
AI関連株の今回の上昇がここまで来た今、多くの人が最も気にしているのは「AIはまだ上がるのか」という点ではなく、次のようなことです:
市場で何度も議論されてきたAIの主力銘柄以外に、次のチャンスは一体どこに隠れているのでしょうか?
私の見解はとてもシンプルです:
AIの長期需要については依然としてやや強気ですが、いまAIを見るときは、GPUだけに注目していてはいけません。
最新データは、実は非常に雄弁に物語っています。
エヌビディアが8月26日に発表した最新の四半期決算によると、四半期売上は962億ドルに達し、前年同期比で106%増。うちデータセンター収入は890億ドルで、前年同期比117%増です。少なくとも、現時点ではAIの計算能力(計算リソース)需要が明確に冷え込んでいるわけではないことが示されています。
しかし、より注目すべきなのは、資金が「チップを買う」からAIのあらゆる基盤インフラへと広がっていることです。
計算能力以外で、最初に注目すべきなのはデータセンターの産業チェーンです。
マイクロソフトの最新の四半期、資本支出(CAPEX)は410億ドルに達し、そのうち約3分の2がCPUやGPUなどの短周期資産に使われています。同社はまた、FY27の資本支出は引き続き増加すると見込んでいると述べています。
これは、AIの競争がもはや半導体企業のビジネスだけではないことを意味します。
サーバー、スイッチ、高速ネットワーク、ストレージ、光通信、データセンターの建設、さらには機械室のさまざまな基礎設備まで、この拡大の波に連れて恩恵を受ける可能性があります。
言い換えれば、みんなが「誰がGPUを売るのか」を見ているときには、「誰がGPUを動かす手助けをしているのか」も確認する必要があります。
第2の線ですが、私はむしろ電力と冷却により注目しています。
AIサーバーが増えるほど、消費電力と冷却の負荷はさらに大きくなります。
これまでのデータセンターは、インターネット業界の一部にすぎないインフラだったかもしれませんが、AI時代に入ってからは、電力供給、液冷、エネルギー管理が、計算能力の拡張から切り離せない課題になっています。
将来AIデータセンターがさらに拡大するなら、成長の本当の制約要因が必ずしもチップの生産能力だけとは限りません。電力はどこから来て、熱はどうやって外に排出するのか――同様に重要になっていくでしょう。
つまり、AI投資の範囲は、半導体からさらに電力設備、冷却システム、データセンターのインフラへと広がっていく可能性が高いです。
3つ目の線は、AIが本当に儲け始められるかどうかです。
インフラ投資がどれほど大きくても、最終的にはビジネスモデルに戻らなければなりません。
マイクロソフトの最新四半期のMicrosoft Cloud収益は593億ドルで、前年同期比27%増、Azureおよびその他のクラウドサービス収益は43%増でした。これは、AIとクラウドコンピューティングが実際のビジネスに入ってきており、単なる概念にとどまっていないことを示しています。
これから市場は、次の問題にますます注目するかもしれません。
高価なAI計算能力を、本当に継続的な成長につながる収益と利益に変えられるのは誰か?
企業向けソフトウェア、AIエージェント、広告、EC、自動運転、ロボットなどの分野は、よりはっきりした「業績で語る」段階に入っていくと思います。
そのため今、AI株を見るにあたって、私は単純に「エヌビディアが上がれば、他のAI株も全部上がる」とは理解しません。
本当に注目すべきは、この産業チェーンで起きている変化です。
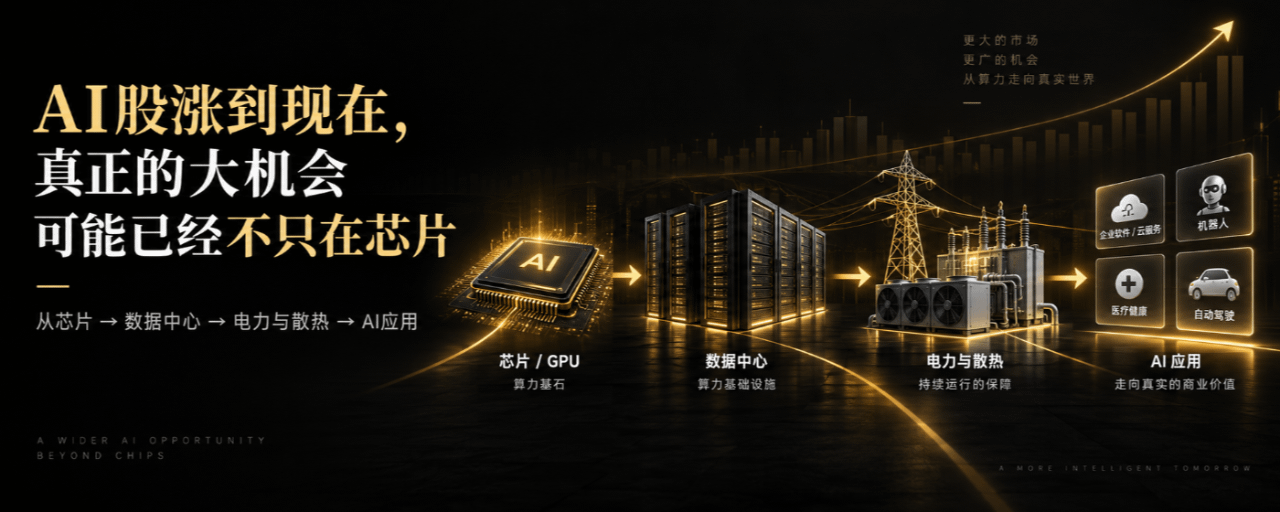
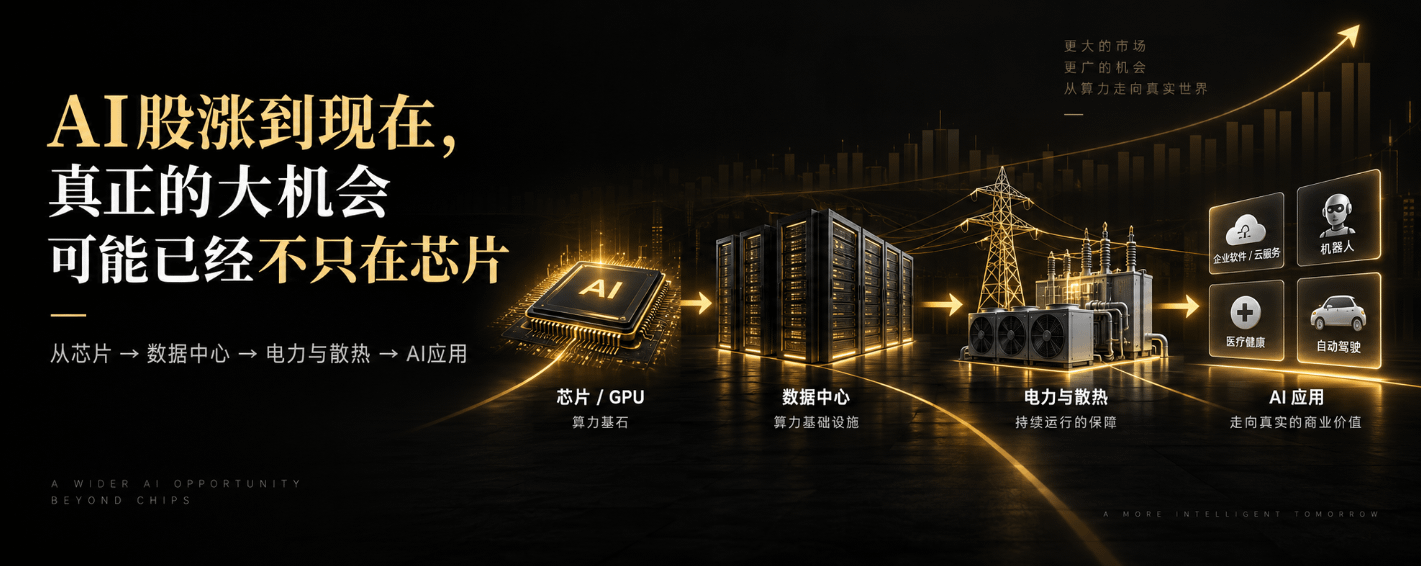
GPUから、データセンターへ。
データセンターから、電力と冷却へ。
さらにインフラから、実際に収益を生み出すAIアプリケーションへ。
これこそが、AI相場が次の段階に入った後に最大の変化になる可能性があります。
もちろん、AI需要が強いからといって、すべてのAI関連株が追いかける価値があるとは限りません。評価(バリュエーション)が高すぎる、物語ばかりで収益がない、資本支出が増え続けているのにリターンがなかなか実現できていない企業も、同様に大きなボラティリティに直面する可能性があります。
AIの物語はまだ終わっていませんが、次に本当に差を広げるのは「誰が一番上手くAIを語れるか」ではなく、「AIから本当に儲けられるか」です。
本記事は業界の観察と個人的な見解であり、いかなる投資助言も構成しません。