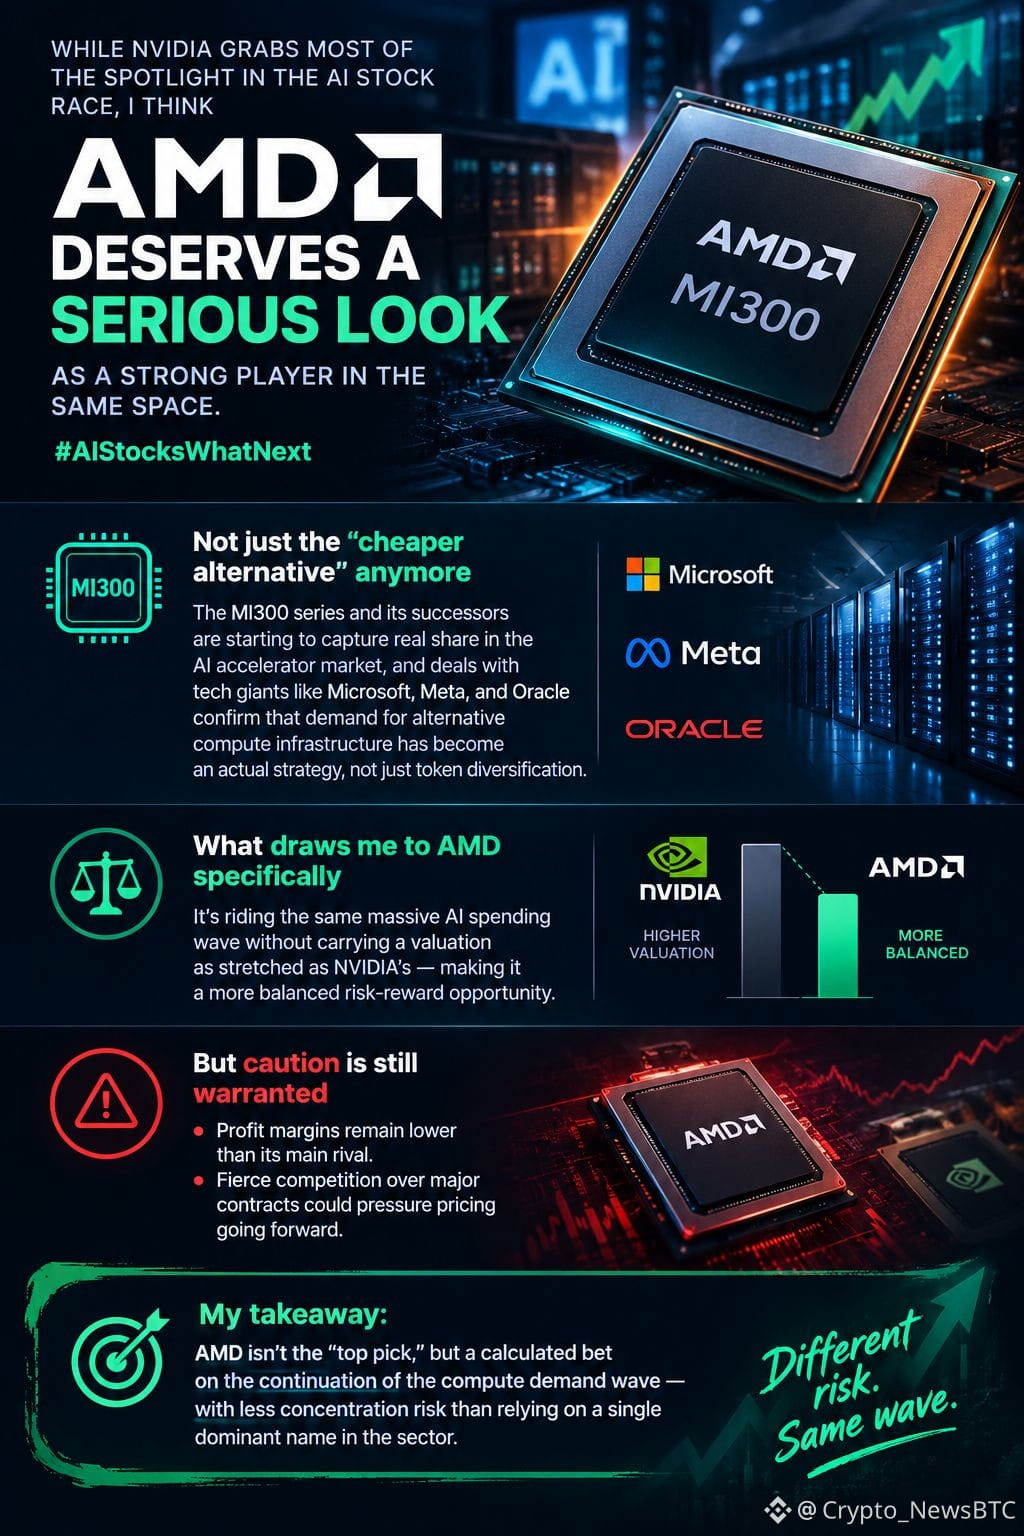
#aistockswhatnext NVIDIAがAI株レースで注目をほぼ独占している一方で、同じ領域で強力なプレイヤーとしてAMDも真剣に検討されるべきだと思います。#AIStocksWhatNext
同社はもはや、NVIDIAの「より安い選択肢」にとどまっていません。MI300シリーズおよびその後継がAIアクセラレータ市場で実際のシェアを取り始めており、Microsoft、Meta、Oracleのようなテック大手との取引が、「代替となる計算基盤への需要」が単なるトークン的な多様化ではなく、確かな戦略になっていることを裏付けています。
私が特にAMDに惹かれるのは、NVIDIAほど評価(バリュエーション)が過度に引き伸ばされていないまま、同じ巨大なAI投資の波に乗れている点です。つまり、よりバランスの取れたリスクとリターンの機会だと考えられます。
とはいえ、注意は必要です。利益率は主要ライバルより依然として低く、主要な大型案件をめぐる熾烈な競争が今後の価格に下押し圧力をかける可能性があります。
私の結論:AMDは「最有力銘柄(トップピック)」ではありませんが、計算需要の波が続くことに対する計算されたベットであり、業界で単一の支配的な名前に依存する場合よりも集中リスクが小さくなります。
$ADM.US
$NVDAB
$GOOGL.US
同社はもはや、NVIDIAの「より安い選択肢」にとどまっていません。MI300シリーズおよびその後継がAIアクセラレータ市場で実際のシェアを取り始めており、Microsoft、Meta、Oracleのようなテック大手との取引が、「代替となる計算基盤への需要」が単なるトークン的な多様化ではなく、確かな戦略になっていることを裏付けています。
私が特にAMDに惹かれるのは、NVIDIAほど評価(バリュエーション)が過度に引き伸ばされていないまま、同じ巨大なAI投資の波に乗れている点です。つまり、よりバランスの取れたリスクとリターンの機会だと考えられます。
とはいえ、注意は必要です。利益率は主要ライバルより依然として低く、主要な大型案件をめぐる熾烈な競争が今後の価格に下押し圧力をかける可能性があります。
私の結論:AMDは「最有力銘柄(トップピック)」ではありませんが、計算需要の波が続くことに対する計算されたベットであり、業界で単一の支配的な名前に依存する場合よりも集中リスクが小さくなります。
$ADM.US
$NVDAB
$GOOGL.US