


連邦準備制度理事会(FRB)のミシェル・バー総裁は、インフレを適時に2%目標へ戻すために追加の利上げが必要になる可能性があると述べ、さらに政策調整が続く可能性もあると付け加えた。発言は、FRBが2023年7月以来初めて利上げを行ってから1週間後に出たもので、ビットコインにすでにのしかかっている圧力を改めて強調する。ビットコインは、87,300ドルでの2度目の反落を受けて、84,600ドル近辺で取引されている。
バー氏、インフレは目標へ向けて十分な速さで低下していないと指摘
発言によれば、インフレは適時に2%目標へ向けて明確にトレンドしていない一方、経済成長は引き続き力強く、雇用市場も堅調だ。この組み合わせはFRBにとって難しい局面をもたらすが、バー氏の見解では、すでに「正しい方向」に調整が進んでいるという。こうした見方は、目標レンジを3.75%〜4.00%へ引き上げた9月16日の決定を後押しし、ドット・プロットにおける2026年の追加利上げ1回という中央値の見通しとも整合的に、さらなる引き締めの余地を残している。
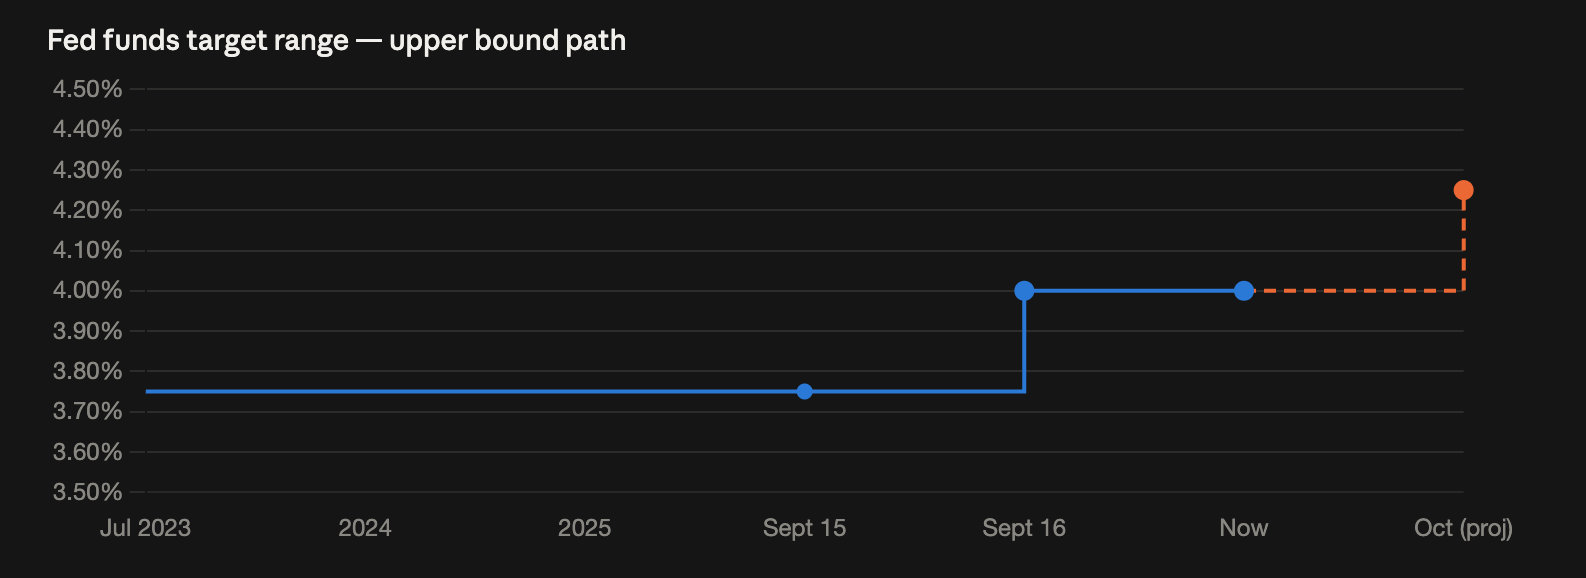
市場は、10月の動きについてこれまでよりも良い(高い)確率を織り込むようになった
先物市場は、10月会合でのさらなる利上げの確率を53%超に織り込んでいます——これは市場が織り込んだ価格であり、FRBのコミットメントではありません。今週、米国の2年国債利回りは今サイクルの高値である4.79%を付け、10年国債は9月15日に5.04%でピークとなり、2007年7月以来の高水準でした。これらの水準を裏付けるタカ派的なFRBの発言は、利回りとドルに対する上方圧力を維持しやすい傾向があります。
「より長く高金利」の状況が、暗号資産に対する主なマクロの逆風です
短期末端利回りの上昇は、利回りを生まない資産を保有する機会費用を引き上げ、通常はドルを強めます。これは、ビットコインが$87,300から$84,600へ下落し、その後$83,000〜$86,000の長期保有者の供給ゾーンに再び入った背景です。次の試金石は、木曜日の失業保険申請件数(コンセンサス201K)と新築住宅販売(コンセンサス700K)、金曜日の耐久財受注と、約140億ドルのDeribitオプション期限、その後は10月2日の雇用統計、10月14日のCPIです。これらが10月の金利判断を左右します。