


レバレッジで押し上げられたブレイクが、見えないコストの壁に衝突した
データの時点:2026年9月下旬。本記事は本文のみの純テキスト版であり、具体的な数値、内訳、図表はすべて5枚の関連インフォグラフィックに整理されている。読者は文章と図を合わせて読むことができる。
導入:ある数字とその2つのバージョン
9月中旬のある取引日、ビットコイン現物ETFが今年最大の1日純流入を記録した。複数のメディアはそれを「機関が戻ってきた」という注釈として書き、ビットコインも今年初め以来の最高点まで押し上げられた。
だが同じ日に、別のデータ業者が報告した純流入の数値は、主流の基準より約4割少なかった。同じ取引日で、2つの権威あるソースの差が、中型ファンド1本分に相当するほど大きい。
それが誰かの不正である必ずしもない。統計上の取り方が違うだけの可能性も高い。だが私が本当に言いたいのは、この2つの数字の間にある“隙間”こそが、この相場の真実だということだ。みんな「誰かが買っていることは同意する」が、「それがどんな種類のお金なのか」を誰も説明できない。
私は過去2週間のオンチェーン、資金、保有(ポジション)、そして歴史的な周期データをすべて改めて照合した。結論は明確だ:
今回のブレイク(突破)は確かに本物だが、質は良くない。上がったのはレバレッジと切迫感であって、機関の需要ではない。しかも価格はちょうど、いま最も“水面下の資本”が密集しているその壁のど真ん中に止まっている。
以下は私が照合したプロセスと根拠で、すべて文章で明確に説明する。
1.何が起きたのか
まず1つ、はっきりさせよう。あのブレイクの日の、市場全体の強制清算(爆弾)規模と、ETF当日の流入規模は、数量のオーダーとしてかなり同等だ。
つまり、価格を押し上げた資金の中で、受動的な強制決済(空建てが追い出されて生まれた買い)と、能動的な配分(機関の現物買い)が、ほぼ同じ比率になっているということだ。この上昇を完全に「機関需要」の物語だけで説明するような説明は、もう片方を見落としている。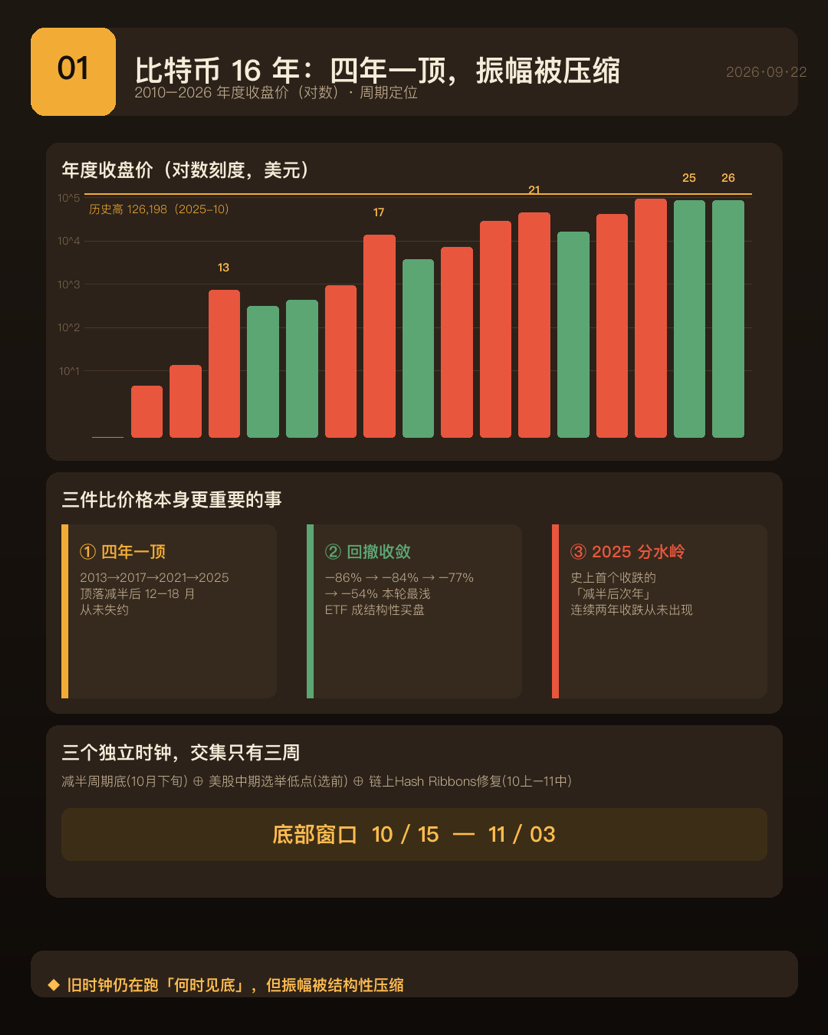
だからこれは弱気(ベア)記事ではない。むしろ注意喚起だ——片面の物語しか語らない報道は、その信用を半分差し引くべきだ。
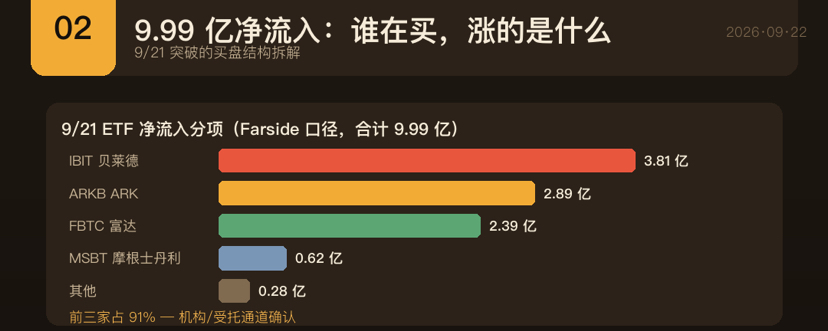
2.あの純流入は結局、誰が買っているのか
項目別データで見ると、その日の流入は少数の発行者に極めて集中しており、上位3つのチャネルで9割以上を占める。店頭(オフチェーン)では企業の財庫が買い増しをしている。
つまり、買いの主体は確かに、いくつかの大手資産運用会社や証券会社のチャネルを通じて配分された機関と受託資金であり、個人が恐慌で追い高しているわけではない。この点は成立している。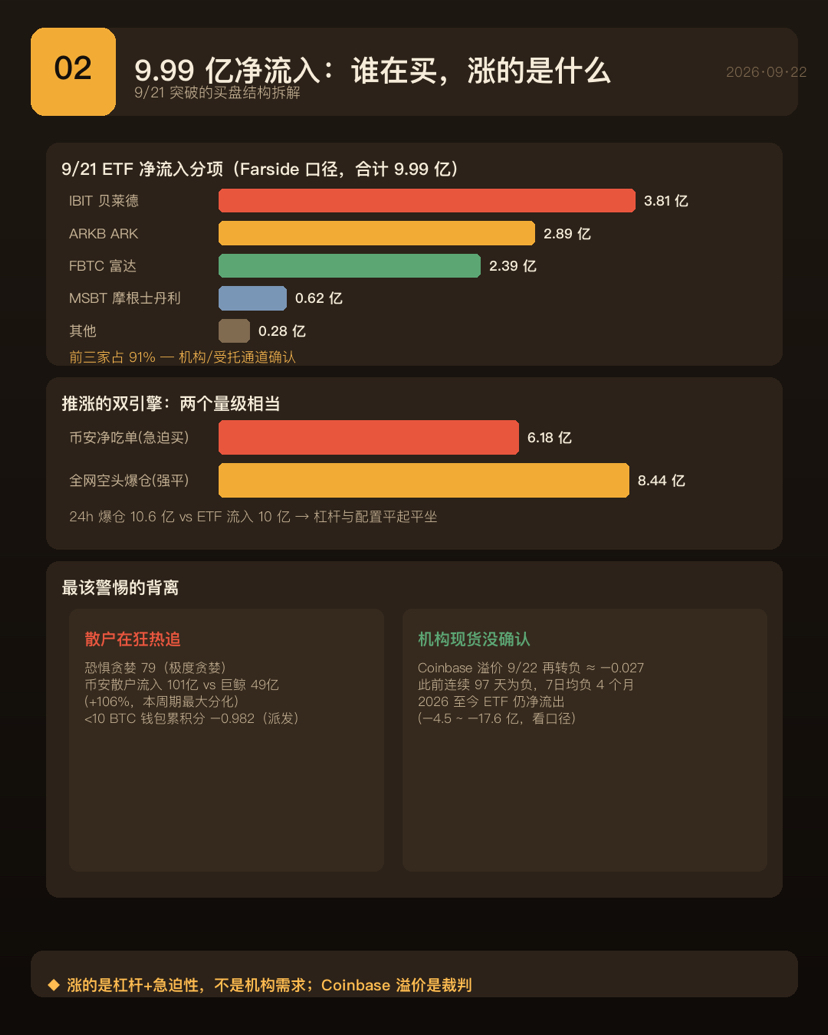
だが減点要素は3つあり、どれも欠かせない。
第一に、出来高がこの上げ幅を支えていない。アナリストの指摘によれば、当日のETFの総出来高は、価格の上昇幅に対してやや穏やかだった。もし継続的に大口資金が買い漁っているなら、出来高はこんなに落ち着いているはずがない。
第二に、今年に入ってからもETF全体は依然としてネットの資金流出(純流出)だ。9月の流入は前月の半分にも満たない。あの1日だけの流入は、連続3日流入の“最後の日”であり、「止血」であって「トレンド反転」ではない。
そして3つ目、最も重要なのはこうだ。米国現物需要を最も直接的に表す温度計指標が、価格が高値の位置に乗ったその日、またしてもマイナスに転じた。これはそれ以前から約100日連続でマイナスで、7日移動平均線も4カ月以上ずっとマイナスだ。つまり、米国の機関現物需要は、このブレイクを確認していない。
3.個人投資家は熱狂していて、しかもレバレッジ付き
別の一群のシグナルが内在的な矛盾を示しているが、どちらも本当だ。個人のセンチメントは極度に貪欲なのに、一方で個人のウォレット全体はまだネットで派発(放出)している。
説明はこうだ。個人投資家は「ため込んでいる(囤积)」のではなく、「追いかけている(追高)」——上がりながら買い、買いながら利確している。この行動の特徴はレバレッジが付いていること。レバレッジはリトレース時の燃料になる。
ここで今回、特に警戒すべき「ズレ」が現れている。小口(個人投資家)が熱狂的に追いかけているのに対し、米国の機関現物需要を示す指標は再びマイナスに転じたのだ。歴史的経験が何度も示しているように、この2つが逆方向になると、前者はたいてい勝ち手ではない。
4.オンチェーン:在庫はため込み、フローは配る
これは全文の中で、最も識別(弁別)を要し、かつ最も誤って引用されやすい一群の現象だ。
よく利多として引用される一文は「長期保有者の供給量が過去最高を更新した」というものだ。この文は半分回収(撤回)する必要がある。理由は、そのかなりの部分が、取引所の備蓄コインで、長期間動かされないため、統計上“機械的に”長期保有者へと再分類されているからだ。誰かが主導してため込んだというより、統計が“老化”しているだけだ。研究者の中には、むしろこれが短期需要の不足を示していると考える人もいる。
このルールを覚えておくべきだ。ストックは“老化”を見る。フローは“配分(派発)”を見る。あの「供給が過去最高」というのは帳簿上の話であり、長期保有者の純流出の方向こそ、真の現金が外へ出ている証拠だ。長期保有者の損切り・決済(止損)は、年初の低い水準からずっと上がり続け、近年の高点に到達している。方向はすでに反転している。
5.見えないあの壁
「水面下の資本(アンダーウォーターの資金)」について、まず私は自己訂正をしなければならない。私は当初それを「リバウンド(戻り)を進める際の最大の潜在的な売り圧力の源」と呼んでいたが、言い過ぎだったので撤回する。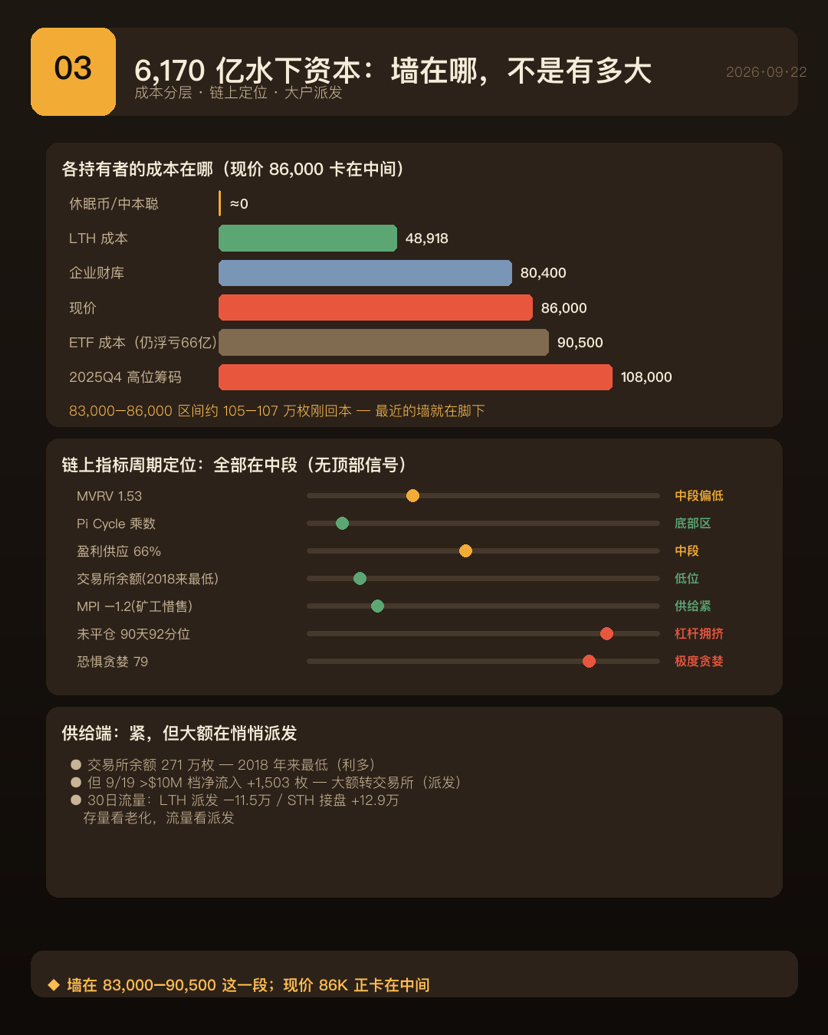
正確に言うと、それは浮動損益の“純額”ではなく、損失状態にあるコイン(含み損のある資金塊)の総規模で、各自の購入コストで換算したものだ。「大半のコインが利益(プラス)」とも矛盾しない。利益側の大部分は、何年も動かされておらずコストが極めて低い休眠コインで、永遠に売られることはない。実際の損失側は、前回のブル相場の天井付近で買った大量のポジションだ。そしてこの水面下の資本の中で本当に売るのは一部だけ。休眠コイン、初期の作成者アドレス、失われたコインは売り圧力にならない。
この流れに沿って考えると、水面下のポジション(仕込まれた塊)の平均コストは、ちょうど前回のブル相場が天井を迎える前後に買った人たちのコストに一致している。それが教えてくれるのは「売り圧力がどれだけ大きいか」ではなく、「壁がどこにあるか」だ。
そして価格がいまいる位置は、ちょうどあの“コストが最も密な区間”のど真ん中だ。下側には、直近のブレークイーブンに戻った一群があり、それが最新の壁。上側にも、大型ETFチャネルを代表とするポジションの塊があり、全体としてはまだ含み損の状態だ。価格がそのコストライン付近に戻ると、償還(リデンプション)や利確が出てくる。
したがって修正後の結論はこうだ。あの巨大な水面下資本は「拘束された(取り残された)規模」を表しており、本当に投げ売りされるのはその中の“活発に動く一部”だけ。しかしその部分のコストが密集するゾーンが、ちょうど現在の価格を中間に挟み込んでいる。
6.マイナー:今回いちばん異常な一本の線
この相場で、歴史上これまでにないものがあるとすれば、それはマイナー側だ。
ネット全体の計算資源(算力)が多年にないほど深い下落を見せており、上場マイニング企業の算力低下はネット全体よりも速い。短期的には、むしろ供給サイドにとってのプラス材料だ——マイナーが売り惜しみし、取引所に流れ込むコインはほぼ枯渇している。だからこそ、価格の下落が深くならない。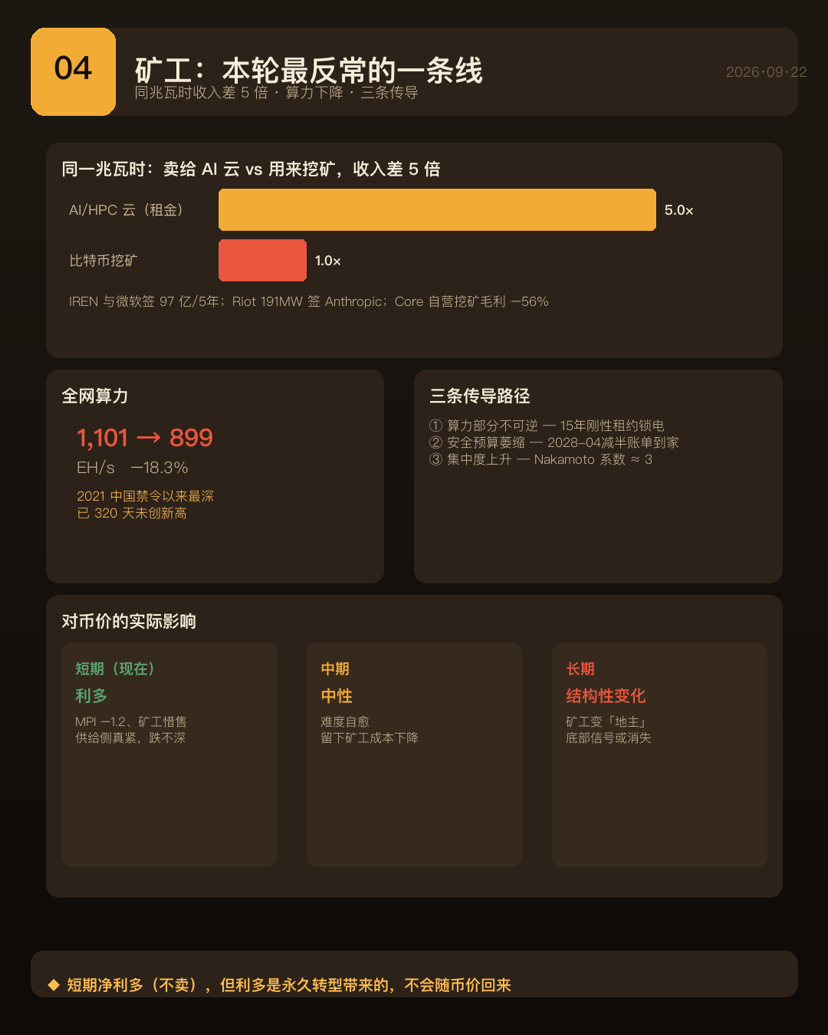
理由は構造的だ。同じ単位の電力を、人工知能の算力センターに貸すのか、マイニングに使うのかで、収入格差は数倍に達しうる。すでに署名済みの算力転換(切り替え)契約の規模は巨大だが、実際に収益を生む能力は現時点では“紙の上”の少数にとどまっている。複数の大手マイニング企業は備蓄を大幅に削減し、さらにはマイニングから基本的に撤退する計画さえある。
これにより3つの伝播(波及)が生まれる。第一に、算力が「周期的に可逆」から「部分的に不可逆」へ。過去は電源を切って、価格が上がって、またオンラインに戻すことができたが、今回は電力が長期の固定リース(強い契約)でロックされ、容量はおそらく二度と戻らない。第二に、安全予算が縮小している。次の半減期こそが、本当の「請求書が手元に来る(支払いが発生する)」ときになる。第三に、集中度が上昇している。上場マイニング企業が撤退した後、持ち分はより不透明な運営者へと移っていく。
コイン価格への実際の影響は3層に分けて見る必要がある。短期はプラス材料、中期は中立、長期では最も過小評価されがちな変化——マイナーが「価格のロング(買い支え側)」から「電力の地主(電力の所有者側)」へと変わっていることだ。今後の弱気相場では「マイナー投降が投げ売りを引き起こす」というおなじみの底のシグナルは出なくなる可能性があるが、「マイナーが売らずに底を支える(惜售托底)」も同時に消えていく。
もう一つ、逆に直感に反する良いニュースがある。AI向けのリース(賃料)によって、このマイニング企業の一部は生き残っている。前回のシステミックな崩壊を引き金にしたポイントの1つは、マイナーと貸付プラットフォームのバランスシートが崩れたことだった。いまはマイニング企業が固定リース収入を持つため、システミックな爆破(連鎖破綻)が起きる確率はむしろ下がっている。
7.歴史の座標:4年に1度の天井だが、今回は2点が違う
年間の価格を長い時間軸で見ると、高い規則性がある。天井は4年ごとに一巡あり、これまで一度も欠けたことがない。そして4つの天井はいずれも、半減期の後の12〜18カ月に落ちている。
だがリトレース(下落)がシステミックに収束し、今回の弱気相場は史上最も浅い。これはETFが構造的な買い手になっていることと直結している。
本当に注目すべきなのはこうだ。前回はビットコイン史上初の「半減期の翌年に下落で終わった」だったのに対し、今年は現在まで小幅な下落で終わっている。連続2年の下落は、ビットコイン史上かつて起きたことがない。
「今回が“違う”」ことを支える決定的な硬い証拠は少なくない。下落は最も浅いこと、システミックな爆発(連鎖破綻)がないこと、ボラティリティが大幅に下がっていること、そしてプライシングパワーがマイナーからETFの資金フローへ移ったこと。だが周期は死んでいない——ピークはやはり半減期後17.5カ月に正確に落ちており、旧い時計は「いつ底を見るか」という項目でまだ働いている。
正確にはこうだ:「違う」のは振幅が圧縮されていることであって、時計(リズム)が止まったわけではない。時間の上では旧い時計はまだ動いているが、振幅は構造的に圧縮されている。下落局面では、これまでの史上最深のリトレース(最大下落幅)を想像して待つべきではない。上昇局面でも、あの頃の“何十倍もの年”を期待するべきではない。両側とも鈍い。
8.機関の保有:何枚かのビットコインにつき1枚は機関の手に
総量の観点で、機関投資家が保有するビットコインは、すでに総供給に占めるかなり大きな割合になっている。中でも現物ETFと企業の財庫が絶対的な主力で、この2種類はいずれも特定の巨大勢力に極めて集中している——1つのETFと1つの上場企業の財庫会社、それぞれが総供給の数パーセントずつを占めている。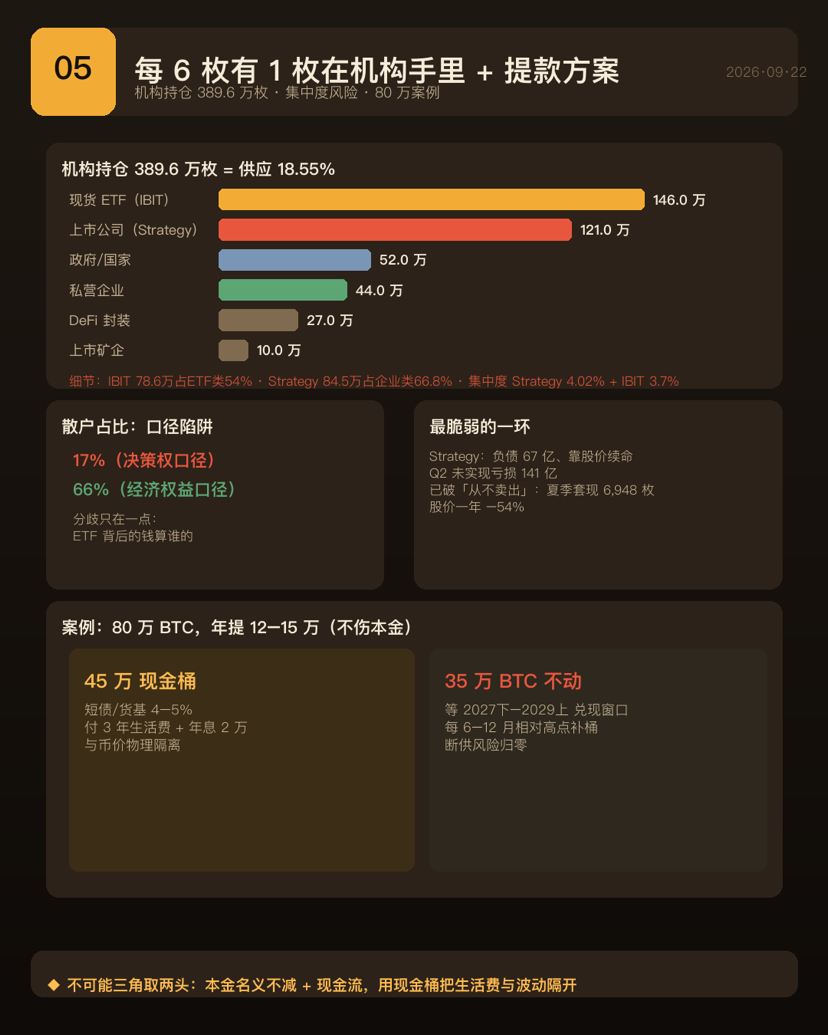
個人投資家が結局どれくらい占めているのか——これは全表の中でもっとも大きな“口径(数え方)トラップ”だ。2つの数値はいずれも調べれば確認でき、かつ互いに矛盾しない。一つの口径ではETFと企業の財庫を機関として扱うため、個人の比率は低い。もう一つの口径では、ETFの持分の最終受益者は結局個人であり、比率が高いとする。分岐点は1つだけ——ETFの背後のお金を誰のものとして数えるかだ。
私の見方はこうだ。経済的な権利(利害)という観点ではETFは個人に帰属し、意思決定権(デシジョンの権限)という観点では機関に帰属する。なぜなら売買はファンドマネージャーが行い、個人が償還するときも自分でタイミングを選ぶわけではないからだ。「今回の上昇を誰が押しているのか」を理解するには、意思決定権の基準のほうが説明力が高い。
注目すべき構造的事実は3つある。①浮動(可動)するコインがシステム全体で縮小していること。②企業の買いが新規発行量を継続的に上回っており、これは価格の感情ではなく“構造的な下支え”。③だが、集中度のリスクが極めて高い。特に保有が最大のあの上場財庫会社は、そもそも負債だらけで株価の融資で延命している企業であり、いま最も脆弱な一部だ。
9.悪い出来事の年表:3つの事故ではなく、1本の連鎖
業界には有名な崩壊がいくつかあるが、マイルストーンと悪い出来事(バッドイベント)は分けて見るべきだ。マイルストーン面では、半減期、初めて1,000を突破、現物ETFの承認、初めて10万を突破、戦略備蓄の設立——これらはすべて分水嶺。一方、悪い出来事の面では、初期の取引所の破産、盗難から、近年最大規模のマルチ商法事件、アルゴリズム型ステーブルコインの崩壊、ヘッジファンドの清算、貸付プラットフォームの不足、主要取引所の破産、そして最近の史上最大規模のコールドウォレット盗難までが含まれる。
だが重要な洞察はこうだ——今回の最も惨烈な連鎖的な爆発(連続倒産・破綻)が、3件の独立した事故ではなく、約半年にわたる1本の連鎖だったということだ。あるプロジェクトの崩壊がヘッジファンドを引きずり、さらに貸付プラットフォームを巻き込み、最後にトップクラスの取引所を爆発させた。暗号のシステミック(体制的)リスクを理解するには、連鎖として捉えねばならず、単点で見るべきではない。
10月・11月初旬:3つの時計の共鳴
まず前提を修正する。あの選挙は中間選挙であって、大統領選挙ではない。入れ替えられるのは議会の両院の一部の議席であり、数年前の大統領勝利後に価格が急騰した“テンプレ”は当てはまりにくい。
相互に無関係な3つのモデルがあり、その交点が10月中旬から11月初旬のあの3週間に落ちている。半減期周期から推定される底のウィンドウ、米国株の中期選挙後の規則が指し示すボトムの先読み、そしてオンチェーンの修復シグナルが先行する価格の修復ゾーンだ。つまり、いま私たちは歴史的な底のウィンドウの中にいる。
しかし「不確実性が解消されれば上がる」というロジックには、正確な失効条件がある。実際、米株にはこの効果があり、しかも強い。その駆動メカニズムは「どの党が勝つか」ではなく、「不確実性の解消」だ。ただ、これが失効した例はいずれもFRB(米連邦準備制度)が引き締めていた年だった。そして今年は、まさに利上げサイクルの最中だ。あなたが賭けるこの法則は、その歴史上で失敗したのと同じマクロ環境でこそ賭けられている。
さらにいくつかの技術的な減点要素がある。選挙結果は大きな部分が市場により事前に織り込まれており、あの上昇はおそらく事前予行(プレビュー)で、着地したときの情報量はほぼゼロ。取り除かれるのは「誰が議会を支配するか」だが、政策の方向性そのものはむしろ悪化しうる。中期選挙ではマクロ問題は何も解決できず、利上げ、原油価格、インフレこそが今回の主要な矛盾だ。
立法の面では、今回の主要な暗号資産の規制法案は実質的に先送り(棚上げ)になっている。市場の反応は、むしろ立法の失敗を織り込んだ上での上昇だ——立法リスクはすでに価格に織り込まれており、市場はワシントンを気にしていない。一方、別のステーブルコイン法案は法律として成立し、発効までの時間も固定されている。選挙が変わっても覆せない。
11.私が撤回しなければならないある一つの言い方:10月効果は罠
私は以前、「10月の季節性」を利多として挙げていたが、その言い方は厳密ではなかったので撤回する。弱気相場の年を四半期で見ると、歴史上、弱気年の第4四半期はすべて下落で終わり、そして最終的なボトムは第4四半期から翌年の年初に形成される。それらはいずれも年央の低点を下回る。つまり、歴史的には年央の低点は最終的な底ではない可能性がある。10月に底が来ると強く言う人は、口先だけで空売り(弱気)を唱えているのではなく、モデルに根拠がある。
12.シナリオ確率と観察チェックリスト
今後1カ月ほどの催媒(きっかけ)の中で、最大の抑制要因は利上げウィンドウであり、選挙や地政学的要因はよりノイズが大きい。
年末までのシナリオを4段階に分けた。最大の確率は押し目(リテスト)と揉み合いで吸収すること。次に高い確率は下方向へのブレイクで下落が進むこと。さらに次がそのまま強く推移すること。最小はシステミックなリスクだ。「底」の形状は、過去で最も深いリトレースのような最後の“ドン底で一発”になるのではなく、あるレンジの中で底を磨き出す可能性が高い。理由は、爆弾(破綻要因)がなく、ストックが崩壊的な派発で崩れていないこと、そして下落は前の2回の半分だからだ。
私は次の3つだけを見る。米国現物需要の温度計が、継続してプラスへ戻るか——これが「機関が本当に買っているのか/見せかけなのか」の裁判官。足元でようやく損益が戻った(ブレークイーブン付近の)ポジションが、消化されているのか、それとも価格を押し戻しているのか。そして算力は、マイナーの投降が終わることを確認する閾値(しきい値)まで戻せるのか。
私の判断が誤りだと証明される条件も明確だ。重要なキリ番(整数)を踏みとどまり、ETFの純流入が複数取引日連続で続くなら、私はそれをリバウンドではなくトレンド反転として認める。重要な長期移動平均線が有効に下抜けするなら、今回のブレイクは無効で、歴史のシナリオ通りに戻る。
結語:上がっているのは何で、どこで詰まっているのか
上のロジックを1文にまとめるとこうなる。あのブレイク当日は「切迫した買い(急迫性買盤)」と「受動的強制決済(被動強平)」という2つのエンジンが共同で押し上げたものだが、どちらも自己継続性を持たない。そして価格が押し上げられた場所は、ちょうど水面下の資本が最も密集するその壁のど真ん中に噛んでいる。マイナー側は今は純利多(純粋にプラス寄り)だが、その利多は「永久的な転換(転型)」によるもので、コイン価格の上下に連れて戻ってはこない。
これは弱気(ベア)記事ではない。オンチェーンの複数指標がすべて、初期〜周期の中盤に位置しており、歴史的な天井圏からは遠い。トップのシグナルはない。
これは注意喚起だ。いまは短期間に急騰し、感情が極度に貪欲になり、しかも位置がちょうどETFのコストライン付近に刺さっている局面だ。これは投資効率が最悪の追い高(高値追い)ポイントであり、同時に最も誤った意思決定をしやすい場所でもある。
そして最大のリスクは、私の考えでは「下がること」ではない。
「あなたが思っているより浅い下落だが、史上最深のリトレースの価格を待つためにずっと現金(空ポジション)でいた」——旧いシナリオがあなたを待たせる。来ない価格を待つことになるのだ。今回の調整は前の2回の半分で、爆弾(破綻・暴落要因)はない。さらにETFは、あの頃には存在しなかった構造的な買いが入っている。
今回いちばん起こしやすい誤りは、古い地図を持って新大陸を探すことだ。
免責事項:本記事は公開データに基づく整理と主観的解釈であり、見解は主観的判断であってモデル出力ではない。投資助言ではない。暗号資産のボラティリティは非常に大きく、過去の実績は将来の収益を保証しない。ご自身のリスク許容度を踏まえて独立して判断し、必要に応じてライセンスを持つ専門機関に相談してほしい。