

ビットコインは再び、非常に珍しい局面に置かれています。
2026年9月23日現在、BTCはおよそ次のあたりで取引されています:
85,000〜86,000ドル
そして最近、約までのローカル・ハイに到達しました:
87,359ドル。
9月にはビットコインがすでに約8.8%上昇しており、8月の約25%の上昇に続いています。
その一方で、たった1週間前に市場は正式にはネガティブなニュースを2本同時に受け取っています:
米上院はCLARITY Actを前進させられなかった;
FRBは金利を3.75–4.00%まで引き上げた。
そしてビットコインは暴落しなかった。8か月ほどで最高値付近まで上昇した。
これで新しい大規模な強気相場(bull run)の始まりを意味するのか?
答えるには、直近の数週間を見るだけでは不十分だ。
見ておく必要があるのは:
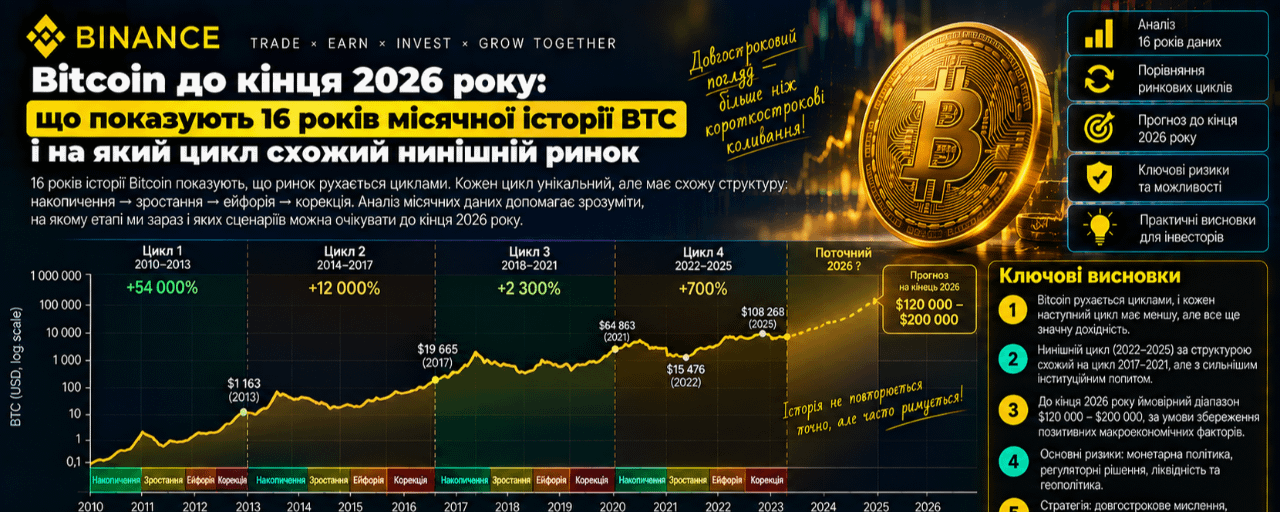
ビットコインの全月次履歴。
2010年以来の、すべての月次のBTCの相場は何を示しているか
ビットコインの“本格的な”取引所の歴史は、おおむね2010年夏から始まる。
そしてまず、すぐに分かるのは:
ビットコインはほとんど決して一直線には動かない。
その歴史は、非常に強い上昇の短い期間があり、それが長い統合局面や深い下落のフェーズと入れ替わっていく。
入手可能な全履歴の中で最も強い月は:
2013年11月:およそ+454%。
2013年でBTCは5,000%以上上昇した。
だが、すでに2013年12月にビットコインはおよそ:を失った。
33–35%。
つまり、史上最強の強気相場でも、急激な反転で終わった。
サイクル#1:2012–2014
最初のビットコインの半減期(ハルビング)が起きたのは:
2012年11月28日。
ブロック報酬が50から25 BTCへ減少した。
2013年はハルビング後で爆発的になった。
特に:
3月:
約 +181%
10月:
約 +61%
11月:
約 +451%。
しかし12月には、ビットコインはおよそ35%下落した。
反転の理由の1つは、中国での規制攻撃だった。
2013年12月、中国の金融機関はビットコインとの取引を禁止する命令を受け、BTC Chinaは人民元の預金の受け入れを停止するよう求められた。
当時の価格は、非常に短い期間におよそ40%下落していた。
最大の教訓:
市場がすでに大きな含み益を抱えているとき、たった1つの規制ニュースでも大規模な利確を引き金にできる。
2014年:初めての“ピーク後”の本当の年
2014年はおよそ:で終わった。
-58%。
特に興味深いのは、まさに第4四半期:
10月:
約 -13%
11月:
約 +12%
12月:
約 -15%。
つまり、短い強いリバウンドでも主要な弱気レジームは変わらなかった。
それは、2026年に戻ったときに重要になる。
サイクル#2:2016–2018
2回目のハルビング:
2016年7月9日。
報酬:
12.5 BTC。
2016年は蓄積の年だった。
特に年末が強かった:
10月:
+15%
11月:
+6%
12月:
+31%。
その後2017年が来た。
2017年:典型的な強気相場(bull market)
2017年の間にビットコインはおよそ:
+1,369%。
特に強かったのは:
5月:
約 +66〜70%
8月:
約 +64–66%
10月:
約 +48%
11月:
約 +56%
12月:
約 +39%。
一見するとこう見える:
12月は+39%だったので、強気相場は続いていた。
しかし、ここには重要な落とし穴がある(月次チャート上の)。
ビットコインはおよそ12月中旬に史上最高値を形成し、その後下落を始めた。
つまり:
緑の月次ローソク足は、サイクルの頂点が内側に含まれている可能性がある。
2017年末にも、CboeやCMEで規制されたビットコイン先物が取引され始めた。
2018年:2014年の再現
次の“ピーク後”の年:
-73%。
そしてまた、年末に向けて最悪が起きた。
10月:
約 -4.5%
11月:
約 -37%
12月:
約 -7%。
これはビットコイン史上、最も重要な歴史的パターンの1つだ:
大きなサイクルのピーク後、Q4が歴史的に強気(bullish)と見なされていても、必ずしも強いとは限らない。
2019年:回復だが、新しい強気相場ではない
2019年はおよそ:をもたらした。
+92%.
ビットコインは春に大きく上がった:
4月:
+29%
5月:
+62%
6月:
+27%。
しかし、その後:
9月:
-14%
11月:
-17%
12月:
-5%。
これはもう1つの重要な教訓:
強い年次リカバリーは、年末の強い終わりを保証しない。
サイクル#3:2020–2022
3回目のハルビング:
2020年5月11日。
報酬:
6.25 BTC。
そしてまさにここで、世界的な流動性の影響としてはおそらく最も純度の高い事例を得た。
2020年:ビットコインにとって理想的な環境
COVID危機の後、金利はほぼゼロまで下がった。
中央銀行が金融システムに流動性を注ぎ込んだ。
財政刺激は非常に大きかった。
そしてビットコインは2020年をこう終えた:
10月:
+28%
11月:
+42%
12月:
+48%。
これは、歴史上でも最も強いQ4の1つだ。
主な理由は、ハルビングだけではなかった。
組み合わせは:
新しい供給の減少+世界的な流動性の過剰。
これは2026年との比較において極めて重要だ。
2021年:機関がビットコインへ入ってくる
2021年にビットコインは、巨大なメインストリームの採用(mainstream adoption)という波を得た。
テスラはビットコインを15億ドルで購入した。
マスターカード、銀行、そして機関投資家がより積極的にこのセクターへ入り始めた。
当時ロイターは、ラリーを次の組み合わせの結果だと描写していた:
機関資本;
企業の採用;
低金利のもとで;
大規模な景気刺激。
ビットコインは2021年11月に、2回目の大きな年内ピークを形成した。
そして月次の構造はこう見えた:
10月:
+40%
11月:
-7%
12月:
-19%。
そしてまた:
季節要因で強いQ4でも、ピーク形成後の相場を救えなかった。
2022年:マクロ経済がハルビング・サイクルに勝った
2022年の間にBTCはおよそ:
64%。
この年は、現在の予測にとって非常に重要だ。
理由:
FRBの攻撃的な利上げ;
より高いドル;
安い流動性の消滅;
Terra/LUNAの崩壊;
Celsius;
FTX。
ロイターは2022年を、ビットコインが「低金利のカクテルとレバレッジ」を失った瞬間だと描写していた。
Terraの崩壊の際、暗号ショックとFRBの攻撃的なタイトニングへの恐れが同時に起きたことで、ビットコインは16か月ぶりの安値まで下落した。
Q4:
10月:
+5%
11月:
-16%
12月:
-4%。
サイクル#4:2024–2026
4回目のハルビングが起きた:
2024年4月20日。
報酬は次の水準まで減少した:
3,125 BTC。
しかしこのサイクルには、根本的に新しい要素がある:
スポット・ビットコインETF。
2024年がビットコインの構造を変えた
2024年1月に米国ではスポット・ビットコインETFが開始された。
すでに3月にBTCは、さらにもう一度新しい史上最高値を更新していた:
ハルビングまで。
以前はなかった。
ロイターは、ラリーをETFへの大規模な資金フローと将来の供給削減への期待と直接結びつけていた。
2024年はおよそ:で終わった。
+121%。
そして12月にBTCが初めて上回ったのは:
$100,000。
2025年:古いサイクルが壊れ始めた
そしてここで状況は異常になった。
伝統的な4年サイクルのモデルでは、2025年は次のように同類になるはずだった:
2013年;
2017年;
2021年。
つまり、最大のbull year。
ビットコインは本当にATHを更新した:
$126,000超
2025年10月に。
しかし1年通してはおよそ:で終わった。
-6%。
つまり、ハルビングの後に“典型的な垂直のサイクル終了”が得られなかったのは初めてだった。
理由はとても示唆的だった。
ビットコインは、より強く次と連動するようになった:
ナスダック;
世界的な金利;
関税;
AI関連株;
流動性の条件。
ロイターは、2025年の間にBTCが従来のリスク資産とともに動く割合がますます高まっていると指摘した。
2025年10月は特に重要
ビットコインは$126,000超でATHを更新した。
数日後、米中の貿易対立が再びエスカレートしたことで、急な下方修正(調整)が始まった。
清算されたのは:
$190億のレバレッジドポジション。
ビットコインはおよそ次まで下落した:
$104,783。
そして2018年以来初めて、10月はマイナスで終わった。
これは重要なリマインダー:
“Uptober”でさえ、マクロショックが十分に強ければ機能しなくなる。
そして今、私たちは2026年へと来ている
2026年の月次構造はとても興味深い。
およそ:
1月:
-10%
2月:
-15%
3月:
+2%
4月:
+12%
5月:
-4%
6月:
-20%
7月:
+7%
8月:
+25%
9月:
現時点でおよそ+9%。
これは典型的な強気相場ではない。
しかし、これはもはや典型的なベアマーケットでもない。
それは:
回復の広い構造の中にある大きな波の市場。
最も興味深い歴史的な一致
4年サイクルだけ見れば、2026年は次に対応すべき:
2014年
2018年
2022年。
つまり、ハルビングの翌年。
そして、これまでの3つの類似例はすべて非常に悪かった。
2014年:
約 -58%
2018年:
約 -73%
2022年:
約 -64%。
そしてそのQ4も弱かった。
合計で:
2014年Q4:
約 -17%。
2018年Q4:
約 -44%
2022年Q4:
約 -15%。
つまり、純粋な循環モデルが言うのは:
慎重に。
しかし2026年には、ひとつ非常に大きな違いがある
2014年にはスポットETFがなかった。
2018年にはスポットETFがなかった。
2022年にはスポットETFがなかった。
そして今は、米国のスポット・ビットコインETFだけが、合計で純流入が概ね:
$56.6億
製品が存在していた期間すべてにわたって。
そして文字通り、9月のFOMCの直後に:
9月17日:
+$159.5百万
9月18日:
+ $433百万
9月21日:
+$999百万
9月22日:
+ $364百万。
数回のセッションの間に、機関投資家チャネルが次を吸収した:
$15億。
この買い手は、過去のafter-cycleのベアマーケットには存在しなかった。
だから、単純なモデル「2014 = 2018 = 2022 = 2026」はもう機能しない
でも、それを無視することもできない。
正確にはこう言うべき:
ビットコインは、4年サイクルにおいて歴史的に非常に弱いフェーズにあるが、しかも初めて、恒常的な機関投資家の需要チャネルとともにそこへ入っている。
これは完全に新しいレジームだ。
10月・11月・12月の季節性が示すもの
2011年から2025年までの全期間で見ると、Q4は非常に強く見える。
Charles Schwab/Bloombergのデータによると:
平均的な10月:
+15%
平均的な11月:
+35.5%
平均的な12月:
+7.2%
しかし、平均値は初期の爆発的サイクルによって大きく歪められている。
中央値のほうがずっと現実的:
10月:
+11.5%
11月:
+8.9%
12月:
-3.2%。
つまり歴史的に:
10月と11月が実際に強い。
そして12月は、よく言われるほどまったく一色ではない。
最重要:サイクルの条件は、季節性よりも重要
もしビットコインがexpansionレジームにあるなら:
Q4はしばしば非常に強い。
例えば:
2017年
10月 +48%
11月 +56%
12月 +39%
2020年
10月 +28%
11月 +42%
12月 +48%。
しかしサイクルのピークがすでに終わっているなら:
2018年
11月 -37%
2021年
12月 -19%
2022年
11月 -16%
2025年
11月はおよそ -17%。
要するに:
「Uptober」— 戦略ではない。
まず、相場のレジームを特定する必要がある。
2026年の秋は、どの歴史的期間に最も似ている?
2017年ではない。
当時は垂直の投機的マニアだった。
2020年ではない。
当時、中央銀行は巨大な流動性を作り出しており、金利はほぼゼロだった。
そして2022年だけではない。
当時FRBは積極的にtigheningを加速させ、cryptoエコシステムは内側から崩れていった。
私の見立てでは、現在の構造は最もよく:に似ている。
2019年+2023年+一部2024年のミックス。
なぜ?
ある:
大きな調整の後の回復;
強い機関需要;
ポジティブな規制上の進展;
同時に、厳しいマクロ環境。
つまり、仮想通貨業界のファンダメンタルは、世界のマネタリー・リクイディティよりも速く改善している。
いまビットコインに有利に働くもの
1. ETFフロー
これが最強の論拠だ。
9月21日のスポットBTC ETFはおよそ:
$999百万
1セッションあたりの純流入。
これは巨大な買い手。
2. ビットコインは悪いニュースに耐えた
CLARITY Actは手続き上の投票に通らなかった。
上院は49〜50票で、clotureには60票が必要だった。
1日後にFRB:
金利を引き上げた。
それでもなお、BTCは上へ向かった。
これは典型的なシグナル:
悪いニュースは効かなくなる。
3. 規制政策はそれでも前に進む
CLARITY Actの失敗はSECを止めなかった。
9月17日、SECが特定のトークン化株式のインフラに対して一時的な5年「Innovation Exemption」を導入した。
これは、規制の正常化が大きな連邦法(議会の大法)なしでも、仮想通貨/オンチェーン市場で進行していることを示している。
4. ナスダックが再び史上最高値へ
9月22日、ナスダックが新しいザ・セッション内記録(intraday record)を更新。
同時に、10年米国債利回りの収益性が5%を下回り、原油が値下がりし始めた。
ビットコインは2025〜2026年にかけて、技術系リスク資産との連動がかなり強くなった。
だから今の強いナスダックは:
BTCには強気(bullish)。
だが、非常に重大なマクロリスクがある
FRBは9月に利上げして:
3.75–4.00%。
そしてFOMCの中央値予想が示すのは:
2026年末までの4.1%。
つまり、もう一度の利上げも結局は、FRBのベースシナリオとして残っている。
次のFOMC:
10月27〜28日
そして
12月8〜9日。
それらが2026年のBTCの最終的な軌道を決める可能性がある。
最大のリスクはインフレ
FRBは2026年のPCEインフレをおよそ:
3.7%
そしてコアPCE:
3.4%。
目標の2%からは程遠い。
次のCPIがまた“熱い”なら、市場は1回ではなく複数回の追加利上げを織り込むかもしれない。
次の主要CPI:
10月14日
11月10日
12月10日。
いまBTCの構造を決めている水準
現在の価格:
約 $85,000–86,000。
最初の抵抗ゾーン:
$87,000–90,000。
$90,000は今、とりわけ重要な心理的・テクニカル水準だ。
次に:
$95,000
そして:
$100,000。
なぜ$100,000がこれほど重要なのか
これは単なる“きれいな数字”ではない。
BTCが$100,000超に戻るなら意味するのは:
夏の調整後の完全な回復;
モメンタム・トレーダーの大部分が戻る;
リカバリーからエクスパンションへのナラティブの転換;
2025年のATHが持つ心理的な影響の急激な低下。
その後、市場は次を見始めるはず:
$110,000–115,000
そしてその後だけ:
$125,000–126,000 ATH。
サポート
最も近い:
$82,000–83,000。
次に:
$79,000–80,000。
いま$80,000こそが、最重要のpivotになる。
以下:
$75,000–76,000。
そしてその後:
$70,000–72,000。
2026年末までのビットコイン予測
私は3つの主要シナリオがあると見ている。
🟡 基本シナリオ — 50%
ETFフローはポジティブなままだが、FRBはもう一度利上げを行う。
インフレがゆっくり低下している。
10年米国債利回りは4.7–5.1%付近で推移している。
ビットコインはATHには戻らないが、$80,000超で定着する。
10月〜11月にテストがあり得る:
$90,000–95,000。
好都合な局面では:
$100,000。
しかし$100K以上では、売り手がより活発になる。
年末までのベースレンジ:
$80,000–100,000
最もあり得るゾーンは12月31日:
$90,000–97,000。
🟢 強気シナリオ — 30%
そのためには、複数の条件が同時に必要だ:
ETFフローは引き続き、数億ドル規模の流入を生んでいる。
CPIが減速し始める;
FRBは追加の利上げ1回の後に「一時停止」を示唆する;
財務省利回り(Treasury yield)が4.7%を下回る;
ナスダックは引き続き最高値を更新する;
地政学的緊張と原油価格が下がっていく。
その後、ブレイク:
$90,000
しかしすぐに次へつながる可能性がある:
$100,000。
次に:
$105,000–110,000。
非常に強いQ4なら:
$115,000–120,000。
そして、史上最高値のテストも:
$125,000–126,000
可能ではあるが、私はそれを基本目標にはしない。
強気の年末ゾーン:
$105,000–120,000。
🔴 弱気シナリオ — 20%
主なトリガーは:
CPIの新たな加速;
原油が再び急騰;
FRBが追加利上げの連続を示唆;
財務省利回りが5.1–5.2%超に定着;
ETFフローが持続的な流出へ転換;
新しい地政学的または貿易ショック;
ナスダックが深い調整を始める。
そのときBTCは:を失う
$80,000。
次のゾーン:
$75,000–76,000。
そのブレイクが示すのは:
$70,000–72,000。
強いリキッド化(liquidation)イベントならスパイクが起こり得る:
$65,000–68,000。
弱気の年末ゾーン:
$68,000–78,000。
いま最も危険な歴史的シナリオはどれ?
私の見立てでは:
2025年。
2018年ではない。
2025年の市場にも:
機関投資家需要;
ポジティブな規制ナラティブ;
強い株式市場;
史上最高値。
そしてその後、1つの取引/地政学ショックが記録的な清算の波を発動させた。
$190億超のレバレッジが、非常に短い時間で破壊された。
だからこそ、2026年の最大のリスクは:
ゆっくりしたベアマーケットではない。
そして、全体としてより健康な構造の中で起きる急激な流動性ショック。
どのシナリオが最も強気(bullish)?
2017年ではない。
A:
2020年。
ただし、マクロ経済が同じ方向へ動き始める場合に限る。
2020年が機能したのは、ビットコインが同時に:を得たからだ。
供給ショック;
機関の採用;
安い資金(cheap money);
世界的な流動性。
今日、institutional adoptionはすでに存在している。
しかし安い資本は:
まだない。
だからこそFRBは、新しいATHへの本格的な動きに対する最大の障壁のままだ。
16年の歴史からの最大の結論
最も強いビットコインのラリーは、単に:ではなく発生した。
ハルビングの後も。
それらは、ハルビングまたは供給制約が、次と重なったときに生まれた:
流動性の拡大による。
2013年 — 新しい投機資本。
2017年 — リテールのマニア+機関のアクセス
2020〜2021年 — ほぼゼロ金利+景気刺激+機関投資家。
2024–2025 — スポットETF+規制面の楽観
逆に:
流動性が消えていたとき:
2014年;
2018年;
2022年;
ビットコインは深いドローダウンに入っていった。
2026年で何が変わったのか
今日のBTCには、過去のafter-cycle年には一度もなかった優位性がある:
ETFによる構造的な買い手。
だからこそ私は、機械的な同じ繰り返しは期待していない:
2014年;
2018年;
しかしマクロ経済を無視することもできない。
FRBは今、相場を救っていない。
それは:
利上げをする。
そしてこれは、2020年との決定的な違いだ。
年末までに追跡するもの
$90,000
最初の本物のブレイクアウト。
$100,000
リカバリーと新しいエクスパンション・フェーズの境界。
ETFフロー
資金流入が安定してプラスのままであれば、ファンダメンタルな支えは維持される。
10年米国債
4.7–4.8%未満:
強気。
5.1–5.2%超:
弱気(bearish)。
CPI
10月14日。
11月10日。
12月10日。
FOMC
10月28日。
12月9日。
ナスダック
ビットコインは今、孤立した仮想通貨市場というより、はるかにinstitutional risk assetとして振る舞っている。
私の予測(2026年12月31日まで)
現在のゾーン:
$85,000–86,000
サポート:
$82,000
主なサポート:
$79,000–80,000
強いサポート:
$75,000–76,000
ベアリッシュ・ブレイクダウン:
$70,000–72,000未満
最初の抵抗:
$87,000–90,000
最大のブレイクアウト:
$90,000
次の目標:
$95,000
最大の心理的水準:
$100,000
強気のエクステンション:
$105,000–110,000
強いQ4:
$115,000–120,000
ATH:
$125,000–126,000
まとめ
カレンダーだけを見ると、ビットコインは今危険な地点にいる。
4年のロジックで見ると、2026年は:
2014年;
2018年;
2022年。
そしてこれらの年はすべて、大きな下落で終わった。
しかし2026年の市場は、すでに別物だ。
ビットコインには今:
スポットETF;
機関投資家の買い手;
法人のトレジャリー保有;
はるかに成熟したデリバティブのインフラ;
より好ましい規制政策。
だから、古いcycleモデルはもう機械的には使えない。
その一方で、ETFは打ち消されない:
金利;
インフレ;
米国債利回り;
流動性;
地政学ショック。
だからこそ、年末までの私のメインシナリオは、垂直的な強気相場の駆け上がりでもなく、新しい仮想通貨の冬でもない。
A:
高いボラティリティを伴う緩やかな回復。
私の基本ゾーン:2026年末までに
$90,000–97,000。
強気シナリオ:
$105,000–120,000。
弱気(bearish):
$68,000–78,000。
そしてこの2つのシナリオを分ける最大の境界は:
$90,000。
ビットコインが強いETFインフローの中で$90Kを通過し、米国債利回りが安定すれば、年末までに$100K超を見る確率は大きく上がる。
もしBTCが再び$80Kを失い、同時にETFが流出し、インフレ期待が新たに跳ね上がるなら、2014/2018/2022の歴史的なafter-cycleシナリオが再び現実味を帯びる。
そしてまさにこれが、私の考えではビットコインの月次履歴全体から得られる最大の結論だ:
ビットコインは特定の価格を繰り返すのではない。流動性レジーム、レバレッジ、そして投資家の行動パターンを繰り返す。
ハルビングが供給の構造を決める。
しかし、大きな月次の動きの方向を決める要因が、ますます次のものによって:
流動性。
投資助言ではない。予測は、歴史的な月次データ、現在のマクロ経済状況、ETFフロー、市場構造に基づくシナリオ分析である。歴史的な季節性や過去のサイクルは、結果の再現を保証するものではない。
#Bitcoin #BitcoinAnalysis #BitcoinPrediction #CryptoCycle #BinanceSquare