
Zest はすでに貸借(融資)業務を稼働させており、次は BTC を本当に使える担保(コラテラル)に変えようとしています。この段階がうまくいけば、市場の ZEST に対する理解が変わるかもしれません。
まず、すでに何を作り上げているのか見てみましょう。
多くのプロジェクトは「ビットコイン金融」と言うものの、結局は概念の域にとどまっています。
しかし Zest は違います。まず Stacks 上で、貸借ニーズを検証しました。2026年8月には市場の預金ピークが1億ドル超、借入は約1000万ドル、ステーブルコインの流動性は900万ドル超。さらに1500回以上の清算を完了し、なおかつ不良債権ゼロを維持しています。
私は、こうした事実の積み重ねは「壮大な物語」を語ることより重要だと思います。
なぜなら、貸借プロトコルで最も難しいのはローンチすることではなく、市場が変動しているときでも正常に稼働できるかどうかだからです。預ける人がいて、借りる人がいて、プロトコルが利息によって収益を生み続ける——これこそが、実際に使われているプロダクトだと示すものです。
Zest が次にやろうとしていることは、とてもシンプルです。
ユーザーは BTC を Bitcoin L1 上の自主管理型(セルフカストディ)の金庫にロックし、その後 EVM チェーン上でステーブルコインを借り出します。BTC はラップ(包封)する必要もなく、クロスチェーンブリッジ経由でビットコイン・ネットワークから出る必要もありません。
保有者にとっては、BTC を売却しなくても流動性を得られるということです。
私の見立てでは、貸借は始まりにすぎません。BTC が本当に担保として機能し始めれば、その先にはさらに多くの金融アプリケーションへ広げられます。
これが、Zest と一般的な普通の L2 の話が違うところです。単にもう1本チェーンを作るのではなく、ビットコインの資本層に踏み込もうとしているのです。
時価総額の小さな資産が再評価される可能性
これまで市場は、ZEST を時価総額の小さい Stacks アプリケーショントークンとして見慣れていたかもしれません。
しかしメインネットでのプロダクトが順調に立ち上がり、BTC 担保の貸借が伸びていけば、市場は別の見方をする可能性があります。
Stacks はかつて、ビットコインのインフラが大きなバリュエーションの余地を持つことを証明しました。2024年4月、Stacks の流通時価総額は一時約48.3億ドル、FDV は約60.5億ドルでした。
これは ZEST が同じバリュエーションをそのままなぞるべきだという意味ではありません。ただし、そもそもこの分野(レーン)には想像力が欠けていない、ということを示しています。
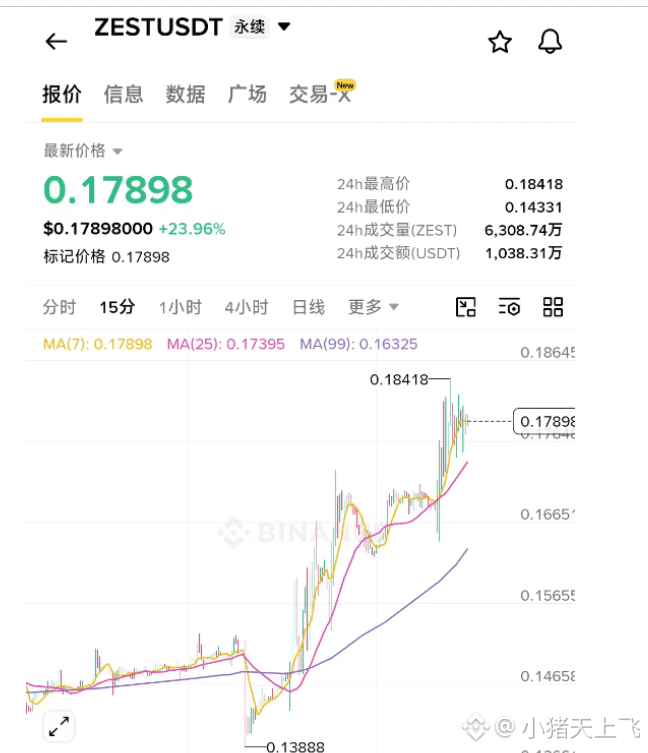
ZEST は2026年5月19日に Alpha に上場した後、初日の終値は約0.1446ドル。その後6月9日に約0.3497ドルまで上昇しました。 ZEST の重点は次の1本のローソク足ではありません。すでに検証済みの貸借業務を、ビットコインの資本層に持ち込めるかどうかにあります。プロダクトと収益が引き続き成長するなら、時価総額の小さいトークンから、市場が再評価するビットコインの金融資産へと変わっていく可能性があります。
まず、すでに何を作り上げているのか見てみましょう。
多くのプロジェクトは「ビットコイン金融」と言うものの、結局は概念の域にとどまっています。
しかし Zest は違います。まず Stacks 上で、貸借ニーズを検証しました。2026年8月には市場の預金ピークが1億ドル超、借入は約1000万ドル、ステーブルコインの流動性は900万ドル超。さらに1500回以上の清算を完了し、なおかつ不良債権ゼロを維持しています。
私は、こうした事実の積み重ねは「壮大な物語」を語ることより重要だと思います。
なぜなら、貸借プロトコルで最も難しいのはローンチすることではなく、市場が変動しているときでも正常に稼働できるかどうかだからです。預ける人がいて、借りる人がいて、プロトコルが利息によって収益を生み続ける——これこそが、実際に使われているプロダクトだと示すものです。
Zest が次にやろうとしていることは、とてもシンプルです。
ユーザーは BTC を Bitcoin L1 上の自主管理型(セルフカストディ)の金庫にロックし、その後 EVM チェーン上でステーブルコインを借り出します。BTC はラップ(包封)する必要もなく、クロスチェーンブリッジ経由でビットコイン・ネットワークから出る必要もありません。
保有者にとっては、BTC を売却しなくても流動性を得られるということです。
私の見立てでは、貸借は始まりにすぎません。BTC が本当に担保として機能し始めれば、その先にはさらに多くの金融アプリケーションへ広げられます。
これが、Zest と一般的な普通の L2 の話が違うところです。単にもう1本チェーンを作るのではなく、ビットコインの資本層に踏み込もうとしているのです。
時価総額の小さな資産が再評価される可能性
これまで市場は、ZEST を時価総額の小さい Stacks アプリケーショントークンとして見慣れていたかもしれません。
しかしメインネットでのプロダクトが順調に立ち上がり、BTC 担保の貸借が伸びていけば、市場は別の見方をする可能性があります。
Stacks はかつて、ビットコインのインフラが大きなバリュエーションの余地を持つことを証明しました。2024年4月、Stacks の流通時価総額は一時約48.3億ドル、FDV は約60.5億ドルでした。
これは ZEST が同じバリュエーションをそのままなぞるべきだという意味ではありません。ただし、そもそもこの分野(レーン)には想像力が欠けていない、ということを示しています。
ZEST は2026年5月19日に Alpha に上場した後、初日の終値は約0.1446ドル。その後6月9日に約0.3497ドルまで上昇しました。 ZEST の重点は次の1本のローソク足ではありません。すでに検証済みの貸借業務を、ビットコインの資本層に持ち込めるかどうかにあります。プロダクトと収益が引き続き成長するなら、時価総額の小さいトークンから、市場が再評価するビットコインの金融資産へと変わっていく可能性があります。