Kelly 四币雷达 · 第 3 期 稳定币不是支付工具,而可能是链上金融的"美元结算层"
先给三个数字。它们单独看都普通,放在一起才有意思。
稳定币总供应 $303.1B,比 4 月峰值少了近 $200 亿——但 6 月单月调整后转账量创下 $1.79T 新高。存量在缩、流量在涨。
麦肯锡×Artemis:$35T 年化流水里真实支付只有 $390B(约 1%),B2B $226B 同比 +733%,只占全球 B2B 支付市场的 0.01%。
USDT 占 60% 市值,USDC 占 24%,但调整后流量里 USDC 拿 67–70%、USDT 只有 25%。
存量在缩,流量在涨,而"买咖啡"只占那 1%。
这三件事指向同一个结论:稳定币正在从"被持有的数字美元",变成"被反复使用的结算管道"。USDT 是"库存美元",USDC 是"流通美元"。
支付是真的,但它只是切口。真正的大头是交易结算、抵押品周转、保证金、国库调仓和机构间清算。
换句话说:稳定币争夺的从来不是支付市场,而是链上金融"用哪一种美元记账"这件事。
一、先把"支付"讲清楚:它真实存在,但被严重高估
稳定币行业有一个标题层面的问题。
一边是原始链上数据说每年有几十万亿美元在流动,于是有了无数"稳定币即将取代 Visa / SWIFT"的预测。另一边,麦肯锡与 Artemis 在 2026 年 2 月做了一件行业很少有人做的事:把这些流水拆开,问了一个更直接的问题——其中有多少是真实的支付?
答案是约 1%。
在约 $35T 的年化稳定币交易额中,去掉交易所内部调仓、做市商刷量、套利循环和智能合约自循环之后,真正对应"终端支付"的只有约 $390B。
拆开看:地域上,亚洲贡献约 $245B,占真实支付的六成,主要由新加坡、中国香港、日本三地驱动;北美 $95B,欧洲 $50B,拉美与非洲各自不到 $10 亿。
这两个 700%+ 的增速值得尊重,Visa 那边的曲线更能说明问题:稳定币结算的年化运行率,从 2025 年 11 月的 $3.5B,到 2026 年 3 月的 $7B,再到 9 月 8 日披露的 $20B,一年多涨了 15 倍以上;全球已有 160 多个稳定币联名卡项目在运行,卡支付量同比接近 +200%。
但量级还是要算清楚:$390B 大约只占全球每年 $2 千万亿级支付总量的 0.02%;B2B 那 $226B,只占全球 $160T B2B 支付市场的 0.01%。
所以我的判断:
支付是稳定币最真实的增长切口,但它现在还撑不起 $3,000 亿的估值故事。剩下的 $34.6 万亿,才是这个行业真正的主战场。
二、那 99% 的流水在干什么?答案是"结算"
传统金融里的美元,从来不只是用来买东西的。它同时是交易结算资金、抵押品、保证金、资产申购的支付腿、跨境调拨工具、机构间清算媒介。
链上正在把这些功能压进同一个美元流动性层,于是形成了这样一条循环:
美元 → 稳定币 → 代币化国债 / RWA → 借贷与抵押 → 交易与衍生品 → 稳定币结算 → 回到美元体系
这条链上有一个比市值重要得多的指标:换手率。
- USDT 市值 $183.3B,约占 60%
- USDC 市值 $74.3B,约占 24%
- 但在调整后转账流量里,USDC 占 67–70%,USDT 只有约 25%(6 月数据)
市值差 2.5 倍,流量差反方向 2.7 倍。这说明一件事:
USDT 是"库存美元" —— 停在交易所和新兴市场钱包里,等着被用。
USDC 是"流通美元" —— 被机构反复用来结算、申赎、抵押、清算。
还有一个容易被误读成利空的信号:今年 6 月,稳定币供应单月减少 $11.4B,是 2022 年 TerraUSD 崩盘以来最大的单月美元降幅。原因不是资金跑路,而是 GENIUS 法案(2025 年 7 月 18 日签署)禁止持牌发行人向持有人付息,OCC 又在 2026 年初把稳定币进一步定位成"交易工具而非储蓄账户"——于是闲置资金整体搬去了能生息的代币化国债(7 月末约 $17B)。
存量搬家,管道没变。 甚至可以说,正是这次搬家剥离了稳定币的"储值钱包"属性,留下的是更纯粹的结算功能。
所以别再只盯市值了:市值告诉你有多少美元在链上。结算量告诉你这些美元有没有变成金融基础设施。
三、Circle 正在把整条链买下来
9 月 16 日,Circle 的 Arc 主网上线。这不是"又发了一条公链",关键在三个设计:
1. USDC 就是 Gas。 网络费用直接用美元计价,目标约 $0.01/笔,最终性 <350ms,吞吐 3000+ TPS,出块 0.5 秒。机构不需要再持有一种波动的原生代币来付手续费。
2. 验证者是华尔街本身。 创始验证者包括 BlackRock、DTCC、ICE、Visa、Mastercard、渣打、SBI、Galaxy、MoneyGram、住友、Worldpay。网络采用许可型 PoA,计划 2027 年转向 PoS。
3. 资产端第一天就就位。 上线首日 100+ 应用与机构:Aave、Morpho 提供信贷,Uniswap 提供交易,BNY、HSBC、法兴、State Street 接入,BlackRock 的 BUIDL 与 Circle 的 USYC 提供代币化抵押品。DTCC 计划 2027 下半年在 Arc 上支持 DTC 托管资产的代币化。测试网自 2025 年 10 月起已处理 7 亿多笔交易。
Circle 同时完成了 100 亿枚 ARC 的创世铸造,但明确表示这"不等于公开发币承诺";此前 Arc 代币预售融资 $2.22 亿,网络估值 $30 亿。
六天后,9 月 22 日,Binance 宣布向 Circle 战略投资 $100M(1,237,011 股 A 类股,@$80.84,约 5% 折价),并签下五年商业协议,重点是新兴市场的 USDC 分发。
这里有一行发布会没强调、但对理解稳定币生意最关键的细节:Circle 需要按 Binance 钱包基础设施中持有的 USDC 余额,向 Binance 支付月度激励费。
也就是说,这是渠道费。稳定币的护城河不在技术,在分发——而分发是要持续付费的。
把这些串起来看:USDC → Arc → Binance → Payments Network → 传统金融机构。
这已经不像一家"稳定币公司",更像是在搭一张互联网原生美元的金融网络。而谁控制稳定币,谁就有机会控制链上美元流动的入口。
四、结算层的四种形态,已经分化出来了
$USDT —— 离岸美元与交易所的报价基准
$183.3B,Tron 与离岸交易所流动性的绝对主力,新兴市场的事实美元替身。它的角色从来不是支付,而是全球加密交易、场外套利与跨境资金流转之间的清算基准货币。
$USDC —— 合规结算中枢
$74.3B。Aave、Morpho 里份额最大的抵押资产之一;BUIDL、USYC、USDY 等代币化国债产品统一的申赎货币;Visa 选择的结算轨道;现在还是 Arc 的 Gas。它是链上各条金融产品线之间互相记账的"中央货币"。
$USDE —— 链上原生的收益型合成美元
不靠银行存款,靠 delta 中性对冲生成。它的意义在于证明了"链上原生、可组合、还带收益"的美元是可能的。
但代价也很实在:供应量从 2025 年 10 月 4 日的峰值 $14.82B,跌到 2026 年 4 月 28 日的 $3.75B,缩水约 75%;2025 年 10 月 11 日那场 $190 亿清算级联中,USDe 一度脱锚至 $0.97,数小时内恢复;sUSDe 的年化从 6.58% 压到 3.9% 附近,delta 中性策略在储备中的占比从约 11% 降到约 1%,收益来源被迫转向 RWA、机构借贷与黄金基差。
合成美元的尾部风险定价方式,和 USDT / USDC 完全不是一回事。
$RLUSD —— 机构自己下场建管道
从 2024 年底上线到 2026 年 9 月 16 日,市值约 $2.3B,年内增长 1,278%(XRPL 上约 $963M,以太坊上约 $1.05B)。
打法和前三家都不同:不靠交易所流动性起量,而是把管道整条买下来——$12.5 亿收购 Hidden Road(现 Ripple Prime,年清算约 $3T,RLUSD 对 300+ 机构客户作为零折价抵押品)、$10 亿收购 GTreasury(触达 1,200 名企业财务,年处理 $13T)。牌照上拿到 NYDFS 信托牌照、OCC 有条件批准、日本 JFSA(6 月 25 日)、卢森堡 MiCA CASP(7 月 6 日,覆盖 30 个 EEA 国家)。场景上打通了 Securitize(BUIDL / VBILL 24 小时兑换 RLUSD)、DBS 与 Franklin Templeton 的代币化货基,以及 Mastercard 与 WebBank 的卡结算试点。
这四家的共同点不是"更好的支付",而是:让交易所、借贷协议、代币化国债、机构托管这些互不相通的金融产品,能用同一种美元语言互相结算。
五、回到四币:如果美元结算层成立,价值落在哪一层
ONDO|资产层:决定什么能上链
代币化国债平台约 $2.6–2.7B,Ondo Stocks 8 月突破 $10 亿,生态持有人约 20 万。它的任务是把美国国债、股票、基金搬上链。资产越多,需要的结算货币就越多——资产层和货币层是共生关系,不是两个独立赛道。
LINK|基础设施层:决定这些系统怎么连
结算层最怕两件事:脱锚和资产虚标。Chainlink 的 Proof of Reserve 已验证 $17B+ 储备资产、40+ 活跃数据源;CCIP 累计跨链量超 $22B,连接 60+ 条链,追踪口径的预言机份额约 63%。
更关键的是机构入口:DTCC 把 Chainlink 的 CRE 与数据标准集成进 Collateral AppChain(预计 Q4 上线);Bottomline(年处理 $16T+)用 CCIP 让 600+ 家银行以现有 ISO 20022 系统接上链;Project Pangea 联合 50+ 家银行(合计 $10T+ AUM)做跨境 T+0 原子结算;Fidelity International 的 FILQ、State Street 与 Galaxy 的 SWEEP 都跑在 Chainlink 上。
LINK 真正值得研究的不是"稳定币概念",而是金融资产上链之后,系统之间需要多少可信数据与互操作性。
UNI|流动性层:决定资产在哪里交换
近 30 天 DEX 成交量 $70.6B,超过 PancakeSwap、BisonFi、Meteora 三家之和($44.6B);累计成交约 $3.7T,累计费用约 $5.1B;61.73% 的"曾经在 DEX 交易过的钱包"用过 Uniswap。9 月 10 日上线的 v4 StablePair Hook,直接在协议层把稳定币套利价值还给 LP(首批 USDC/USDG、USDC/USDT 池)。
如果稳定币成为结算层,UNI 的角色会从"去中心化交易所"逐渐变成"链上资产流动性的公共市场"。
HYPE|交易层:稳定币 → 保证金 → 永续
Hyperliquid 上目前沉淀约 $5.5B USDC,相当于全部流通 USDC 的 8%。
2026 年 5 月起,Coinbase 成为 Hyperliquid 上 USDC 的官方储备部署方,约 90% 的成本调整后储备收益返还给协议(估算每年 $135–160M,相当于协议收入 +20%);Coinbase 与 Circle 各质押 50 万枚 HYPE 作为可罚没担保。曾经的原生稳定币 USDH,供应峰值仅约 $1 亿,2026 年中被 1:1 赎回、合并回 USDC。
另一条曲线更能说明结算层的迁移方向:RWA 永续占 Hyperliquid 永续成交量的比例,从 2025 年 12 月的约 4%,涨到 2026 年 8 月的约 65%,已上线 140+ 个非加密永续市场。同期平台未平仓合约回到 $14.3B(9 月 8 日),基本收复了 2025 年 10 月 10 日单日 -56% 的失地。
稳定币 → 保证金 → 永续 → 成交量,这个闭环已经在跑。稳定币就是链上交易市场的燃料。
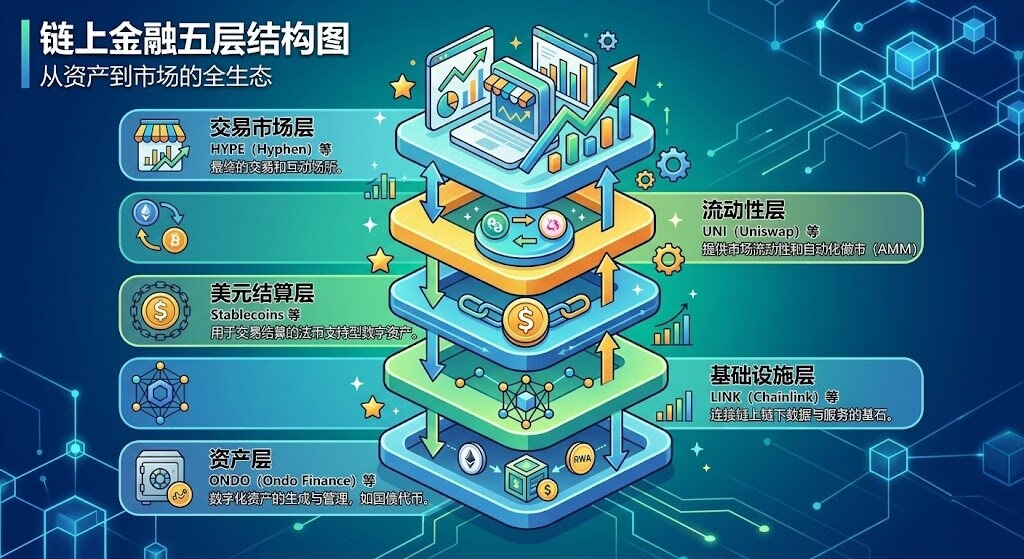
六、把五层放在一起
资产 ONDO → 基础设施 LINK → 美元结算层 Stablecoin → 流动性 UNI → 交易市场 HYPE
稳定币之所以是其中最关键的一层,是因为它是唯一能同时穿过"传统金融的合规世界"和"DeFi 的无许可世界"的资产:它既是资产层的申赎货币,也是交易层的保证金,还是流动性层最主要的计价对。
前两期我画的是四币地图,这一期补上的,正是四币之间那块缺口——货币层。
结论
我更愿意这样理解链上金融:
ONDO 解决"资产上链",稳定币解决"美元上链",LINK 解决"系统互连",UNI 解决"资产流动性",HYPE 解决"交易市场"。
而稳定币最大的机会,可能不是成为更好的支付工具,而是成为这几层共同使用的美元结算层。