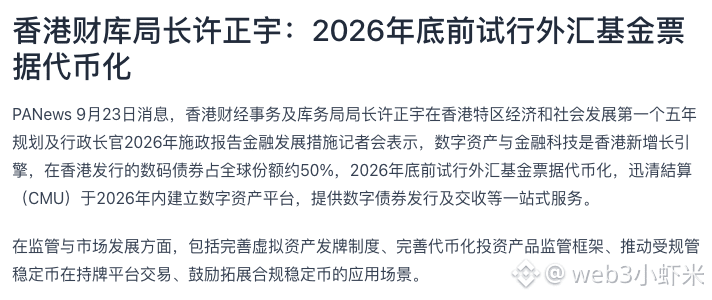
香港財政事務及び庫務局局長の許正宇が、施政報告に関する記者会見で示した一連のタイムラインは以下の通りです。2026年末までに外貨基金手形のトークン化を試験的に導入し、清算(CMU)は2026年以内にデジタル・アセット・プラットフォームを構築して、デジタル債券の発行と決済をワンストップで提供します。彼はまた、香港で発行されるデジタル債券が世界に占める割合は約50%であることを挙げ、デジタル・アセットと金融テクノロジーを香港の新たな成長エンジンとして位置づけました。
この表明で注目すべき点は、「トークン化」という言葉そのものではなく、対象(裏付け)にあります。外貨基金手形は香港ドルのマネーマーケット商品であり、その背後には香港金融管理局(HKMA)の資産負債表があります。これをトークン化することは、発行体による自発的な債券の実験にとどまらず、公的な負債と決済インフラのレベルへトークン化を押し進めることを意味します。波及の連鎖も比較的明確です。公的手形をオンチェーン化し、CMUがプラットフォームを整えることで、まずは発行・決済の“経路”が変わり、その経路の中で今後、どの合規商品が走れるかが決まっていきます。
監督側の整備についても同様に具体的に指摘されています。すなわち、仮想資産のライセンス制度の整備、トークン化投資商品の監督枠組みの整備、規制対象のステーブルコインをライセンス保有プラットフォームでの取引へと後押しすること、そして合規ステーブルコインの活用シーンの拡大を奨励することです。これら4点をまとめて見ると、発想はまずライセンス保有の導線と規制対象のツールを用意し、その後に活用シーンを議論するものであって、逆ではないことが分かります。暗号資産市場にとってこれは制度面での“ゆっくり効いてくる要因(スロー・バリアブル)”であり、短期的に価格を動かす直接要因とはなりにくく、具体的な影響はプラットフォームが実際にどの形で落ちるか、また参加する機関の範囲によって左右されます。
次の段階では、次の2つの変数を注視できます。1つ目は、CMUのデジタル・アセット・プラットフォームが2026年以内に予定通り立ち上がるか、そして既存の決済システムへの接続がどのような方式で行われるか。2つ目は、外貨基金手形のトークン化の試験範囲と参加者リストで、これによってそれが単なる技術デモにとどまるのか、実際に流動性が形成されるのかが決まります。
#安定币
この表明で注目すべき点は、「トークン化」という言葉そのものではなく、対象(裏付け)にあります。外貨基金手形は香港ドルのマネーマーケット商品であり、その背後には香港金融管理局(HKMA)の資産負債表があります。これをトークン化することは、発行体による自発的な債券の実験にとどまらず、公的な負債と決済インフラのレベルへトークン化を押し進めることを意味します。波及の連鎖も比較的明確です。公的手形をオンチェーン化し、CMUがプラットフォームを整えることで、まずは発行・決済の“経路”が変わり、その経路の中で今後、どの合規商品が走れるかが決まっていきます。
監督側の整備についても同様に具体的に指摘されています。すなわち、仮想資産のライセンス制度の整備、トークン化投資商品の監督枠組みの整備、規制対象のステーブルコインをライセンス保有プラットフォームでの取引へと後押しすること、そして合規ステーブルコインの活用シーンの拡大を奨励することです。これら4点をまとめて見ると、発想はまずライセンス保有の導線と規制対象のツールを用意し、その後に活用シーンを議論するものであって、逆ではないことが分かります。暗号資産市場にとってこれは制度面での“ゆっくり効いてくる要因(スロー・バリアブル)”であり、短期的に価格を動かす直接要因とはなりにくく、具体的な影響はプラットフォームが実際にどの形で落ちるか、また参加する機関の範囲によって左右されます。
次の段階では、次の2つの変数を注視できます。1つ目は、CMUのデジタル・アセット・プラットフォームが2026年以内に予定通り立ち上がるか、そして既存の決済システムへの接続がどのような方式で行われるか。2つ目は、外貨基金手形のトークン化の試験範囲と参加者リストで、これによってそれが単なる技術デモにとどまるのか、実際に流動性が形成されるのかが決まります。
#安定币