


オリジナル IOSG Ventures IOSG Ventures 2026年9月21日 20:01 広東
本記事は学習・交流のためにのみ使用するものであり、いかなる投資助言も構成しない。転載する場合は出典を明記し、またIOSGチームに連絡して許可および転載の注意事項を取得すること。記事中で言及されているすべてのプロジェクトは、推薦または投資助言ではない。
著者|Ethan @IOSG
TL;DR
2026年以降、バイナンス現物は42のトークンを上場廃止しており、2022年以降のいかなる“通年”よりも多い。U本位永続先物では28件を上場廃止。平均すると28日に1回のペースで上場廃止の告知が出ており、delist は加速している。
現物は“古いコイン”を切り、先物は“新しいコイン”を切る。現物が上場廃止されるときの中位の生存年数は、2022年の4.1年から5.1年へ延びている。先物は1.3年から0.8年へ短縮している。
バイナンスの先物と現物の両方で上場廃止されたトークンでは、上場廃止のパスは通常 from Perps to Spots となる。
生死を決めるのは FDV と OI であり、出来高ではない。FDV が 10m 米ドル未満の現物トークンは、2026年に49%が上場廃止された。100m 超のものは1つもない。一方、日次平均出来高が 1M〜3M の範囲でも 10.6% が上場廃止されている。OI が 1m 未満の上場廃止率は31%、20m 超は0%;
バイナンスの自社発行チャネルは、いかなる保護も提供しない。2026年に上場廃止された先物トークンの63%は Binance Alpha 由来で、delist spot 42件のうち11件は Launchpool または Launchpad 由来。
本データはバイナンス公式発表、バイナンス取引所および CoinGecko から取得しており、2022年2月17日から2026年8月11日までの全歴史的な現物上場廃止イベント144件、先物上場廃止イベント150件を含む。主に2026年のバイナンスのトークン上場廃止イベントに焦点を当て、その背後にある淘汰ロジックを分析する。トークンの出所、完全希薄化評価(FDV)、出来高などの観点から、トークン生存への主要な影響を解き明かし、セカンダリー市場の投資家が上場廃止リスクを識別できるよう、またプロジェクト側の“棚管理”に向けた定量的な参考を提供することを目的とする。

2026年の現物上場廃止の数量は、2022年以降の新記録となり、上場廃止のバッチが加速している。
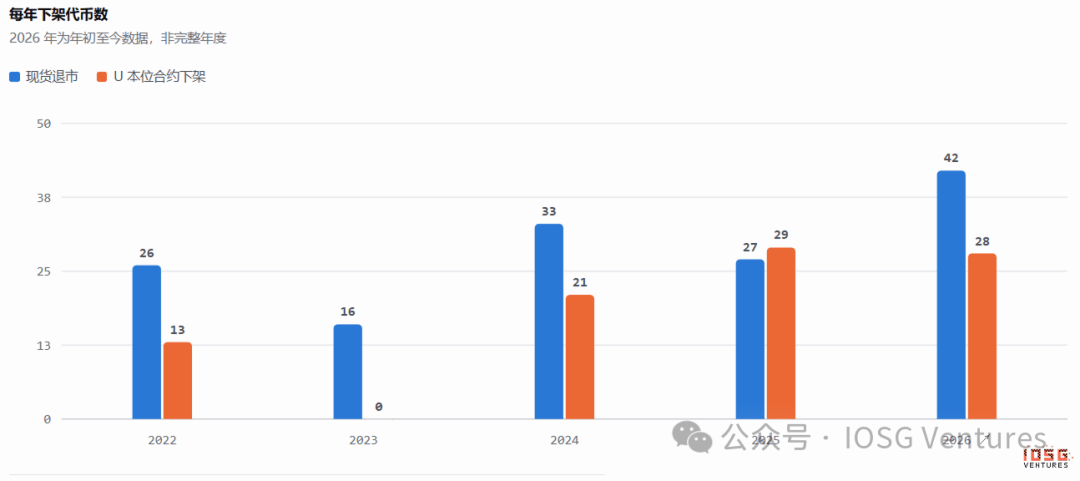
現物42件、先物28件。これは過去8か月間の上場廃止数。現物のdelistは、直近4年の上場廃止数のピークをすでに超えている。米株のショックの影響もあり、今年末までにこの数字はさらに大幅に増える見込みだ。
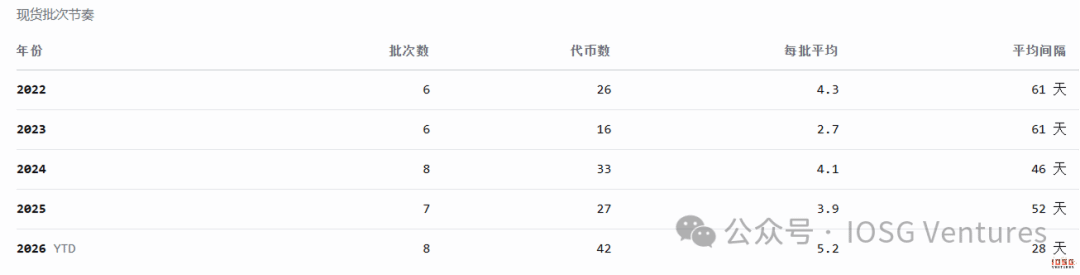
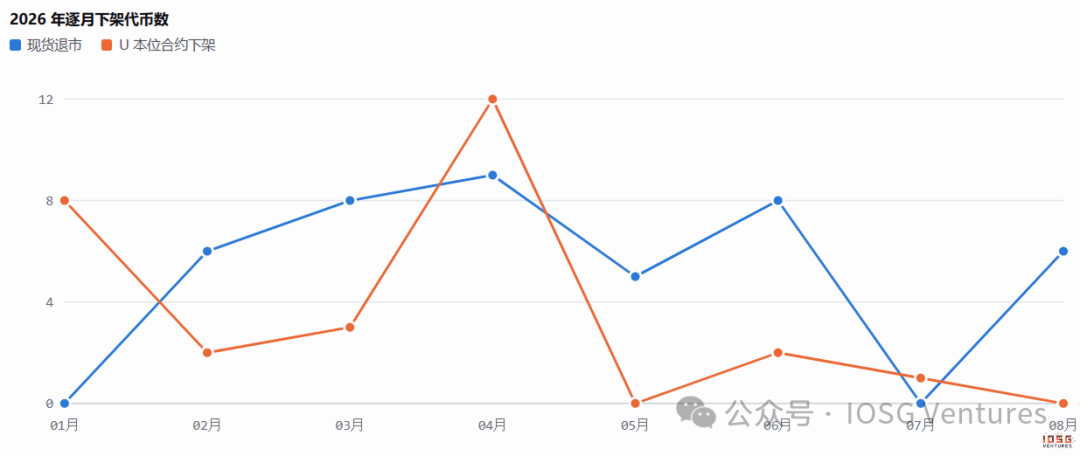
上場廃止のバッチが加速している:2026年は平均で28日に1バッチで、2025年の平均52日に比べて短い。1バッチあたりの上場廃止数も多くなり、平均で1バッチが5件を超える。8回の告知の間隔は8日〜44日の範囲に分布し、最短は4月9日と4月17日の2回が連続で、上場廃止数はその月に9トークンに達した。

現物は削れば削るほど古くなる。先物は削れば削るほど新しくなる。
上場廃止時点での中位の生存年数:現物は4.1年(2022)→5.1年(2026)、先物は1.3年→0.8年。現物上場廃止トークン42件のうち31件は2021年以前に上場したもので、PIVX、FUN、LRC の3つはいずれも8.6年を支えた。28件の先物上場廃止イベントはすべて2024年以降に上場した先物で、そのうち23件は2025年に上場したもので、半年以内に生き残れなかったのは11件。
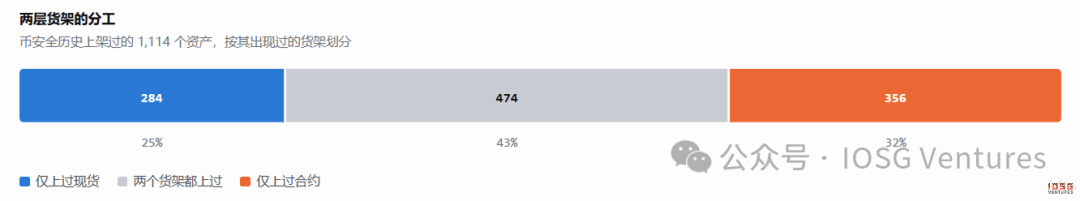
同じ取引所であっても、2つの棚の淘汰ロジックは正反対だ。
コイン安全(币安)の歴史上場は1114種類のアセット。そのうち284は現物にしか上場していない、474は現物と先物の両方に上場している、356は先物にしか上場していない。2026年に上場廃止された先物トークンの93%は、決して現物に上場したことがない。それらは、保管、ノード運用、コンプライアンスの約束が必要な現物プールに一度も入っていなかった。
先物レイヤーは低いコミットメントの“見積り(报价)レイヤー”:現金決済で、保管は不要で、裏付け(バッキング)にもならない。だから、ホットなナラティブを素早く上場でき、同様に素早く外すことができる。現物レイヤーは保管+裏付け(バックアップ)のレイヤーで、1つのコインを上場するたびに、長期のウォレット、ノード、コンプライアンス責任が発生する。2つの“棚”の上場廃止のスピードが違うのは、上場時に払うコストがそもそも違うからだ。
だから、この2本の線を一緒に見ると、現物の上場廃止は過去の在庫整理であり、先物の上場廃止は投機の試行錯誤により広がった“リスク露出”を回収することだ。

上場廃止の手順:From Perps to Spot
2つの棚のうちどちらか一方で上場廃止されたプロジェクトを集計:
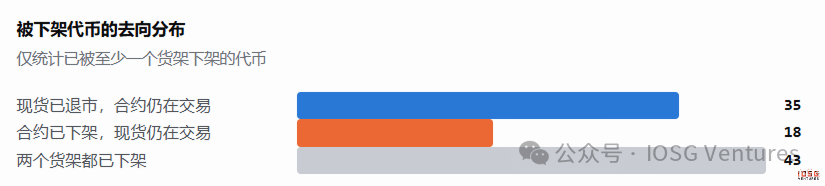
「現物は上場廃止されたが先物は取引され続けている」ケースは35件、逆のケースは18件。2つの棚の両方で上場廃止されたものは43件ある
現物を切ることで実際の運用コストを節約でき、さらに規制・評判面での露出も低減できる。先物を切ることでお金を節約しても足りず、潜在的なリターン、つまりボラティリティ、ファンディング費率、そして清算(爆倉)を放棄することになる。ファンダメンタルがすでに尽きた資産でも、純粋な金融デリバティブとしてはまだ利益を出せる。

どのプロジェクトが消えているのか
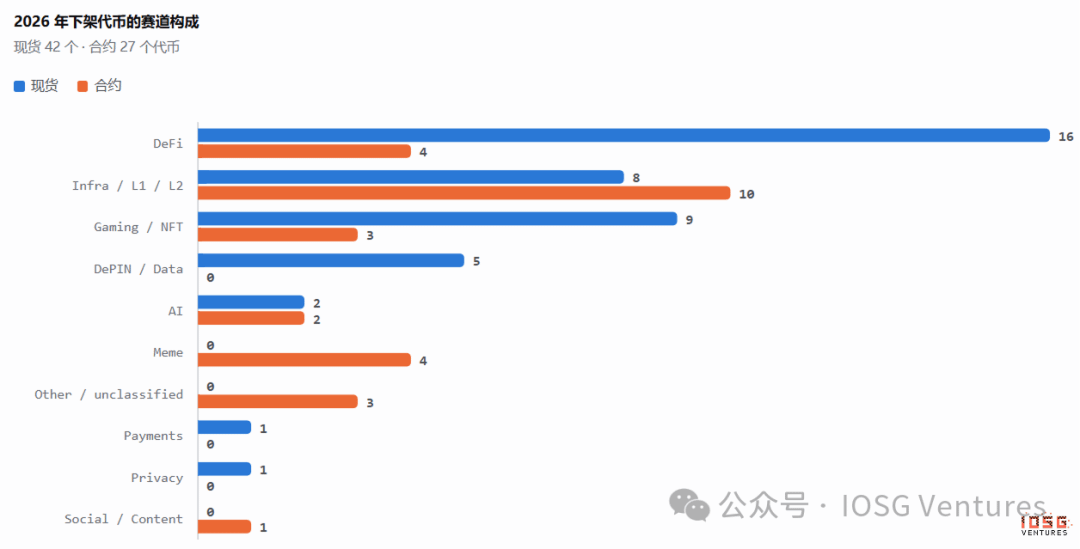
2026年の現物上場廃止のレール構成:DeFi 16件(38%)、Gaming/NFT 9件(21%)、Infra/L1/L2 8件、DePIN/Data 5件。前2カテゴリの合計は約6割に近く、その大半は 2020〜2021年に上場した資産である。42件のうち20件がこの2年間に集中している。
先物側は構造がまったく違う:Infra/L1/L2 は10、DeFi は4、Meme は4。主に清掃(整理)されるのは、直近2年のナラティブだ。
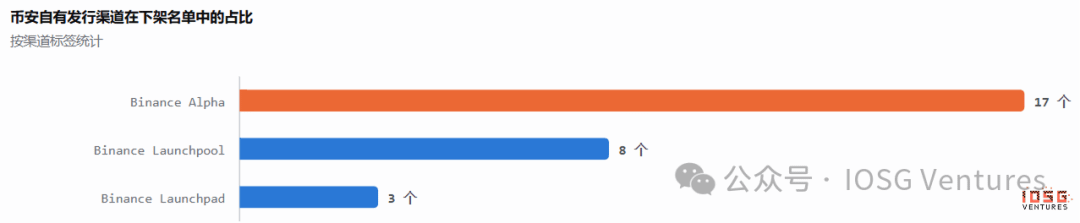
バイナンスの自社発行チャネルは、リスト内での比率が低くはない。2026年に上場廃止された先物トークンの63%は Binance Alpha Spotlight 由来で、ZKJ、PUFFER、TANSSI、YALA が含まれる。現物42件のうち11件(26%)は Launchpool または Launchpad 経由で、NTRN、RDNT、HIGH、MBOX、HFT が該当する。最も極端なのは A2Z。Launchpad プロジェクトで、2025年7月に現物へ上場し、2026年4月に上場廃止。生存は8か月だった。
Alpha または Launchpool で得られるのは、1回の配布と一段の露出であって、長期のシート(継続的な優先枠)ではない。

生死を決めるのは FDV と OI であって、出来高ではない。
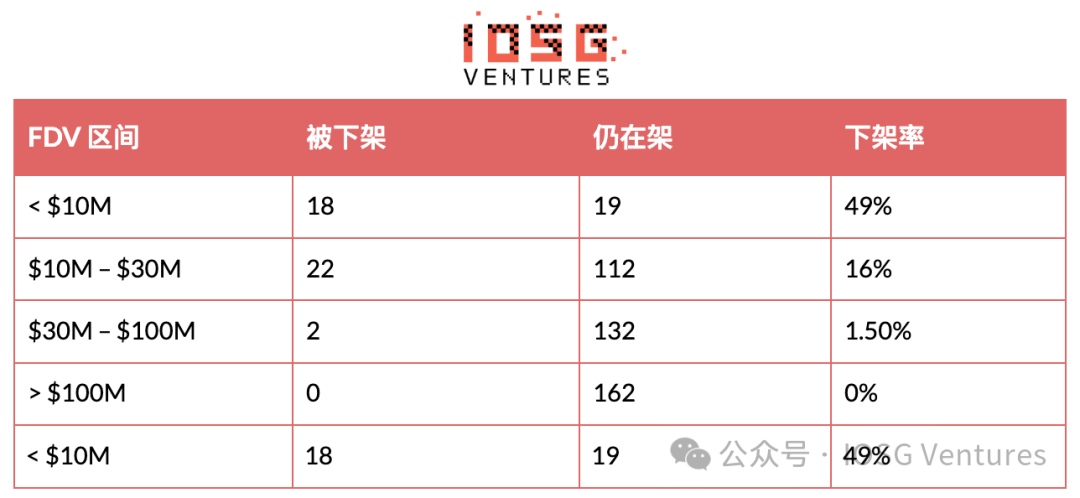
バイナンスの現物については、2026年に上場廃止されたトークンと、その当時まだ上場していたトークンを同一のレンジに入れて、FDV と出来高指標で各レンジの上場廃止比率を計算して比較する。
現物は FDV による上場廃止率
現物は日次平均出来高による上場廃止率
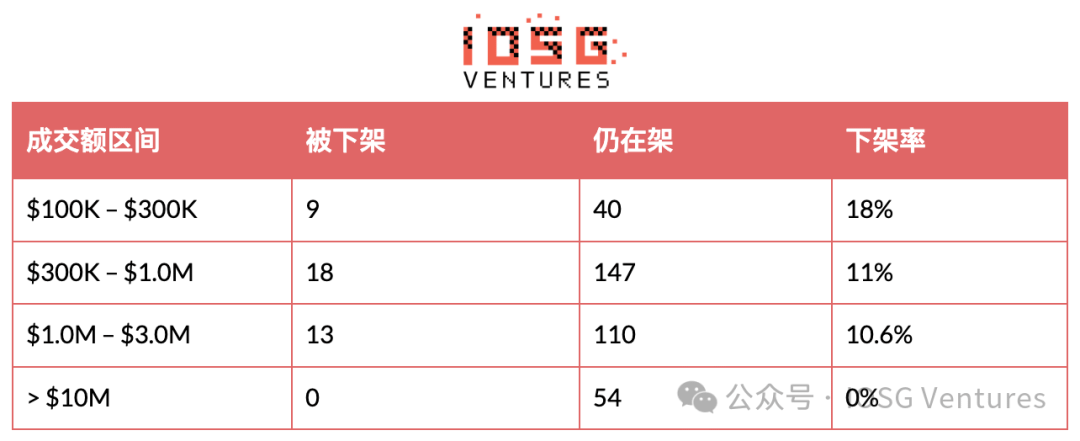
上場廃止されるプロジェクトの FDV による区別度は非常に明確だ。FDV の閾値が10mのとき、上場廃止率は49%から16%へ落ちる。その間に2つの桁(オーダー)を跨いでいる。出来高が100k m から 3m の間ではほぼフラットな線で、上場廃止率は10%〜18%の範囲に収まっている。四分位数で見る場合も同様:現物の上場廃止グループの FDV 中央値は 1053万ドル、在架グループは 5688万ドルで、差は5.4倍。出来高中央値は 65万対 119万で、差は1.8倍にとどまる。
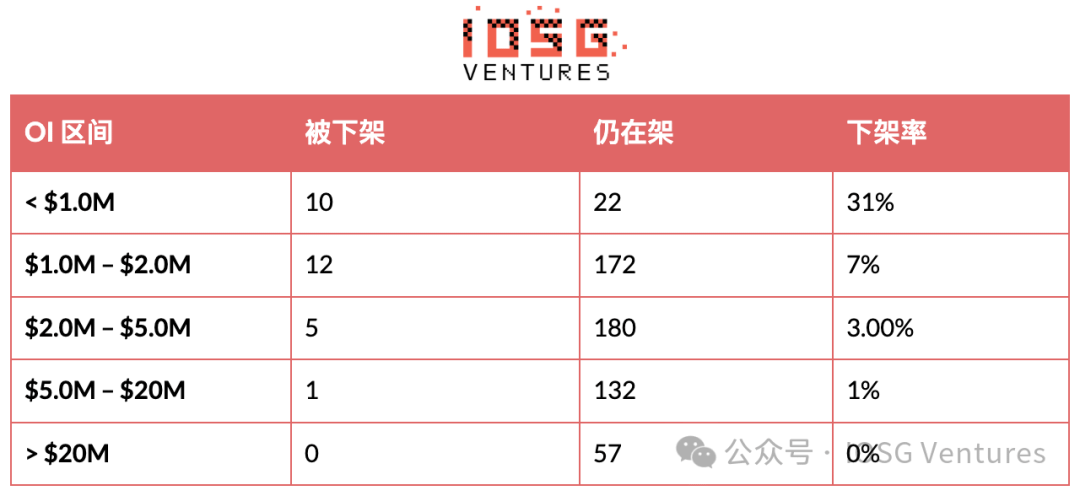
先物側では、我々は主に未決済建玉(Open Interest)の指標に注目している
U本位先物は未決済建玉量(OI)で区分した上場廃止率
U本位先物は先物の日次平均出来高で区分した上場廃止率
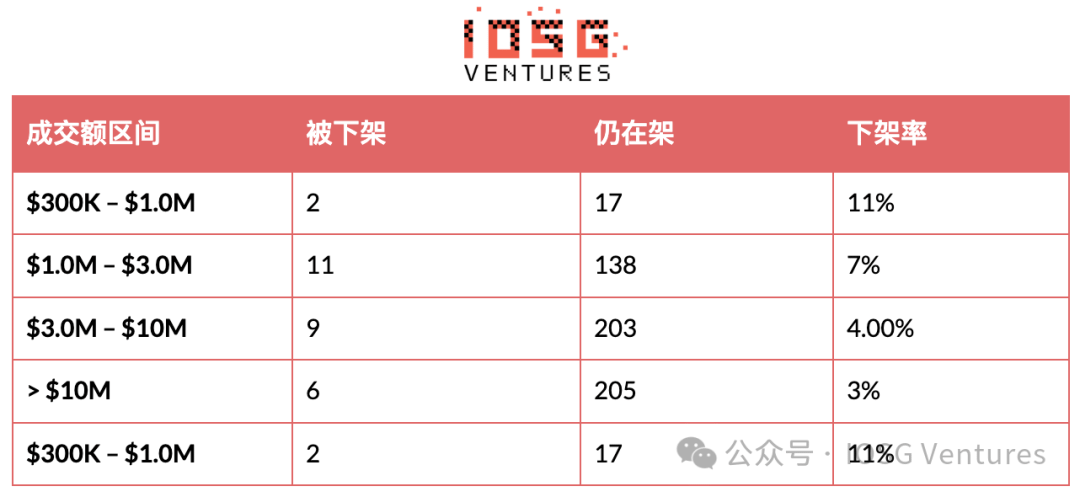
OI が 1m 未満の上場廃止率は31%、20m 超のものは0%。上場廃止グループの OI 中央値は 1.21m、未上場廃止グループは 3.13m。一方、先物の出来高(取引額)が100m以上のレンジでも 2.8% が上場廃止されている。COMMON 公告の前日の平均出来高は 29.35m、RVV の取引量は 2.854m だが、それでもバイナンスの先物で除外された。
出来高は偽取引(Wash Trading)、高頻度の量的取引、短期での頻繁な持ち替えによる“でっち上げ”に非常に左右されやすい。たとえ日次で数百万ドルの取引高が表示されても、それがごく小さな資金プール内での低コストな“受け渡しによるノイズ”にすぎない場合、資産の真の健康状態を反映できない。対照的に FDV は、プロジェクト全体の資本滞留と投げ売り耐性の土台であり、現物が受け止められる力を決める。OI は、板面に滞留している実在の証拠金と駆け引き資金を表し、先物の深さとリスク管理の安全性を決める。だからこそ FDV と OI が、資産の長期の継続価値とリスクの下限を最も硬く示す指標なのだ。

啓発
#
プロジェクト側へ:資本と資金の滞留を重視し、架空の刷量は捨てよ
偽の刷量をやめろ:出来高は流動性の枯渇を隠せない。マーケットメイカーや量的な“対倒”で作られた取引高は、保険(シールド)にならず、リスク管理は資金の滞留(留存)だけを見る。
FDV/OI 防線を守れ:現物はプロジェクトの時価総額と資本の滞留(FDV は $10M 以上を維持)を必要とし、先物は実在するヘッジと駆け引き資金を導入せよ(OI は $1.0M 以上を維持)。
チャネル露出は“身代わり”ではない:Binance Alpha または Launchpool/pad は最初の露出を提供するだけ。上場後に本物のエコシステムと資金プールがなければ、同様に素早く上場廃止される。
#
投資家へ:偽の流動性に警戒し、ハードなリスク管理指標を追跡せよ
高い出来高トラップを回避せよ:出来高は高いが FDV または OI が低いアセットには警戒する。こうしたアセットは、刷量による偽の見かけであることが多く、いつでも清算・上場廃止のリスクに直面する。
退場(上場廃止)警告のレッドラインを設定:現物の FDV < $10M、先物の OI < $1.0M を高リスクの上場廃止レッドラインとし、タイムリーに全清算またはレバレッジを下げて、流動性のディスカウントや踏み抜き(穿倉)損失を回避せよ。
棚卸し(貨架)淘汰のロジックを区別:老舗の DeFi/Gaming プロジェクトは、FDV の縮小により現物の上場廃止に備えるべき。直近2年の新しい物語(新ナラティブ)系プロジェクトは、先物の OI が乏しい場合、デリバティブの上場廃止が引き起こす連鎖的な投げ売りに備える必要がある。