


0xjacobzhao IOSF 2026年9月21日 20:14 日本
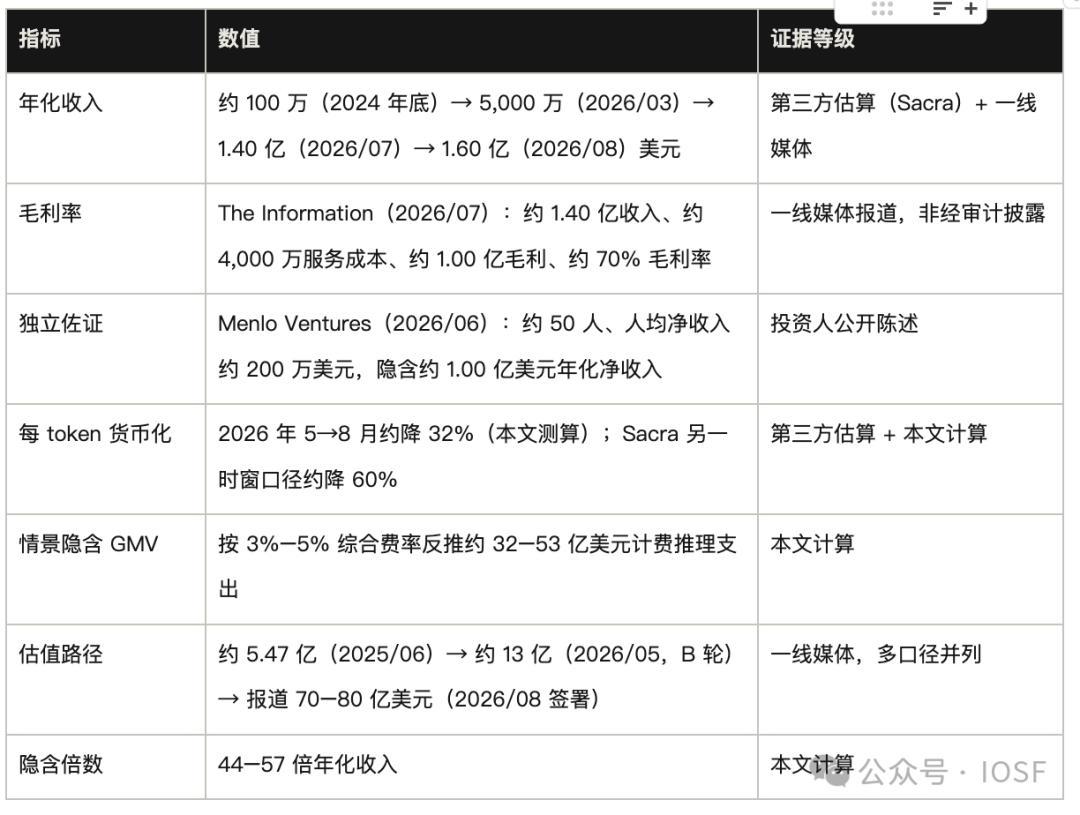
2026年8月19日、Stripe は OpenRouter との買収合意を発表しました。これは同社設立以来最大の買収取引です。双方は最終的な対価を開示していません。報道によればその金額は70億〜80億ドル超の範囲で、(ニューヨーク・タイムズ)による推計は約75億ドルです。これを、83日前の約13億ドルの評価額のBラウンドと比べると、わずか3か月未満で約6倍の再評価(リプライシング)に相当します。
OpenRouter がやっていることはそれほど複雑ではありません。500以上のモデルと80以上の計算リソース提供者を、OpenAI互換のインターフェースに収れんさせるだけです。成功したのは、推論ニーズを集約でき、しかも非常に大規模にできるという点です。しかし同時に、構造的な矛盾も露呈しました。プロトコルの標準化が進むほど、クライアントは base URL を1行書き換えるだけで抜け出せるのです。つまり、この取引の本当の命題は次のことです。ポータブルなオーダーフローを、移植できない(=依存度の高い)モデルのインテリジェンスへと変換できるのか?
核心观点 / KEY TAKEAWAYS
▪価値と壁は同じトレンドから生まれる:モデルの代替可能性が高まるほど、多モデル選択と動的ディスパッチの価値が拡大し、それがOpenRouterの存在基盤になる。だが、ゲートウェイの相互運用性も同時に強まっており、開発者の切り替えコストは限界まで下がる。OpenAI互換により、どんな代替案も瞬時に接続できる。同じ力が、順風にも逆風にもなる。
▪供給側は実在する市場だが、独占の壁ではない。同じモデルがOpenRouter上では十数社の推論サプライヤーによって同一の場で入札され、価格、スループット、可用性には明確な差がある。複数サプライヤーによる冗長性が可用性を押し上げる効果は測定可能だ。しかし同じサプライヤー群がVercelなどの競合ゲートウェイにも同時に接続している――マルチホーミングは常態。したがって、計算流動性は検証済みの市場効果であって、排他的な堀ではない。
▪「無加値(ゼロ加価)」の圧力下では、取り分モデルは高いバリュエーションを維持しにくい:クラウド事業者とプラットフォーム勢が、基本ルーティングを無料インフラとして奪い合いに出ている。単一Tokenのマネタイズ率は継続的に下押しされ、純粋な通路(パイプ)への抽成では40倍以上のP/Sを支えにくい。
▪Stripeが賭けているのは「パイプ」から「コントロールポイント」への跳躍だ。買収の狙いは「モデル・ルーティング+テレメトリ・データ+Agentの身元/予算/決済」を一本につなぐことにある。代替可能なミドルウェアから、切り離せないAgent取引の制御点へ進化できるか――それが今回の勝負の成否を分ける。
01 /
OpenRouterとは:問題、顧客、そしてプロダクト
▍1.1 OpenRouterが解決するのは「1つのAPIで複数のモデルにつなぐ」ことだけではない
OpenRouterが解決しているのは、「1つのAPIで複数のモデルに接続する」利便性の問題だけではない。極度に断片化した推論市場において、AI Builderがモデル選択、サプライヤーの手配、可用性、レイテンシー、コスト、データ戦略を継続的かつ動的に管理するための問題を解いている。モデル数が100を超え、最前線の性能が頻繁に入れ替わり、さらにToken価格が持続的にデフレしていく中で、アプリを単一モデルに強く結び付けることは重大な危険になる。これは単にコストが非効率であるだけでなく、単一障害点のダウンリスク、そして新モデルが公開されたときの迅速な移行能力を失うことも意味する。
▍1.2 真の顧客はAI builderであり、一般のAIユーザーではない
OpenRouterが開示している月次400兆+ Token処理量、1,000万+のグローバルユーザー、80+のサプライヤー、500+のモデル、そして25万+のアプリが420万+のエンドユーザーをカバーしていること――これらはB2B2Cの実態構造を明確に示している。OpenRouterは、一般のAI消費者に直接向けているのではなく、開発者と、その下流のエンドユーザーの間にポジションを取っている。
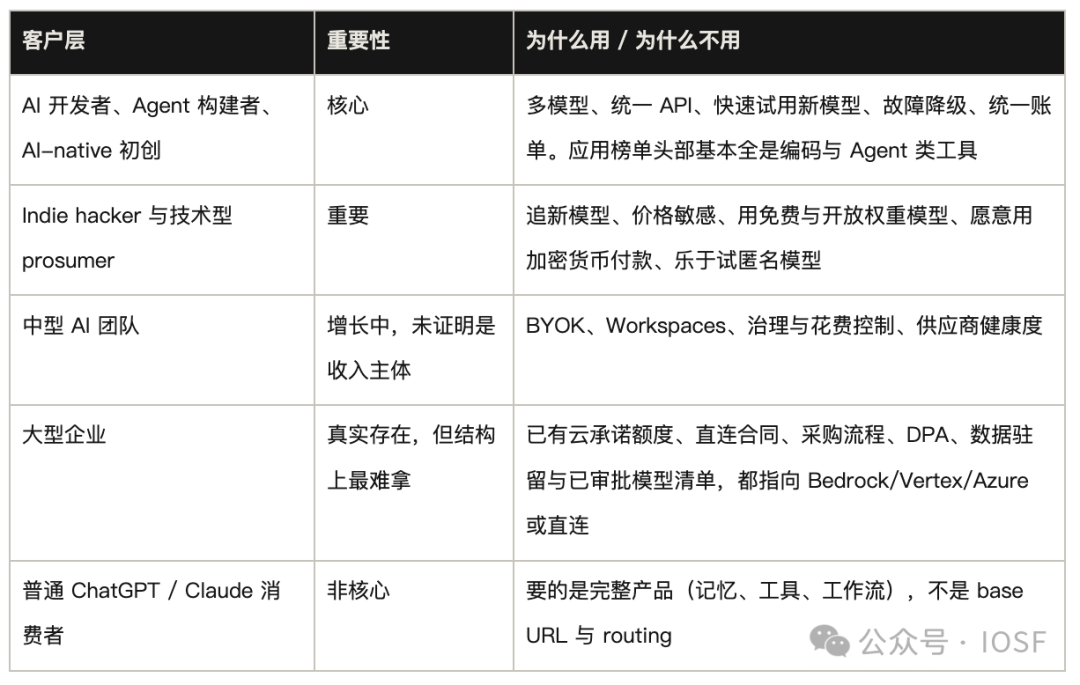
「より多くの人がAIを使う」という事実はほぼ確実に起きるが、その流量増分は完全にOpenRouterを通る必要はない。「人が選ぶプロダクト」モデルでは、ユーザーがChatGPTやClaudeを自分で選び、ルーティングは人間の脳内で起こる。購入しているのは完全なエンドツーエンドのアプリであり、OpenRouterの価値は高くならない。「ソフトウェアがモデルを選ぶ」モデル、つまりAgentがタスクのたびにリアルタイムで最適なモデル、計算サプライヤー、価格、レイテンシーを自動マッチングするようになって初めて、OpenRouterの価値は最大限に解放される。
▍1.3 プロダクトスタック:ゲートウェイから始まり、価値はその上の2層
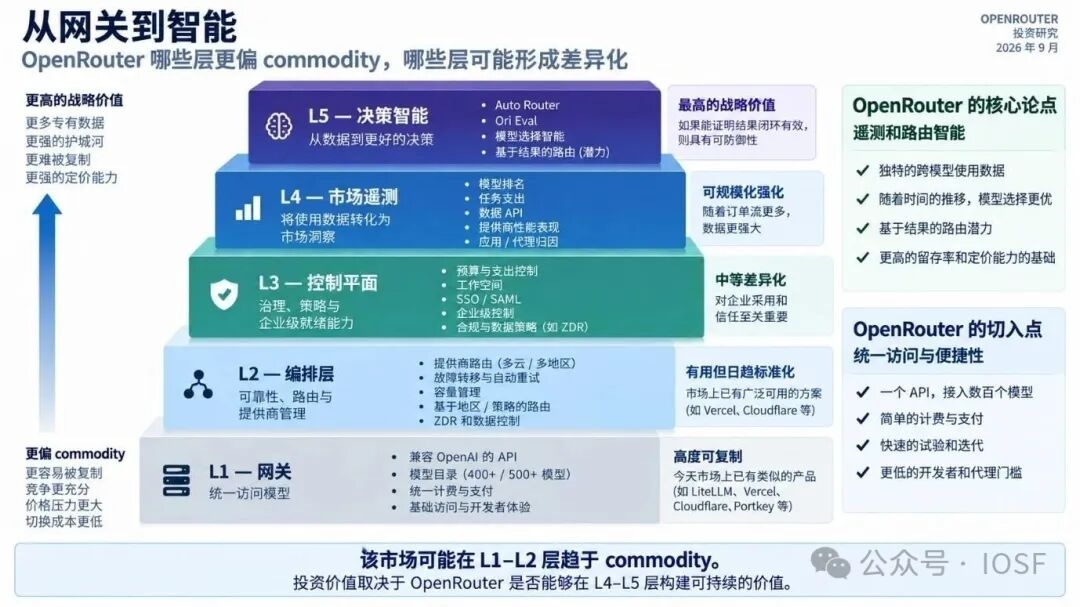
図1 OpenRouterプロダクトスタック L1〜L5。
OpenRouterはゲートウェイから市場に入っているが、そのバリュエーション・プレミアムや投資論点は、完全にデータと意思決定の層に基づいている。L1ゲートウェイ接続(Gateway)、L2オーケストレーション調達(Orchestration)、L3コントロールプレーン(Control Plane)はすでに高度にコモディティ化されており、レース(競争)のための基本的な卓上チップになっている。差別化と価格決定力を作る唯一の陣地は、L4市場テレメトリ(Market Telemetry)とL5意思決定インテリジェンス(Decision Intelligence)だ。
▪L1 ゲートウェイ接続(Gateway):OpenAI互換の統一API、統一課金、そして数百のモデルを高速に試用できる。複製の難易度が極めて低く、競合(例:LiteLLM、Vercel、Portkey)なら瞬時に代替可能。
▪L2 オーケストレーション(Orchestration):マルチクラウド/マルチリージョンのフォールト・ディグレード、自動リトライ、容量管理、動的な計算(算力)ルーティングを担当。実用的だが、オープンソースのミドルウェアやクラウド事業者の標準化機能として徐々に一般化している。
▪L3 コントロールプレーン(Control Plane):予算管理、ワークスペース管理、SSO/SAML、ZDR(ゼロ・データ保持)などのエンタープライズ向けコンプライアンス制御を含む。適度に差別化された機能であり、中大型企業への通行証。
▪L4 市場テレメトリ(Market Telemetry):大量の利用量を商業インテリジェンスへ変換し、業界ランキング、タスク単位の支出、計算サプライヤーのパフォーマンス、そしてApp/Agentの帰属を含む。注文フローの規模が大きくなるほど価値が強化され、OpenRouterの規模効果の基礎になる。
▪L5 意思決定インテリジェンス(Decision Intelligence):戦略価値が非常に高く、堀の鍵となるブレークスルー。テレメトリデータをより優れたモデル選択と結果感知ルーティング(Outcome-aware routing)へ変換し、開発と商業化の上限を直接的に押し上げることを狙う。
02 /
市場規模の天井はどれほど高いのか?
▍2.1 AI推論サービスの5つのコントロールポイント
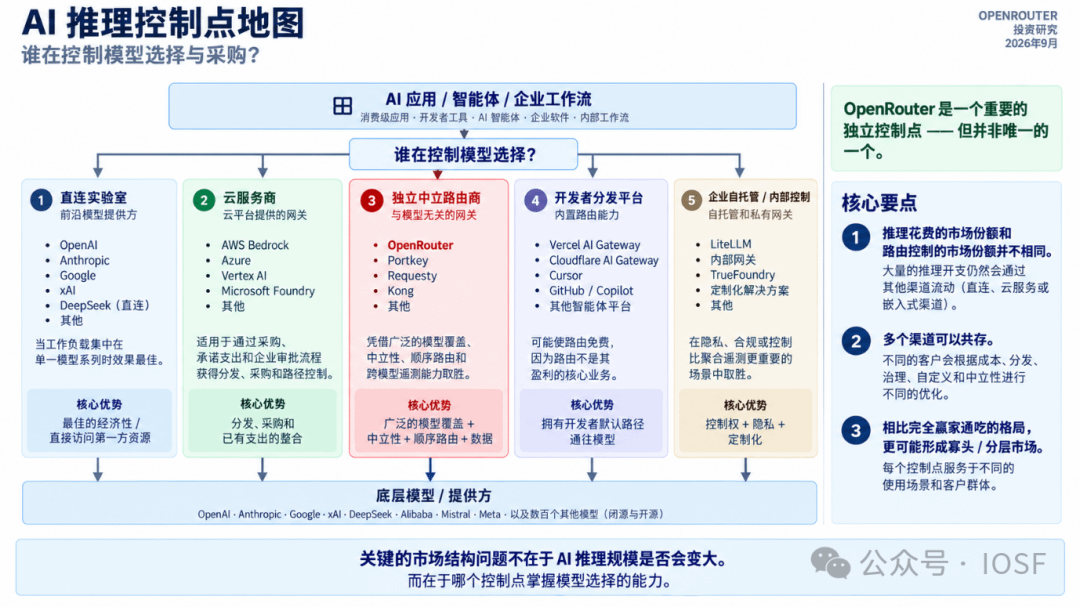
図2 AI推論コントロールポイント・マップ。
AIアプリと基盤モデルの間で、モデル選択権の5つのコントロールポイントは、明確な差別化の構図を示している。メーカー直結は、単一モデルファミリーによる極端な経済性とネイティブな優先接続権で、専用負荷をロックインする。超大規模クラウド事業者は、既存のクラウドコミット枠、チャネル、コンプライアンス審査でエンタープライズ調達を支配する。独立中立ルーティング(例:OpenRouter)は、全モデルの幅、中立性、そしてモデルをまたぐテレメトリ・データの集約された注文フローで勝負する。開発者の配布プラットフォームは、デフォルトのワークフロー入口を掌握することで、ルーティングを無料機能としてプレゼントする。私有化/自前構築のゲートウェイは、データプライバシーと高度なカスタム要件が極めて高いシーンで主導権を握る。
▍2.2 市場規模:AI推論量はすべて独立ルーティングに流れるわけではない
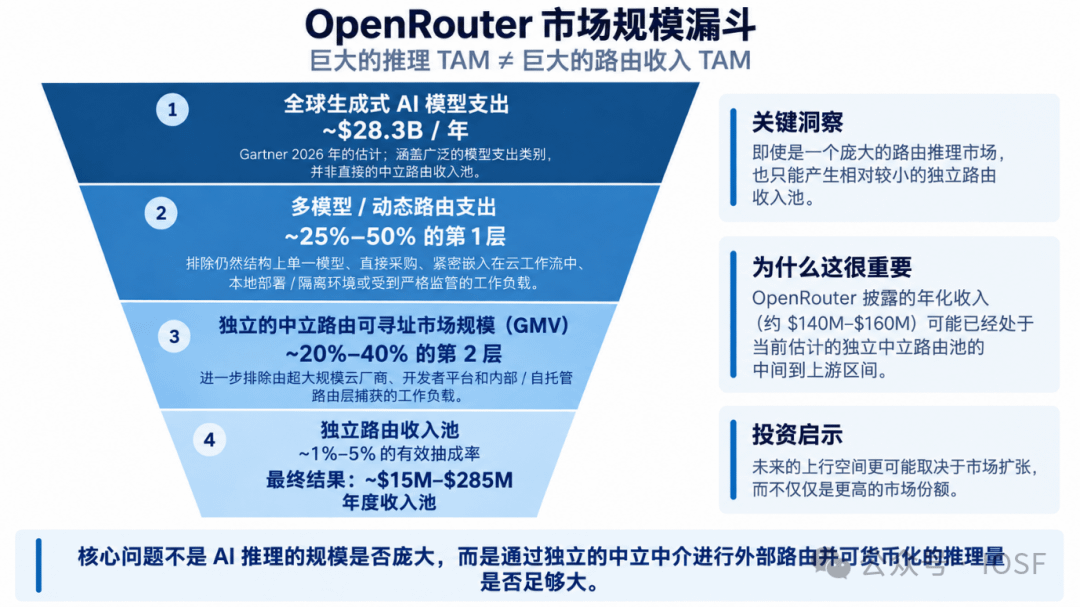
図3 市場規模のファネル(下から上へ、Gartner 2026年の定義に基づく)。
膨大なAI推論量=膨大な独立ルーティングの収益プールではない。Gartnerの定義で試算すると、2026年の世界の生成AIモデル支出は約283億ドル。さらに単一モデル直結、クラウド事業者のワークフロー、企業の自社ホスティング案を層ごとに差し引いた後、実際に独立中立ゲートウェイが介入できる市場はわずか14〜57億ドル。さらにBYOK、無料・割引、無加値競争などの要因を考慮(実効料率1%〜5%)すると、独立ルーティングの実収益プールは0.15〜2.8億ドルまで大幅に圧縮される(中枢は約0.6〜1.5億ドル)。OpenRouterは現在、第三者推計で年換算1.40〜1.60億ドルの収益と見積もられており、この推計レンジの中上部にすでに入っている。上記仮定が概ね成り立つなら、今後の成長は収益プール自体の拡張にますます依存することになり、シェア向上だけでは賄えない。
03 /
なぜ勝つのがOpenRouterなのか
ゲートウェイ技術が簡単に複製できるのに、なぜそれがカテゴリのリーダーになれるのか?答えは製品だけでなく「順序(次第)」にある。
▍3.1 流動性フライホイールは検証済み、インテリジェント・フライホイールは形成中
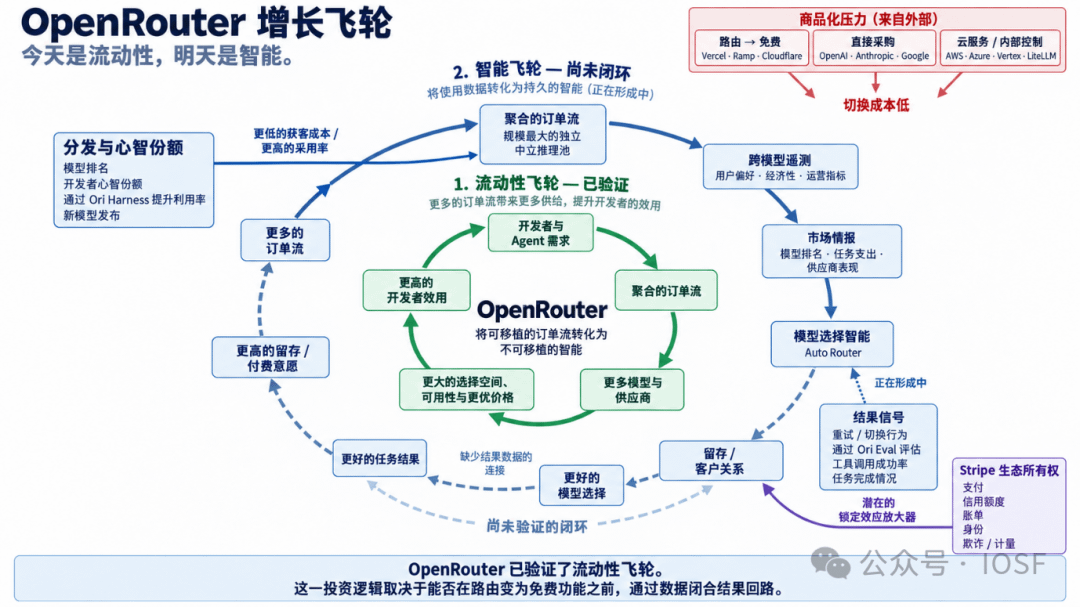
図4 2つのフライホイール:緑の環は検証済み、青の破線区間は未検証。
流動性フライホイール(Liquidity Flywheel)の連鎖はこうだ:開発者とAgentの需要駆動の注文フローが集約され、さらにより多くのモデルと計算サプライヤーの参加を引き寄せる。結果として選択肢と価格優位性が増し、開発者の実用性が高まり、正のクローズドループが形成される。OpenRouterの請求・計量によって示される利用量には非常に強い爆発力がある――週次Token処理量は、2025年11月の5兆から、2026年8月に55兆+(日次は10万兆超)へ。9か月で10倍超の成長。
インテリジェント・フライホイール(Intelligence Flywheel)の連鎖は、集約された注文フローからクロスモデルのテレメトリデータと市場インテリジェンスを沈殿させ、それによってモデル選択インテリジェンス(Auto Router)へフィードバックすることだ。だが、「より良いモデル選択から、より良いタスク実行結果(Better Task Outcomes)」へ至るこのデータフィードバック・チェーンには、現時点では重要なクローズドループが欠けており、その有効性がまだ完全に実証されていない。
▍3.2 意識の低下が獲得コストを下げるが、乗り換えコストは上げない
第三者ゲートウェイの競合ページの見出しは概ね「OpenRouterの代替品」であり、「逆は何か」ではない。これはカテゴリのデフォルト言語学的なシグナルだ。しかし低下しているのは獲得コストであり、離脱率ではない。OpenAI互換なら移行は、base URLとキーを替えるだけで済む。カテゴリのデフォルトはOpenRouterを新規プロジェクトに選ばれやすくするが、既存プロジェクトの離脱をほぼ止めない。
▍3.3 OpenRouterは同時に、モデルの公開場所であり、発見の場でもある
新興ラボは、無料または匿名のプレビュー版を、巨大な実在の開発者・Agentのトラフィックプールに投入できる。利用フィードバックを集め、ランキング上の可視性を獲得し、需要が形成されてから身元を明かす。XiaomiのHunter AlphaやZ.aiのOx Alphaは、このやり方でコールドスタートを実現している。大規模な開発者配布をまだ持たないモデル供給者にとって、OpenRouterは非常に価値のあるグローバルな発見・コールドスタートのチャネルだ。これは配布面の優位性であって、排他的な供給の堀ではない。
04 /
プロダクト経済とビジネスモデル
顧客は結局、何のために課金しているのか?公式は推論価格への上乗せをしないこと、サプライヤー価格をそのまま透過することを明確にしており、5.5%はcredits購入時のプラットフォーム手数料である。BYOKの無料枠はリクエスト数ではなく金額に基づく。真の問題は、この費用がどの条件で割に合わなくなり始めるのか、という点だ。
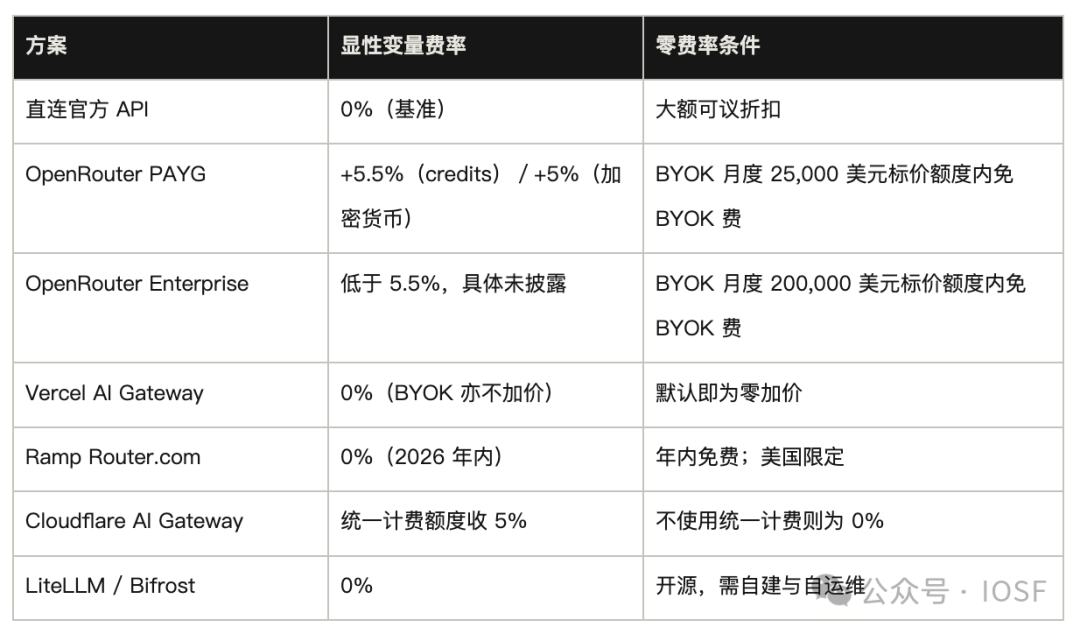
あふれかえる乗り継ぎプラットフォームの市場で、公式価格の3割増しに相当するプレミアムを、依然として5.5%で支払う顧客がいる。非常に信頼できる説明は、取引相手への信頼だ。提供されたのは確かにこのモデル、このコンテキスト長、この推論設定、このサプライヤーであり、黙って劣化させたり別モデルに置き換えられたりしない。信頼はグレーゾーンやロングテール中継において意味ある差別化だ。大企業の調達では、それはほぼ「参加資格」になる。
05 /
堀(モート)の分解:注文フロー、計算(算力)流動性、そしてインテリジェント・フライホイール
▍5.1 需要側の注文フロー:規模は大きいが、切り替えの堀がない
APIとルーティングのコードが完全に複製可能でも、注文フローとその派生物はOpenRouterにとって唯一の非コモディティ資産を構成する。それは4つの中核的な力を固定する:サプライヤーに対する交渉力、新モデルのコールドスタート配布権、指向性のあるトラフィック分岐能力、そして顧客の全ルートにわたる関係(身元権限、請求予算、利用分析、発見と劣化(ディグレード)戦略)の制御。
しかし、この資産には防御可能性が欠けている。OpenAIインターフェースの互換性が切り替えコストを極端に引き下げていることに加え、Vercel/Cloudflare(既存のエコシステム配布)、クラウドの巨人(企業調達のパッケージ化)、Ramp(無料の買い取り付与)、そしてLiteLLM(大口顧客による自社構築)による圧迫で、多重所属(Multi-homing)が業界の常態になっている。
▍5.2 供給側推論サービス:成熟した軽量資産の取引市場だが、独占ではない
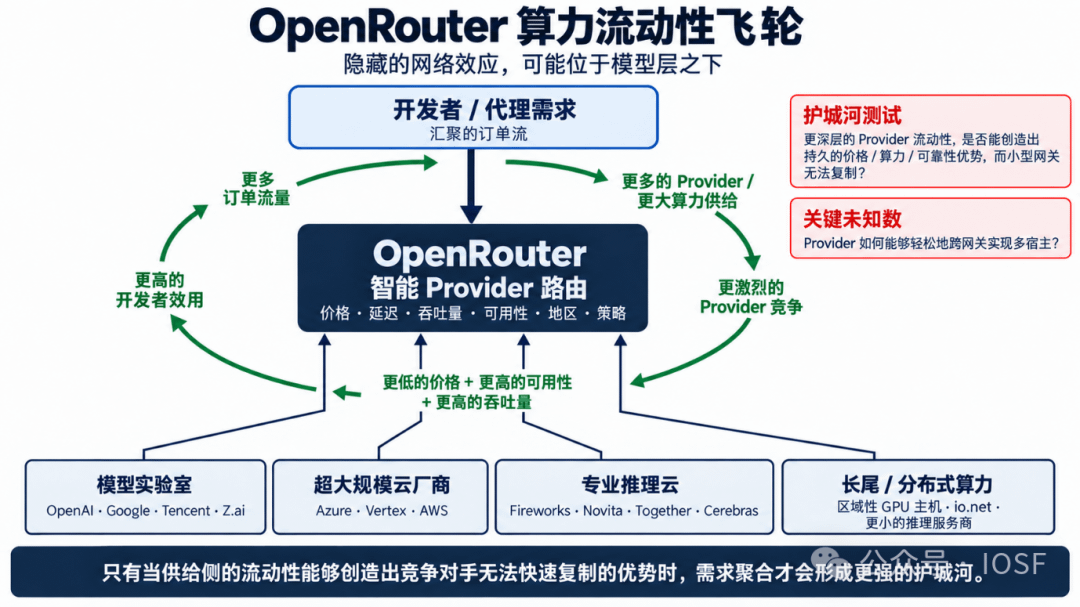
図5 計算流動性フライホイール:隠れたネットワーク効果は、モデル層の下にあるかもしれない。
OpenRouterが過小評価されやすいのは、モデルの下にある計算(算力)とサプライヤーの流動性だ。同一モデルは往々にして複数の推論エンドポイントで同時に受け持たれており、プラットフォームは価格、レイテンシー、スループット、可用率、地域、データポリシーを継続的に比較し、そのうえでリクエストを動的に分配する。今日のOpenRouterにとって、この「サプライヤー・インテリジェンス」は、モデル選択インテリジェンスよりもすでに成熟している。実際のプロダクション流量で稼働しているのだからだ。
注文フローの規模が大きいほど、より多くのメーカー、クラウド事業者、専門の推論クラウド、分散計算が参入しやすい。供給が増えるほど、価格・性能競争がより十分になり、需要側からのプラットフォームへの魅力度も高まる。しかし、このフライホイールには重要な制約がある。サプライヤーは低コストで複数所属でき、同時にOpenRouter、Vercel、あるいは他のチャネルにも接続できるのだ。したがって、計算流動性は現在、蓄積しにくい先行資産のようであって、移行できない独占的な堀ではない。
▍5.3 データ資産:規模は先行するが、クローズドループはオプション状態
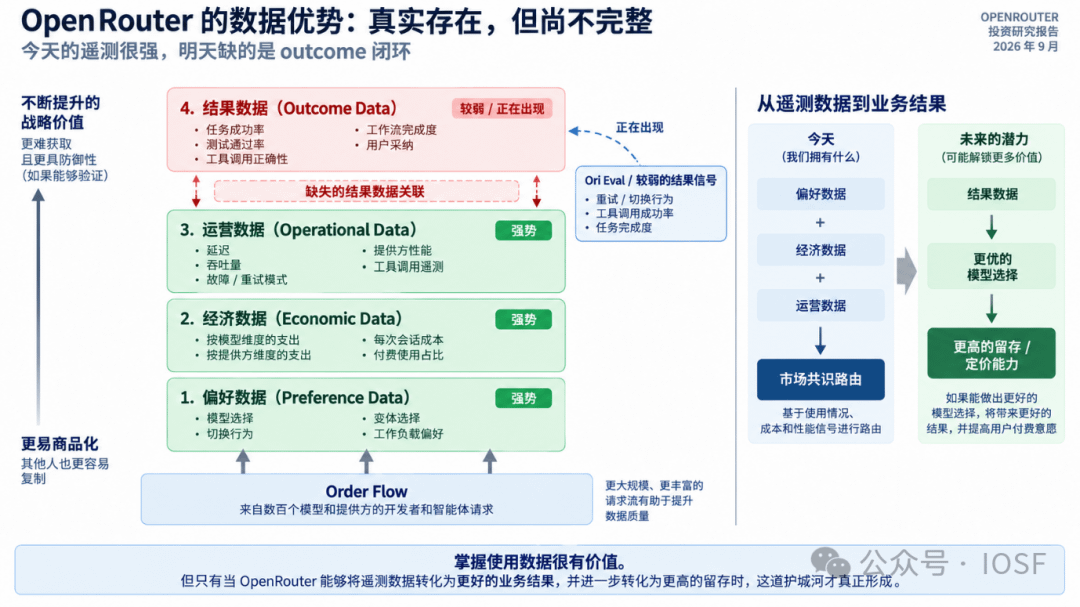
図6 4種類のデータと、欠落した結果データのフリクション(リング)。
OpenRouterは、モデルをまたぐ・サプライヤーをまたぐ・アプリをまたぐ・地域をまたぐ各次元で、非常に強く独特な嗜好、経済性、運用パフォーマンスのデータを蓄積している――これは、元請けラボ(自社流量のみ)、自社ホスティング・ゲートウェイ(データ集約なし)、クラウド事業者(自社クラウド生態系に限定)では到達し得ない独占的な視点だ。それでも、このデータ資産には内在する技術・商業上の2つの制約がある:
▪内生性:ルーター自身の選択がトラフィック分布を変えるため、「パフォーマンスデータ」そのものがアルゴリズム行動の結果になる。
▪カバレッジのバイアス:プライベートで、かつ一部のコンプライアンスに敏感なトラフィックは、公開された集約に入りにくい。こうした顧客は、往々にして支払う意欲がより高い。
▪サンプルバイアス:VercelとOpenRouterのモデル構成の差が非常に大きく、単一ゲートウェイのデータでAI市場全体を直接代表できないことを示している。
意思決定のクローズドループと採用率の観点では、結果駆動型のインテリジェント・フライホイールは、現時点ではまだオプション状態にある。第一に、リンクが自動化されていない。現在のAuto Routerは、過去7日間の匿名化された市場支出シグナルに依存している。リトライや中断といった行動のメタデータは直接観測可能になっているものの、「プロダクションリクエスト→結果スコア→ルーティングの重みを自動調整」という完全なクローズドループはまだつながっていない。第二に、採用率もまだ実証されていない。したがって、そのモデル選択インテリジェンスは、現段階では「形成中の遠い未来に向けたオプション」として合理的に評価すべきだ。
▍5.4 依存チェーン:データの堀の上限は注文フローで決まる
テレメトリ、Rankings、Auto Routerはいずれもメカニズム上、注文フローの産物だ。
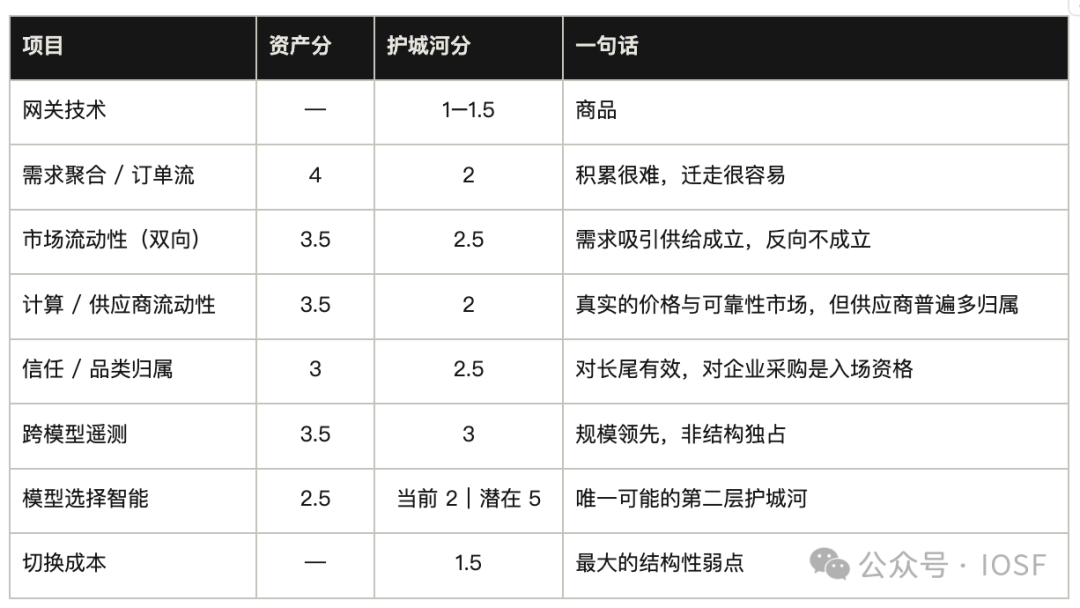
注文フローを奪った競争者は、最終的に同類データを蓄積する。しかし、ルーティング・インテリジェンスが結果を改善できると証明されるまでは、データそれ自体は注文フローから独立した形で保持されない。したがって、堀(モート)スタックの上限は最も弱い一段で決まるが、その段こそが切り替えコストである。これにより、転換(コンバージョン)戦略の方向性も再定義される。ルーティング・アルゴリズムの原理は原則として再構築可能――同等規模の注文フローさえ手に入ればよい。本当に移植できないのは、埋め戻せない過去データと支払いのアイデンティティ・グラフだ。
▍5.5 モート(堀)スコアカード
資産価値と防御可能性は別々にスコア化する。低い切り替えコストは、資産が固まっていないメカニズムであり、他の行での重複控除ではない。
06 /
競争とコモディティ化の圧力
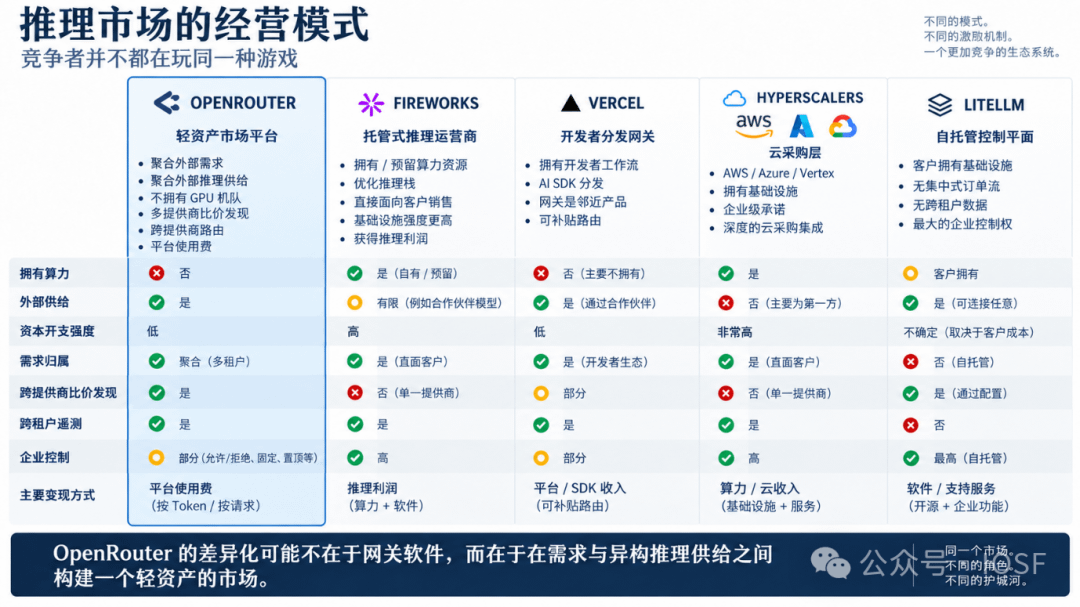
図7 推論市場の5つの経営モデル:競争者は同じゲームをしていない。
競争者を同カテゴリのゲートウェイとして比較すると歪む。彼らは、計算を自社で抱えるか、外部供給をどう組むか、資本支出の強度、需要の帰属、クロスサプライヤーでの価格発見、クロステナントのテレメトリ、エンタープライズ制御、そしてマネタイズ方式において構造が異なる――ゆえにインセンティブも異なり、堀も異なる。OpenRouterの最も際立った構造上の特徴は、軽量資産の形で外部需要と異種推論供給を同時に集約し、さらにサプライヤーをまたぐルーティング自体を中核プロダクト化している点だ。GPUは保有せず、外部需要と外部推論供給を集約し、プラットフォーム手数料で収益化する。
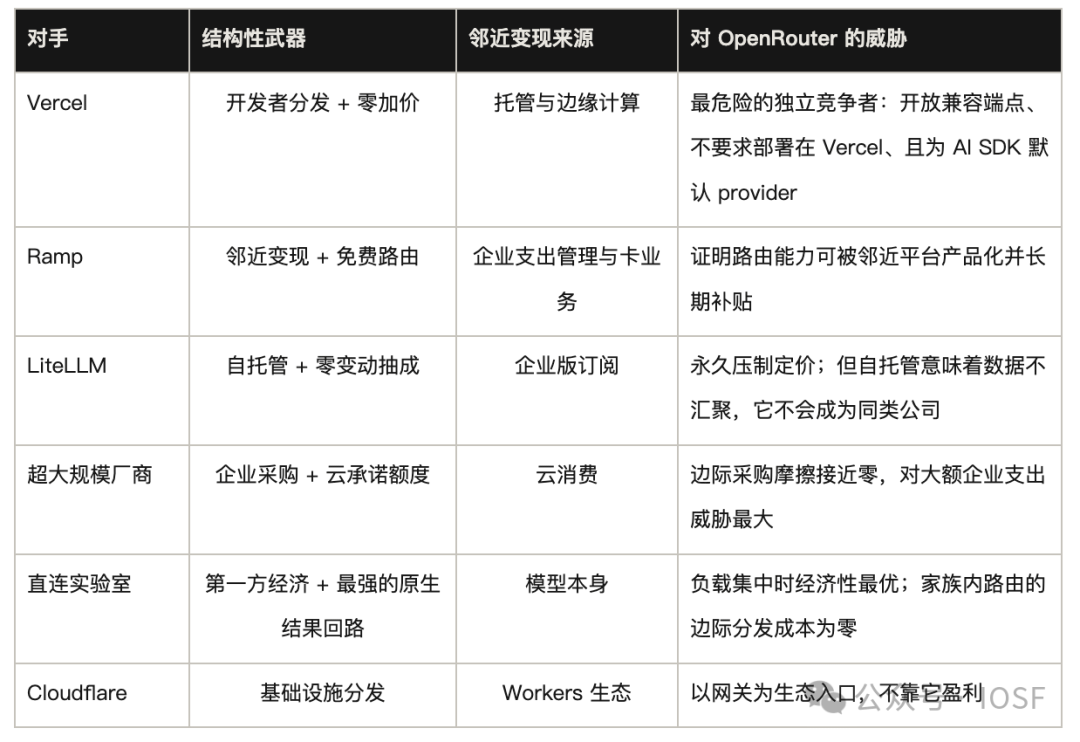
最も危険な相手は、より良いゲートウェイではない。ルーティングで稼ぐ必要がない会社だ。
07 /
経済性とバリュエーション
指数関数的に爆発した利用量が、魅力的な財務・経済性へと転化できているのか?
収益=有料GMV×総合フィー率;そして、有料GMV=有料Token量×単位Tokenの実効価格。
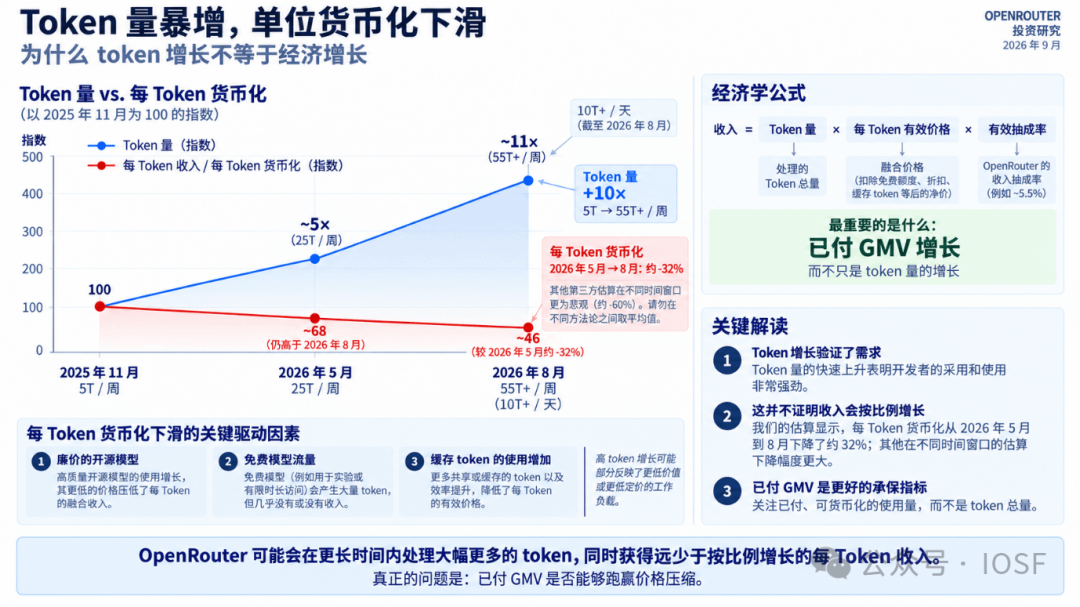
図8 量は爆発し、単位マネタイズは下落する。
収益成長を駆動する3つの因子のうち、Token処理量だけが一方向に上がる。一方でToken価格とフィー率は、継続的な下行圧力に直面している:
▪規模の爆発(唯一上向きの因子):週次Token処理量が、2025年11月の5兆から、2026年8月には55兆+へ。9か月で10倍超の伸び。
▪単位マネタイズ率が急落(下向きのダブル因子):1兆Tokenあたりの売上は、2026年5月の$64.4kから、8月の$44.0kへ低下。同時期に下落は約32%。
▍7.1 財務の証拠
08 /
Stripeがそれを買う理由
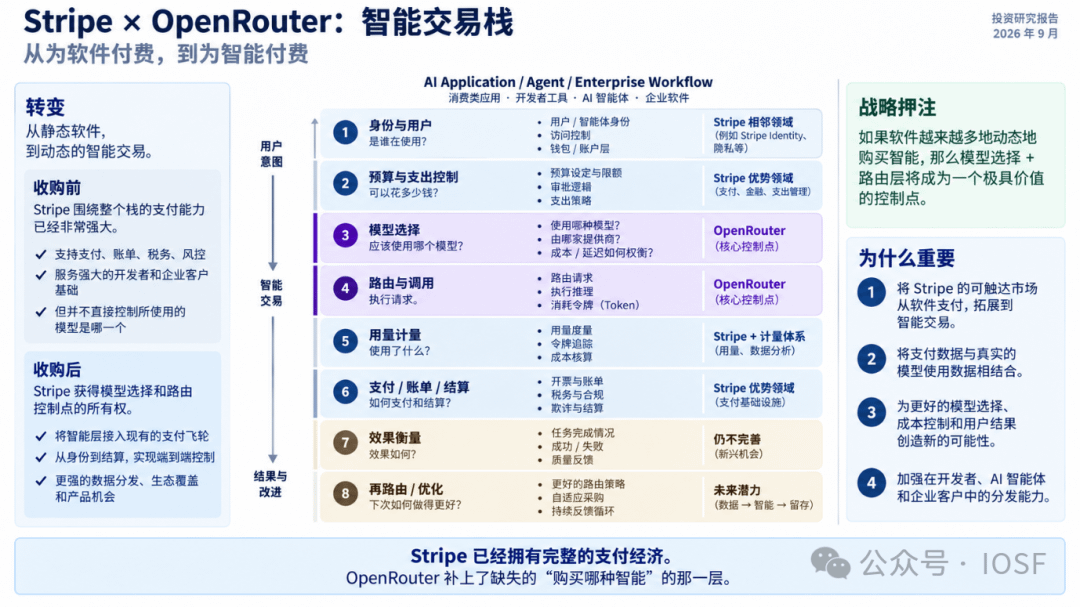
図9 インテリジェント取引スタックの8つの段階。
Stripeの2026年8月19日の投資家向けレターの枠組みはこうだ:資本とインテリジェンスが、あらゆる企業を支える2つのデジタルフローになりつつある。これまでは、各開発者が自分で収益パイプラインを管理する必要があったためにStripeが生まれた。これからは、各開発者も自分でインテリジェンスパイプラインを管理する必要が出てくる。
▍8.1 その場(期日)経済:それは「内部決済化」ではない
両者は2026年1月にはすでに深く連携している:OpenRouterはStripeのInvoicing、Tax、Radarを利用し、すでにToken課金の統合がある。買収による本当の増分は、所有権・プロダクト・データの深い統合と、「誰がどの種類のインテリジェンスを買い、どう計量し、どう決済するのか」というチェーンに対する、より完全な制御にある。
▍8.2 戦略的コントロールポイント
OpenRouterがStripeに提供する価値は「ゲートウェイそのもの」ではない。むしろ、それがインテリジェント調達のオーケストレーション層になり得る点にある。Stripeはすでに身元、予算、計量、支払い、決済を握っており、OpenRouterがモデル選択と実行を追加する。両者を組み合わせてはじめて、Agentが予算から購入まで、さらに決済までを包括する一連の取引チェーンをカバーできる可能性が生まれる。
▍8.3 長期のオプション
長期の想像余地もまた、まさにここにある:Agentの身元→予算→モデルとサプライヤーの選択→消費インテリジェンス→計量→決済→計測結果→再最適化。今日、最後の2ステップがまだ欠けている。もしOpenRouterが結果を、本来の未来側のルーティング意思決定へ実際にフィードバックできないなら、OpenRouterはもっと賢いミドル層に留まるだけだ。クローズドループが成立するなら、はじめてStripeが喜んで高いプレミアムを払うコントロールポイントになれる可能性がある。
逆に言えば、これがこの取引の最大のリスクでもある。もしAgent経済の最重要なコントロールポイントが予算と決済であり、モデル選択が無料で提供できる機能に過ぎないなら、OpenRouterのStripeに対する戦略価値は、今日の想像より低くなる。
09 /
中核となる分析ロジックの要約
強気の論理(Bull Case)は、需要の爆発と、潜在的な第二の堀に焦点を当てる:
▪需要と流動性は十分に検証済み:週次Token処理量は5兆から55兆+へ増加。年初から現在まで、週次で約9%の複利成長;
▪Agenticなマルチモデル移行が構造的な追い風となる。そのToken消費量は標準的なチャットの5〜30倍で、ルーティング意思決定の経済的価値を大幅に引き上げる;
▪供給側では、OpenRouterは自前の配布チャネルを持たないラボのグローバル・コールドスタートにとって、最も好まれる選択肢になっている;
▪その沈殿したクロスモデル・テレメトリデータは、メカニズム上、他の参加者には複製できない;
▪同時に、結果感知型ルーティングは潜在的な第二の堀になり得て、対応するツールも備えている。
▪財務上、その粗利率は約70%と高い。加えて強い取引相手への信頼が、ロングテール顧客の支払い意欲を持続的に支えている。
弱気の論理(Bear Case)は、コモディティ化による圧縮とビジネスモデルの脆弱性を直接指している:
▪ルーティング機能が無料の基盤インフラへと加速している(Vercelの無加値、Rampの年内無料、LiteLLMの自社ホスティングで抽出ゼロ);
▪顧客の切り替えコストが極めて低く、技術移行は数時間で済み、多重所属がデフォルト状態になっている;
▪大口顧客は、負荷の集中と購買規模の拡大によって、按分の抽選(比例課金)を回避する「卒業(Graduate Out)」の動機が顕著に強まる;
▪Tokenあたりのマネタイズ能力は継続的に希薄化し、そのToken成長と機械的(メカニズム的)な関連がある;
▪より重要なのは、結果クローズドループがまだ実証されていないこと。Auto Routerの採用率と因果的な改善には、公開された根拠が乏しい;
10 /
結論:OpenRouterは価値を集約するが、長期的にロックインはできていない
OpenRouterが今日示しているのは、堀というよりはリードである。需要の集約と計算流動性の価値は証明したが、顧客ロックインはまだ証明していない。独自のクロスモデル・テレメトリは蓄積しているが、最重要の結果データ(Outcome Data)が欠けている。その最強の資産と最大の弱点は同じ源泉――注文フローは奪われやすく、サプライヤーは多くが複数所属している。さらにVercel、Rampなどのプラットフォームはいつでも、ルーティングを無料機能として無次元化(次元削減)して攻撃できる。
Stripeが75億ドルのプレミアムで買い取ったのは、単なるAPIのトラフィック入口ではない。これは遠い未来に向けたオプションだ――OpenRouterが「トラフィック集約」から「インテリジェンス生成」へと飛び越え、最終的にAgent経済における中核となるモデル選択、計測、決済のコントロールポイントへと昇華できるかに賭ける。
AIインフラ投資において、本当に希少な「流量の沈殿」が競合相手によってコードだけで複製できない意思決定優位へと変わる。競合がルーティング機能を無料のツールとして付け始めたとき、OpenRouterは、相手のルーティング見積もりがゼロでも、それでも「base URLを変えるのが嫌だ」と顧客に思わせられるだろうか。その答えが、75億ドルが本当にプレミアムなのか、それとも安いだけなのかを決める。
免責事項:本記事は制作過程でClaude Opus 5、ChatGPT-5.6、Gemini 3.6 FlashなどのAIツールの補助を利用して作成されました。著者は校正と情報の真実性・正確性の確認に努めましたが、なお不備や見落としが含まれる可能性がありますのでご了承ください。特に、本記事の内容は情報の統合および学術・研究交流を目的としたものであり、いかなる投資助言を構成するものではありません。また、売買の推奨ともみなされるべきではありません。