

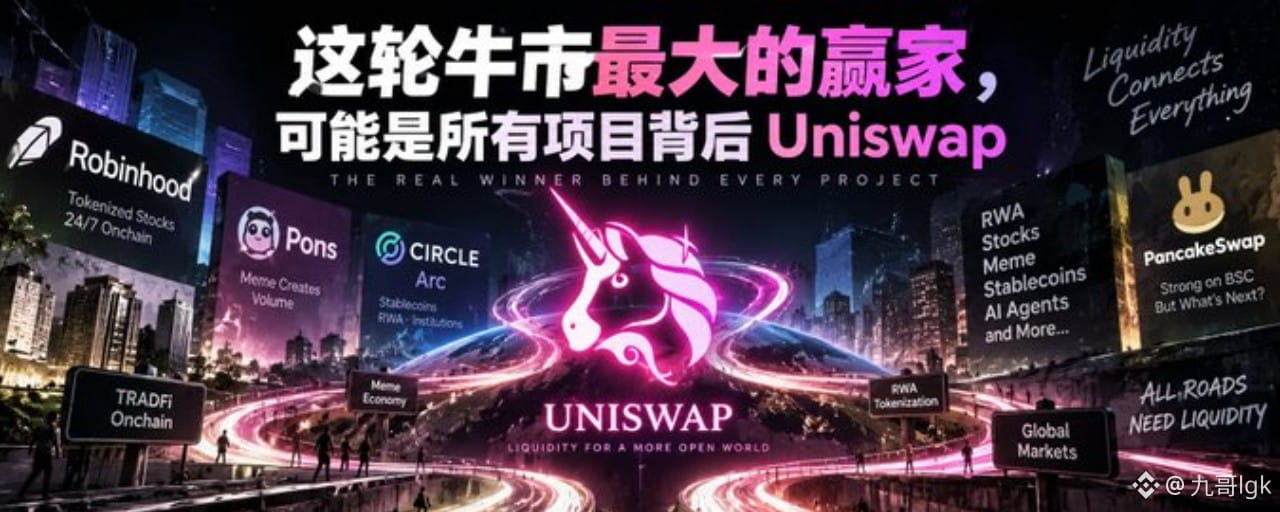
最近我越来越觉这轮牛市如果真的继续往链上金融这个方向走,最后最大的获利者之一,可能不是某条公链,也不是某一个 Meme,而是 Uniswap。
理由は実はとてもシンプルだ。
誰が資産を発行したかは重要ではない。最後にはこれらの資産はすべて、取引する場所が必要だ。
Robinhood Chain は最近、このロジックをすでに一度回している。
接下来 9 月 16 日 Circle の Arc メインネットがローンチされるので、また同じことをやることになる。
今後、より多くの株式、ステーブルコイン、RWA、Meme さらには伝統的な金融資産までもがオンチェーンに移されていくなら、Uniswap が本当にやりたいことは、もしかすると「ただの DEX」ではないのかもしれない。
やりたいのは、:
オンチェーン資産の流動性レイヤー。
01|Robinhood ChainがすでにUniswapの模範例を作った
Robinhood Chainは今年7月1日に、正式にパブリックメインネットを開放しました。
Robinhoodは最初から、その位置づけがとてもはっきりしていました。株式トークン化、RWA、24/7のオンチェーン取引。
そしてメインネット公開初日から、Uniswapはその上にすでにいました。
しかも普通のパートナーではありません。
Robinhood公式がUniswapを直接こう定義しています:
Primary Public AMM。
つまりRobinhood Chainの主要なパブリック・リキッドティ・プロトコルです。UniswapのV2、V3、V4、UniswapX、Web App、Wallet、APIは、初日からすべて接続されています。
2か月後に起きた結果は、Robinhood自身でさえも完全には想像できていなかったかもしれません。
Robinhood Chainで最初に爆発したのは株ではありません。
でもMemeです。
特にPonsが出てきてから、チェーン全体の取引量が突然引き上げられました。
9月上旬、Robinhood Chainの週次DEX取引量は一時的に124億ドルに達し、先週からすでに2倍以上に増えました。9月4日には、単日のオンチェーン手数料が約600万ドルの記録を更新しました。
Ponsのほうがもっと誇張されています。
9月2日、Ponsは1日で約2.5万Tokenを発行し、24時間の取引量は5.44億ドル、単日で約595万ドルの手数料を生みました。
ここに、見落とされがちな点が1つあります:
Ponsが盛り上がったのなら、Uniswapも裏で大きな取り分を食べているのです。
PonsのV2のTokenは、Bonding Curveでの「卒業」後、自動的にUniswap V4へ移動し、恒久的にロックされた流動性プールを作成します。
つまりPonsが継続的に新しい資産を生み出すのです。
Uniswapは、これらの資産が卒業した後の長期取引を受け止めます。
だからこそ私が以前Pons V2を調べていたとき、調べるほどに「裏に隠れているインフラこそがUniswapでは?」という気持ちが強くなったのです。Ponsは1日で数万枚のコインを発行できるとしても、それらのコインが最後に本当に長期的な市場として成立するには、やはりUniswapが必要です。
02|Robinhood Chainでは、いまどれくらいUniswapが取引されている?
このデータが一番むちゃくちゃです。
最近の一連のRobinhood Chainデータによると、24時間のDEX取引量は約18.8億ドルです。
その内訳:
Uniswap V3:約8.79億ドル
Uniswap V4:約6.01億ドル
Uniswap V2:約5100万ドル
3つのバージョンを合計するとだいたい:
1.53億ドル。
つまり、このデータの定義(口径)に基づくと、UniswapはRobinhood ChainのDEX取引量の約81%を占めています。
全盛期にはさらに誇張されるほどです。
統計によると、Robinhood Chainで最も活発な取引日には、Uniswapが一時的にオンチェーンDEX取引量の約98%を担っていたことがあります。
さらに面白いのは、逆の見方です。
Robinhood ChainがUniswapを必要としているのは、唯一ではありません。
Uniswap V4も今ますますRobinhood Chainを必要としています。
9月上旬のデータでは、Robinhood Chainは一時的にUniswap V4全ネットワークの約56.3%の取引量に貢献していました。
つまりこれはもう単純な:
UniswapはRobinhood Chainにデプロイされました。
つまり:
Robinhood Chainはすでに、Uniswapの最重要な新しい成長源の1つになっています。
この違いはとても大きいです。
03|Ponsがヒットした後、Uniswapの反応は非常に速かった
もう1つあって、Uniswapチームのことを私はとても評価している点でもあります。突然出てきた競合に対して、その反応が非常に速いことです。
Ponsが本当に爆発した後、Uniswap Labsは最終的に正面衝突して最後までやり合う選択をしませんでした。
そしてPONSを直接買いました。
9月3日、Pons公式が発表:
Uniswap Labs has purchased $PONS for long-term alignment.
つまりUniswap Labsは、双方の長期的な利益を一致させるためにPONSを購入済みなのです。
具体的にどれだけ買ったのか、いくらで買ったのか、どこから買ったのか—現時点では双方とも公開していないので、ここはむやみに推測できません。
でも、この動きそのものがすでにとても面白いです。
というのも、Uniswap自身も実はLaunchpadをやっているからです。
8月5日、Uniswap LabsはPools.tradeをリリースし、Robinhood Chain上でPonsと直接競合しました。
ローンチ直後、Pools.tradeの発行数は一時的にPonsを上回ったことさえありました。
結果、1か月も満たないうちにPonsが出てきました。
8月末までに、Pons V2の単日手数料はすでに約489万ドルに達し、Pools.tradeは約3.86万ドルほどにとどまっています。
それでUniswapは、すごく賢いことをしました:
勝ったなら、じゃあ僕は君を買う。
これで当時のPump.funとRaydiumを思い出しました。
初期のPump.funでTokenが卒業した後、多くの流動性はRaydiumに流れます。
Pump.funが熱くなれば、Raydiumが儲かる。
しかしその後、Pump.funが自分でPumpSwapを作りました。
卒業後のTokenはもはやRaydiumへ移す必要がなくなり、直接PumpSwapに入れます。
つまり、本来Raydiumに送っていた流動性と取引量を、また自分の手元に取り戻すようなものです。
だからUniswapの立場からすると、なぜPonsと長期の利益を結び付けたいのかは、実はとても理解しやすいです。
今日のPons V2:
Bonding Curve→卒業→Uniswap V4
Uniswap当然希望这个路径永远存在。
ある日Ponsが十分に大きくなってからこう言ったら:
なぜ、すべての卒業TokenをUniswapに渡さなきゃいけないの?自分でDEXを作ればダメなの?
すると、Pump.funとRaydiumの物語が、また再現される可能性もあります。
だから私は、UniswapがPONSを買った動きを単純にこう理解すべきではないと思います:
「UniswapはPONSを買うと見込んでいるので、買いに行く。」
それは、より:
PonsはすでにRobinhood Chainにとって非常に重要な資産発行入口になっており、Uniswapはこの入口を自分たちの流動性レイヤーと長期的に結び付けたいのです。
もちろん、「PonsがPump.fun/PumpSwapをコピーするのを防ぐために、現時点では自分の推測に過ぎない」というのは私の考えであって、双方がそう言ったわけではありません。
しかしビジネスの論理から見ると、この可能性は注目に値します。
04|Robinhoodの次はArc
もしRobinhood Chainだけなら、私はこんなに重要だとは思わなかったかもしれません。
でも9月16日には、別の大型メインネットが来ます:
CircleのArc。
ArcとRobinhood Chainには、実は共通点があります。
それらはどちらも、従来の意味で「Crypto Nativeユーザーのためだけに」作られたチェーンではありません。
Robinhood Chainは株式、ETF、RWAをオンチェーンにしたい。
Arcは:ステーブルコイン、決済、機関資金、RWA、外国為替、Tokenized Assetsをオンチェーンにしたい。
Circleが確認済みで、Arcのパブリックメインネットは9月16日に正式にローンチされます。現在、すでに100社以上の機関およびエコシステムプロジェクトが参加しており、BlackRock、DTCC、Standard Charteredなどの従来型金融機関も含まれます。
そして、Arcの流動性インフラの中にも、同じ名前が出てきます:
Uniswap。
Arc公式は、なぜUniswapが必要なのかを説明する記事までわざわざ書いています。
中でも、私はこの一文がとても重要だと思います:
Lending protocols、derivatives、LP戦略はすべて、意味のある規模で稼働する前に、深くて信頼できるスワップの場(取引所)が必要です。
平たく言うと:
貸借、デリバティブ、LP、RWAといったものを本当に動かすには、まず十分に深い取引市場が必要です。
そしてArcが選んだ主要な流動性プロトコルの1つがUniswapです。
だからこそ私は、改めてUniswapを理解し直し始めたのです。
以前、私たちはUniswapをこう見ていました:
1つの分散型取引所。
今はおそらく、別の角度で見たほうがいいです:
新しい資産がオンチェーン化された後の、デフォルトの流動性インフラ。
Robinhoodが株式Tokenを発行し、それには流動性が要ります。
PonsがMemeを発行するには流動性が必要。
CircleはArcを作るので、流動性が必要です。
BlackRockのBUIDLをオンチェーン化するには、流動性が必要です。
ステーブルコイン同士の交換には流動性が必要です。
今後さらに多くの株式、ファンド、債券、商品がオンチェーン化されるなら、やはり流動性が必要です。
その資産は誰が発行しているのかは、実は重要ではありません。
资产只要需要交易,Uniswap就有机会参与。
05|Uniswap自体は今どれくらいの規模?
次にUniswap自身のデータを見てみます。
Uniswap公式は以前、プロトコルの累計取引量が約4万億ドルに達していると開示しています。
そして直近のDeFiLlamaのデータまで見ると:
Uniswap:
24時間取引量は約33.5億ドル
7日で約196億ドル
30日で約674億ドル
DEX市场同期30天的交易量大约2400亿美元。
簡単に計算すると:
674 ÷ 2400 ≈ 28%
つまり現在、Uniswap単体のプロトコルで、全DEXの30日取引量の約28%を占めています。
直近24時間のデータで見ると、占有率はさらに約33%ほどです。
これはもう「ニッチなDeFiアプリ」の規模ではありません。
さらに重要なのは、Uniswapが今までといちばん違う点は:
UNIが本当にプロトコルの価値を獲得し始めた。
2025年末のUNIfication後、Uniswapは段階的にProtocol Feeを開放し、プロトコル手数料をプログラム化されたUNIのバーンに振り向け始めました。その後、範囲はEthereumからArbitrum、Base、BNB Chain、Robinhood Chainなどのネットワークへ拡大しました。
Robinhood Chainは最近、UNIバーン資金の非常に重要な供給源になってさえいます。
9月3日から9日までの一連のデータでは:
Robinhood ChainはUniswapの約71.9%のProtocol Revenueに貢献しました。
9月4日、Uniswap Holder Revenueは約115万ドルに達し、そのうち約92.5万ドルがRobinhood Chain由来です。
つまり、その日の価値の約80%は、2か月ちょっと前に立ち上がったばかりの新しいチェーンから回流している、ということです。
これこそが、私が「本当に注目すべき変化」だと思う点です。
以前、Uniswapの取引量が大きくなると、みんなよくこう聞きました:
UNIとは何の関係がある?
いま、この問題にはだんだん答えが見えてきています:
取引→プロトコル手数料→UNIバーン。
しかも、このバーンはもう一度きりの偶発的なものではなく、継続的に行われています。
私自身もUNIバーンのデータ・ダッシュボード「DeFiBurn」を作っています。直近10日あまりのデータを見ると、UNIの1日あたりバーン量は大半の時間でだいたい15万〜20万枚に維持されています。現在までの累計バーンは約1.138億枚UNIで、総供給量の約11.38%です。
もっと注目すべきなのは、これらのバーンがどこから来ているのかです。
現在までの累計バーンでは、Ethereumが約1.074億枚、Baseが約273万枚、Robinhood Chainがすでに約209万枚を貢献しています。そして直近のリアルタイム・バーン記録を見ると、Robinhood Chainは引き続きUNIバーンに貢献し続けています。
DeFiBurn — UniswapのUNIバーンデータ
だから今の私は、Uniswapを毎日の取引量だけで見ることはできなくなっています。
以前はみんなよくこう言っていました:
Uniswapの取引量が増えても、UNIとは何の関係がある?
でも今、この道筋がだんだんはっきりしてきました:
より多くのチェーン→より多くの資産→より多くの取引→より多くのプロトコル収益→より多くのUNIバーン。
もしRobinhood Chainが最初の事例に過ぎないのだとすれば、今後Arcやさらに多くのチェーンも同様の取引量をもたらすでしょう。その場合、Uniswapが本当に注目に値するのは、今日DEX市場のどれくらいのシェアを取っているかだけではありません。オンチェーン取引市場全体の成長を、UNIの価値への回流として継続的に転換できるかどうかです。
06|なぜUniswapがこのラウンド最大の勝者の1つだと思うのか
私はますます、ある投資ロジックを好きになってしまいました:
誰が金を掘り当てるかを当てに行かず、誰がシャベルを売っているかを調べるべきです。
Robinhood Chainは、最大のRWAチェーンになれるのか?
わからない。
Arcは機関投資家向けの主要な決済ネットワークになれるのでしょうか?
わかりません。
PonsはPump.funに勝てるのか?
わからない。
次のどのMemeが100倍になるのか、誰にもわかりません。
ただ、これらには共通のニーズがあります:
流動性。
資産をオンチェーンにしたら、取引が発生します。
取引がある限り、市場が必要です。
Uniswapは「デフォルト市場」になろうと努力しています。
Robinhood Chainが、非常に良い事例をくれました:
Robinhoodがチェーンを建て、Ponsが発行する。
ユーザーが狂ったように取引する。
最後にUniswapは裏で、チェーン全体のDEX取引量の8割以上を黙々と受け止めています。
さらには、Pons自身の成功もUniswap V4に資産と取引量を追加で送り込んでいます。
これがインフラのいちばん快適なところです。
どのTokenが勝つかを当てる必要がない。
勝ち手が多いほど、儲かる。
07|私が別途保有しているCAKEも見てみる
ここで、私が保有しているもう1つのプロジェクトPancakeSwapについても触れておきたいと思います。
CAKEも私自身が保有していて、しかもかなり長い間持っているので、あるプロジェクトを貶めて別のプロジェクトを持ち上げるためではありません。Uniswapを調べれば調べるほど、PancakeSwapの最大の問題は、プロダクトがうまくできていないことではなく、ずっとBSCが付けたラベルから本当に抜け出せていないことではないかと思えてきました。
厳密に言えば、PancakeSwapは当然すでにBSCから出ています。Ethereum、Base、Arbitrum、Solana、さらにはRobinhood Chainまでデプロイ済みで、プロダクトもいろいろ作っています。今年のPancakeSwapは、株式、ETF、RWA、クロスチェーン取引、無期限先物なども一通りやってきました。
ただ問題は:
プロダクトがBSCから出たとしても、堀(防衛線)がBSCから出たとは限りません。
PancakeSwapの今日いちばん強いところは、やはりBSCです。
直近30日で見ると、BSC全体のDEX取引量は約347億ドル。そのうちPancakeSwap自身が約245億ドルを占めており、だいたい70%です。
この成績は本当にすごい。
でも、別の角度から見ると、これもCAKEの最大の問題かもしれません。
BSCにおいてPancakeSwapは絶対的な王者ですが、BSCの外に出ると、この支配力をそのまま複製するのは難しくなります。
BaseにはAerodromeとUniswapがあり、EthereumはUniswapの本拠地、Solanaには独自の流動性体系があります。さらには、今年PancakeSwapがようやく参入したRobinhood Chainでも、実際に取引量の大半を占めているのは依然としてUniswapです。
だから今、私がCAKEについて最大の不安を持っているのは、PancakeSwapが死ぬかどうかではありません。
おそらくそうはならないと思います。
BSCでの基盤は依然として非常に強く、しかも連続35か月でCAKEが純粋にデフレ(ネト・バーン)を達成しています。今年7月時点で、PancakeSwap公式が開示しているBNB Chainの累計取引量はすでに4万億ドルを超えています。
本当の問題は:
次の成長はどこから来るのでしょうか?
これも、私がCAKEを保有し始めてからますます分からなくなってきた1つのことです。
もしBSCが爆発すれば、PancakeSwap当然恩恵を受けます。
しかし次の最大の増分がRobinhood Chain、Arc、Base、Ethereumからで、株式、RWA、ステーブルコインなどの新しい資産がオンチェーン化されるなら、PancakeSwapはBSCのときのようにデフォルトの流動性レイヤーになれるのでしょうか?
現時点では、難しいと思います。
逆にUniswapを見ると、私は別のルートが見えます。
どのチェーンを賭ける必要はない。
Ethereumにもそれがあります。
Baseにもそれがあります。
Arbitrumにはそれがあります。
BNB Chainにもそれがあります。
Robinhood Chainのローンチ初日に、これを主要なパブリックAMMとして据えました。
Ponsが爆発した後、卒業した資産は直接Uniswap V4へ入る。
次にArcのメインネットがローンチされると、それもまた中核となる流動性インフラの中に登場します。
さらには、PancakeSwapの最強の本拠地であるBSCでさえ、Uniswapがすでに市場を奪い合っています。CoinGeckoの最近のBSC DEXデータでは、Uniswap V4+V3の取引量シェアはすでに4分の1を超えています。
これが私がUniswapのいちばん怖いところだと思う点です。
PancakeSwapはBSCのUniswapに近いです。
Uniswapがやりたいのは、:
全チェーンのUniswap。
私自身もCAKEを持っているので、もちろん上がってほしいです。
でも、もし今この2つのプロジェクトを今後数年の想像余地という観点で比べ直すなら、私は確かにますますUniswap寄りに見ています。
PancakeSwapが儲かっていないからでもないし、CAKEのトークン経済モデルが良くないからでもありません。
というのも:
CAKEの土台はとても強いのですが、成長の限界がだんだん見えやすくなってきています。
Uniswapの基盤はすでにかなり強いですが、その境界はまだ外へ広がっています。
08|最後に
Uniswapは単なる分散型取引所から、
オンチェーン資産の流動性レイヤー。
これまでCryptoは主にBTC、ETH、Memeを取引していました。
将来もし本当にこうなるなら:
株式のオンチェーン化、ファンドのオンチェーン化、国債のオンチェーン化、ステーブルコインの爆発、RWAのオンチェーン化、AIエージェントの自動取引……
そしてそれらの資産は最終的に、価格発見と流動性交換を完了させる場所が必要になります。
Robinhood Chainは、このロジックをすでに証明し始めています。
9月16日にArcのメインネットが立ち上がった後、私たちはすぐに2つ目の事例も目にすることになるでしょう。
オンチェーン化がさらに増えていくなら、誰がそれらの取引インフラを提供するのでしょうか?
現時点では、Uniswapはとても居心地の良い位置に立っていると思います。
他の人が資産を作る。
他の人がホットな話題を作る。
他の人がユーザーを集める。
Uniswapは通行料を徴収しています。
これが、今回のブル相場の中で一番研究する価値のあるビジネスかもしれません。
ここまで書いたうえで補足しますが、私は自分でもUNIとCAKEを同時に保有しており、さらに4年以上保有しています。
だからこの記事は、CAKEを踏み台にしてUNIを持ち上げるためでもなければ、保有を理由に自分に言い訳をするためでもありません。
まさに、私が2つとも買っていたからです。最近Robinhood ChainとPonsを調べて、Arcがまもなく登場するのを見てからというもの、ますますはっきり感じるようになりました。PancakeSwapの土台は依然として強い。でもUniswapの想像余地のほうが、たぶんもっと大きい。
CAKEの最大の問題は、私の見立てでは、PancakeSwapが儲からないことでも消えることでもなく、最強の堀(防衛線)が依然としてBSCに集中していることです。
一方でUniswapは別のことをしています。次に大きく爆発するのがRobinhood ChainでもArcでも、将来の他のチェーンでも、これらの資産がオンチェーン化された後のデフォルトの流動性インフラになりたいのです。
もちろん、プロトコルの発展が順調でも、トークン価格が必ず上がるとは限りません。市場シェアやプロトコル収益が最後にUNIの価値へ継続的に転換されるかどうかも、今後さらに観察が必要です。
私自身は2つのコインの両方を保有しているので、この記事の見解は個人的な認識や保有状況の影響を確実に受けています。
この文章は、あくまで私が現時点でUniswapとPancakeSwapについて調べ、判断した記録であり、投資助言ではありません。
もしデータや理解に誤りがあるなら、どこかに正確でない点があれば、直接コメントで教えてください。
結局、コインは買い間違えることはあっても、ロジックはずっと間違ったままにはなれません。😂
ここまで見てくれた皆さん、ありがとうございます。ぜひ一緒に意見交換しましょう。
九哥 | lgk
X : @Lgk007