
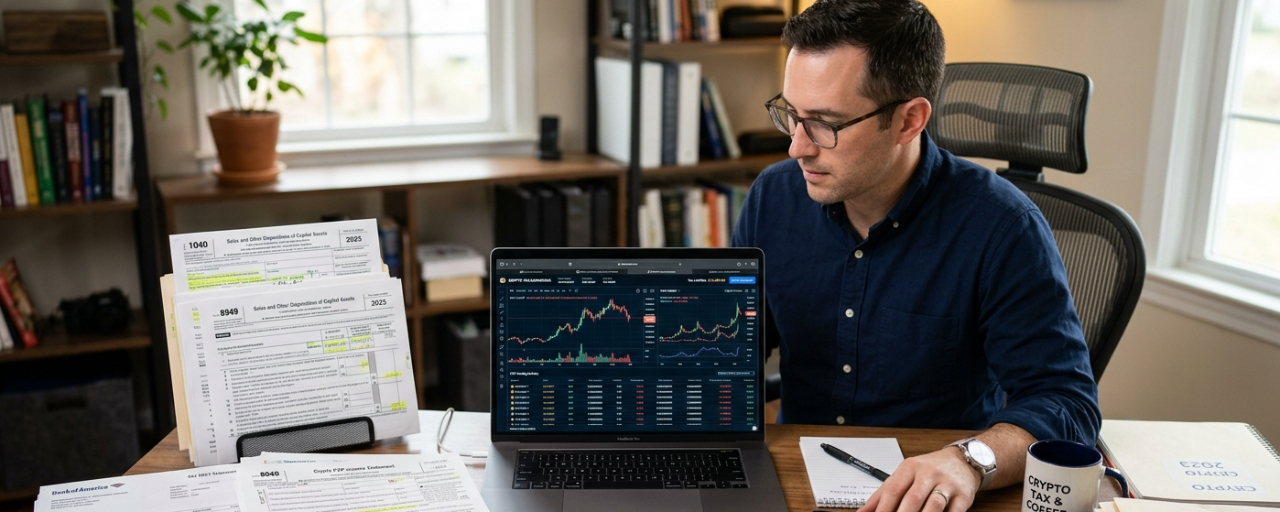

国家統合税関・税務行政サービス(SENIAT)は、P2P(Peer-to-Peer)取引を、純利益を生み得る商業活動として見なしており、あなたの銀行口座における取引量を正当化し、所得税(ISLR)を計算するために、正確な裏付け書類を要求します。
申告の時、または暗号資産の売買に関連する動きについて税務調査を受ける場合の主な要件は次のとおりです:
銀行取引明細:国内口座(ボリバルまたは外貨)すべての詳細な記録。SENIATはこれらのレポートを、入金・出金の金額を、あなたが収入として申告した内容と照合するために使用します。
プラットフォームの取引履歴:取引所から直接集計されてエクスポートされたレポートで、受領および送金された銀行振込が、暗号取引の対価(取引相手)に正当な形で対応していることを示すもの。
資金の出所根拠の説明:取引を始めるために使用した当初資本(法定通貨または暗号資産)がどこから来たのかを裏付ける書類。給与明細、清算証明、資産の売却、相続などが含まれる場合があります。
純利益の計算:よくある誤りは、SENIAT(税務当局)が口座を通過したすべてのお金に対して税金を課すと考えることです。税務当局は、あなたの実際の利益を示す会計上の関係(理想的には弁護士資格のある会計士が裏付けたもの)を求めます。つまり、保有資産の売却価格から取得原価および取引運営の手数料を差し引いた金額です。
ISLR(所得税)の最終申告書:年度のP2P活動で得られた純利益が記載される最終書類であり、法定の期間内に提出します。
P2Pの取引量は非常に高くなりがちで、SENIATに至る前に銀行のマネーロンダリング正当化(Sudeban)アラートを引き起こすことが多いため、厳格な月次会計を維持し、取引の証憑を定期的にダウンロードすることが、口座の予防的なロックや税務上の不整合による罰金を回避する唯一の方法です。
#TRAZABILIDAD #Impuestos #finanzaspersonales
💰💵