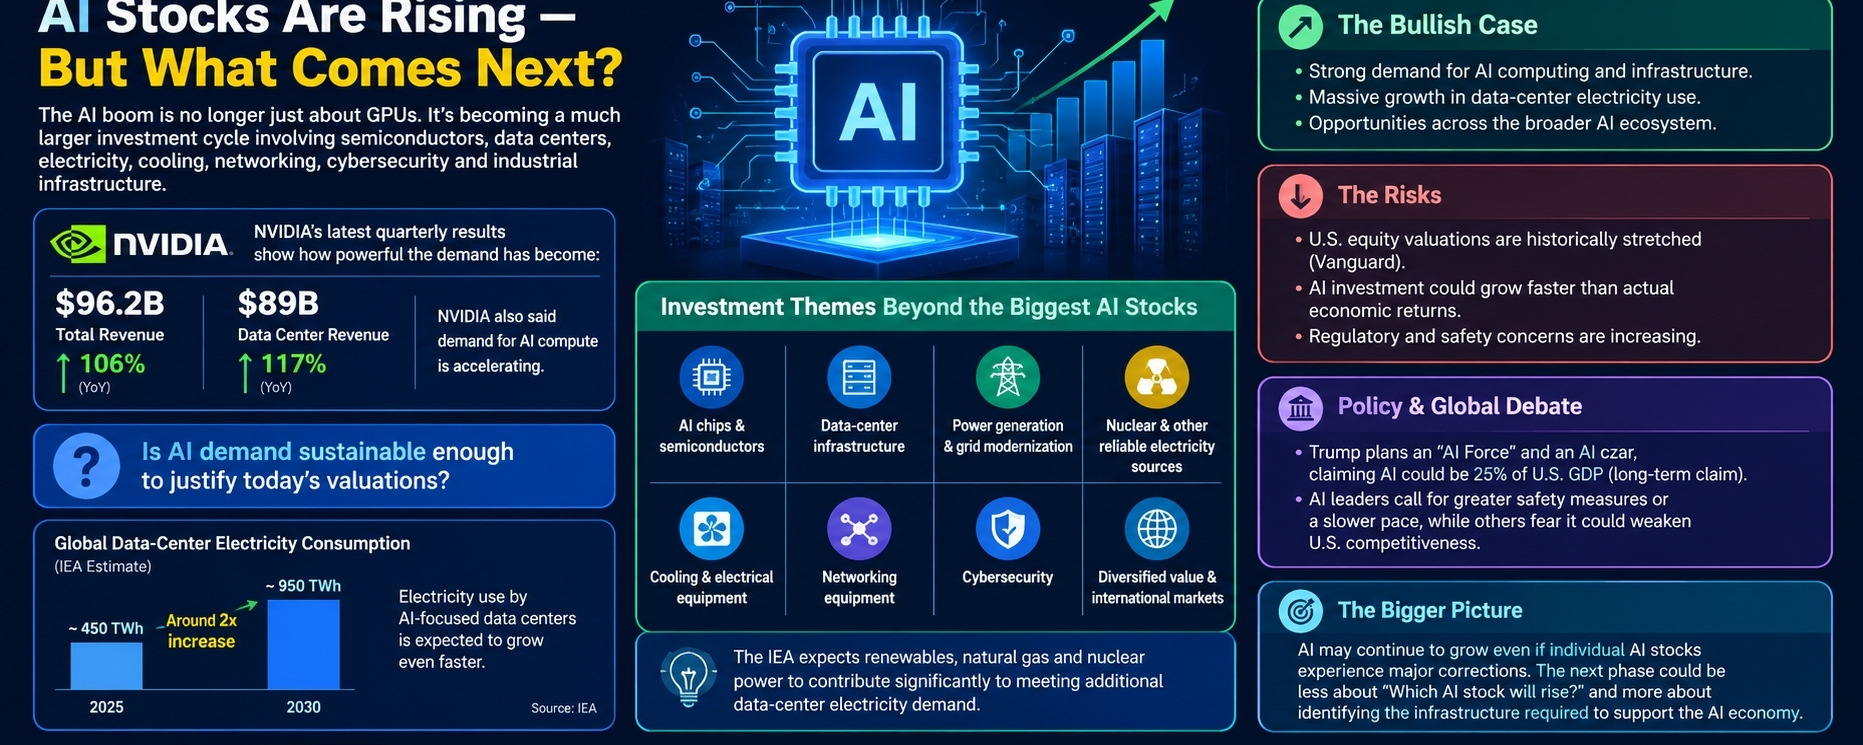
AIブームはもはや単にGPUの物語ではありません。半導体、データセンター、電力、冷却、ネットワーキング、サイバーセキュリティ、そして産業インフラを含む、より大規模な投資サイクルへと発展しつつあります。
NVIDIAの最新四半期決算は、需要がどれほど強力になっているかを示しています。売上高は960億ドルに達し、前年同期比で106%増加しました。一方、データセンター部門の売上高は117%増の890億ドルに急伸しました。NVIDIAはまた、AI計算(コンピュート)向けの需要が加速しているとも述べています。
しかし、投資家が尋ねるべき重要な疑問があります。
AI需要は、今日の株価評価を正当化するほど十分に持続可能なのでしょうか?
強気の見通しは明確です。国際エネルギー機関(IEA)は、世界のデータセンターの電力消費が2025年から2030年にかけて、おおむね2倍になり、約950TWhになる可能性があると推計しています。また、AIに特化したデータセンターによる電力使用は、さらに速いペースで増加すると見込まれています。
それにより、最大手のAI株以外にもチャンスが生まれます。
AIによるコンピューティングの拡大が続けば、電力の発電、電力網、変圧器、冷却システム、データセンターの建設、ネットワーク機器、サイバーセキュリティ、原子力エネルギーのインフラなど、さまざまな分野が恩恵を受ける可能性があります。IEAは、追加のデータセンター向け電力需要を満たすために、再生可能エネルギー、天然ガス、原子力が大きく貢献すると見込んでいます。
また、多様化の観点もあります。
Vanguardは最近、米国の株式のバリュエーションが歴史的に過熱してきており、AIへの熱狂が評価額の拡大に寄与していると指摘しました。また、投資家がポートフォリオの多様化を考える際には、バリュー株、米国外の株式、債券が検討対象になり得る領域だとも強調しています。
一方で、政治・規制をめぐる議論は、もはや無視できないものになりつつあります。ドナルド・トランプ大統領は最近、「AIフォース」とAIの責任者(いわゆるAI czar)に関する計画を発表し、AIが将来的に米国のGDPの最大25%を占める可能性があるとも述べました。この25%という数字は、長期的な主張であり、AIが経済に占める現在の比率を示すものではありません。
同時に、いくつかのAIのリーダーは、より高い安全対策や開発ペースのより遅い進め方を求めています。一方で、減速すれば米国の競争力が弱まると主張する人もいます。
そこで私の重要なポイントはシンプルです:
個々のAI株が大幅な調整を経験しても、AIは引き続き成長する可能性があります。
次の段階は、「どのAI株が上がるか」を単に問うことよりも、AI経済を支えるために必要なインフラを特定することにより重点が置かれるかもしれません。
これらのテーマを注目してください:
• AIチップと半導体
• データセンターのインフラ
• 電力生成と送配電網の近代化
• 原子力およびその他の信頼できる電力源
• 冷却および電気設備
• ネットワーキング
• サイバーセキュリティ
• 多様化された価値と国際市場
最大のリスクは、AIへの投資が実際の経済的リターンよりも速く増えることです。最大の機会は、AIが短命なテクノロジー・ブームではなく、幅広い生産性サイクルになることです。
これは金融助言ではありません。投資前には、バリュエーション(株価評価)、利益、負債、競争環境、リスクを必ず調べてください。