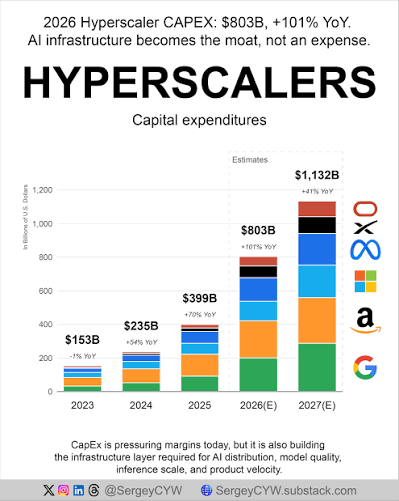
Nvidiaは、来年に向けてチップ販売が倍増する見通しを発表しています。ハイパースケーラー(Microsoft、Google、Amazon、Meta)は四半期ごとに過去最高の売上を公表しつつ、計算用の設備投資(capex)がますます天文学的になると告げています――AIインフラだけでも四半期で数十億ドル規模の場合さえあります。投資家を分ける問いは、需要の本質的な構造的な断絶なのか、それとも実際の収益化を大きく上回る投資サイクルなのか、という点です。
強気の論拠は、生成AIの企業導入がまだ始まったばかりで、生産性の向上が現在の支出を徐々に正当化していくこと、そして政策的な後押し――「米国のAIフォース」に関する言説や、AIがGDPに占める割合が増えていくという見通し――によって、このサイクルが数年にわたり継続しうる、という考えにあります。
弱気の論拠は、つり上がったバリュエーション、少数の銘柄に対する市場の極端な集中、そして業界の一部のリーダー自身が開発のペースを落とすよう呼びかけていることを挙げています。これは、インサイダーでさえ現状のスピードに疑念を抱いている可能性を示す兆候です。巨額のCAPEXと実際の投資回収との間の長期にわたるズレは、厳しい調整局面を引き起こすかもしれません。
すでに知られているAIメガキャップを超えて、注視すべき複数の切り口があります。まず、電力・電力インフラの供給業者です。というのも、モデルの学習と推論には膨大な電力を要するためです。次に、Nvidiaの上流に位置する半導体製造装置メーカー(リソグラフィ、先進的なパッケージング)です。さらに、AIに関連する攻撃対象領域が拡大していることに後押しされたサイバーセキュリティも重要です。そして、AIを「直接売る」企業ではなく、業務の運用効率を高めるためにAIを取り入れる「導入企業」です。