$LINK パートナーシップとプロダクトには重要な違いがあります。
BottomlineはChainlinkとのパートナーシップを発表しただけではありません。
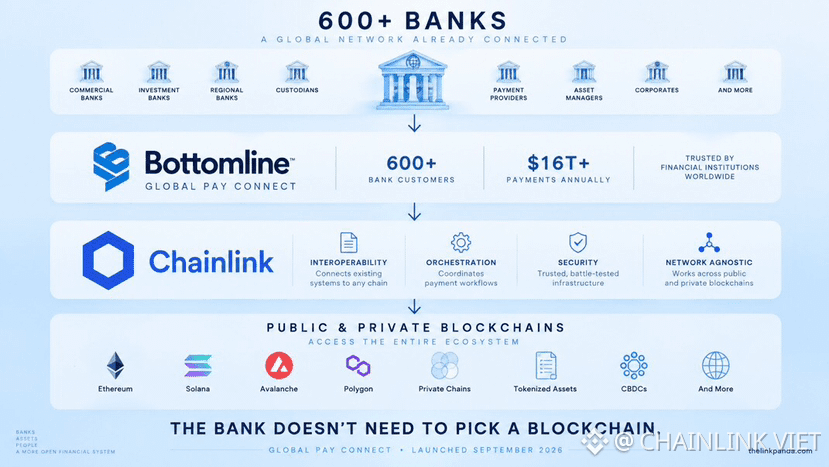
同社は現在、金融機関向けの決済メッセージング・エコシステム「Global Pay Connect」を立ち上げました。これは、既存の銀行インフラとブロックチェーン・ネットワークをつなぐものです。
Bottomlineはすでに600社以上の銀行と連携し、年間$16T+の決済を処理しています。
面白いのは?
銀行は、すでに使っているインフラを捨てる必要がありません。
ISO 20022のような馴染みのある決済メッセージングを使い続けられます。その一方でChainlinkが、オンチェーンのレールとやり取りするために必要なネットワーク非依存の接続性とオーケストレーションを提供します。
従来の銀行 → Chainlink → パブリック&プライベート・ブロックチェーン
これが、機関投資家向けのブロックチェーン導入が、これからずっと見えていた形です。
何千もの銀行が、個別のブロックチェーンのためにインフラを作り直すのではなく、すでに使っているシステムを、必要なあらゆるブロックチェーンに接続するインフラです。これが、私が思うに、Chainlinkの論点(テーゼ)を市場がまだ大きく過小評価している部分です。
決済が行われるのはブロックチェーンかもしれません。
しかし、決済が起こる前に、すべてをつなぐ誰かがまだ必要です。
BottomlineはChainlinkとのパートナーシップを発表しただけではありません。
同社は現在、金融機関向けの決済メッセージング・エコシステム「Global Pay Connect」を立ち上げました。これは、既存の銀行インフラとブロックチェーン・ネットワークをつなぐものです。
Bottomlineはすでに600社以上の銀行と連携し、年間$16T+の決済を処理しています。
面白いのは?
銀行は、すでに使っているインフラを捨てる必要がありません。
ISO 20022のような馴染みのある決済メッセージングを使い続けられます。その一方でChainlinkが、オンチェーンのレールとやり取りするために必要なネットワーク非依存の接続性とオーケストレーションを提供します。
従来の銀行 → Chainlink → パブリック&プライベート・ブロックチェーン
これが、機関投資家向けのブロックチェーン導入が、これからずっと見えていた形です。
何千もの銀行が、個別のブロックチェーンのためにインフラを作り直すのではなく、すでに使っているシステムを、必要なあらゆるブロックチェーンに接続するインフラです。これが、私が思うに、Chainlinkの論点(テーゼ)を市場がまだ大きく過小評価している部分です。
決済が行われるのはブロックチェーンかもしれません。
しかし、決済が起こる前に、すべてをつなぐ誰かがまだ必要です。