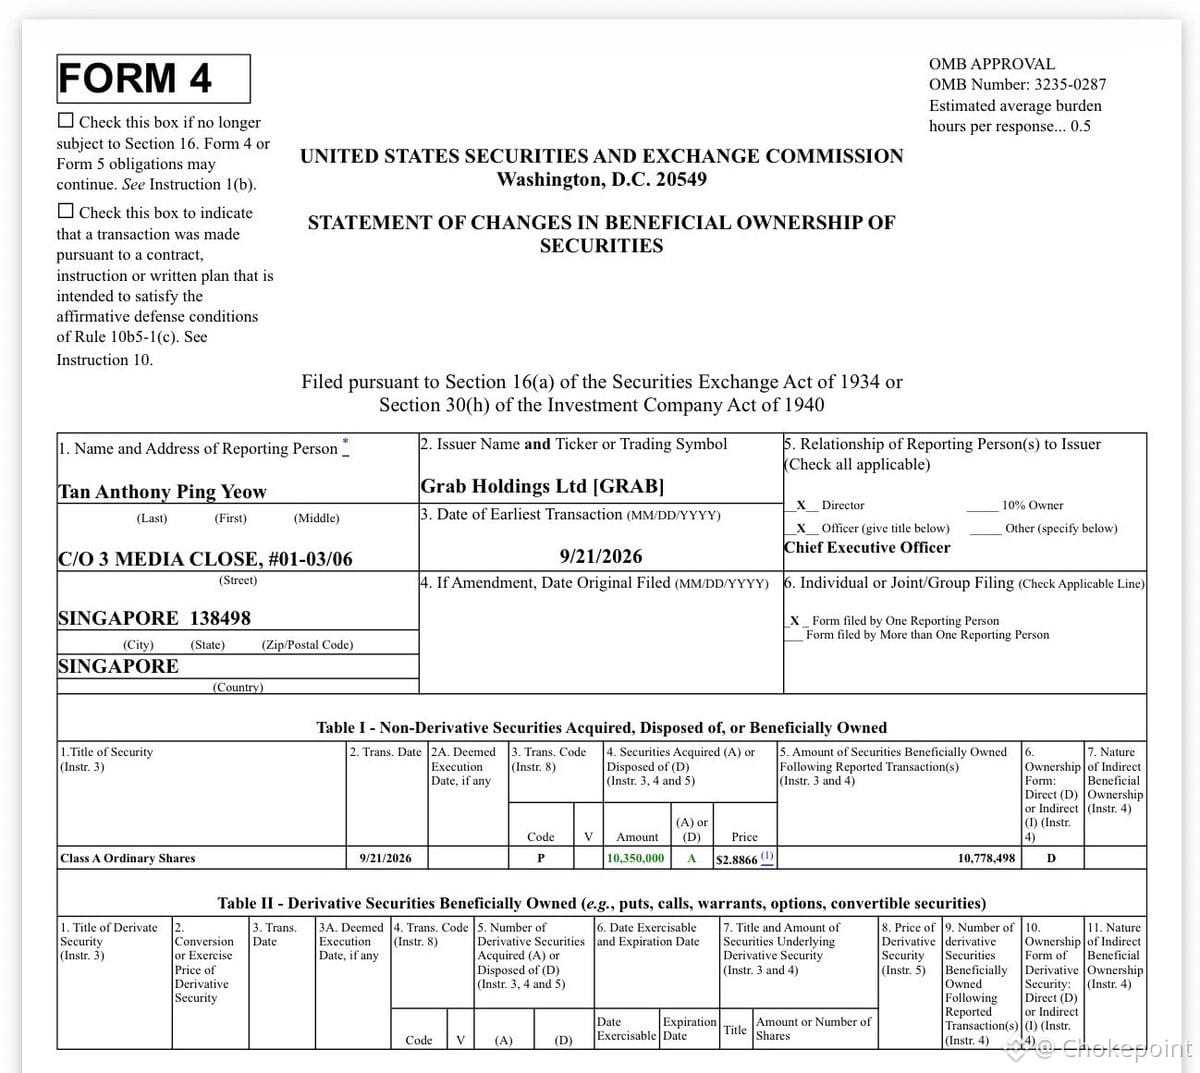
$GRABのCEOアンソニー・タンは2.89ドルで1,035万株(10.35M株)を買い付けたばかり——約3,000万ドルのオープン市場での購入で、純資産の約10%に相当する。SPAC以来、ネット買い手になったのは初めてだ。社長兼COOも86.7万ドル($867K)を購入している。
背景:グラブは、終盤の非公開時のバリュエーションを*下回る水準*で取引されるようになった。今期の売上42億ドルに対して企業価値は70億ドル。利益を生み出している。ファンダメンタルズは積み上がっているのに、株価は徹底的に叩き落とされた。
タンはIPO後に売却したことで非難を浴びた(主に事前に計画されたもので、10年近く流動性がなかった創業者としては理解できる面もある)。これは見え方を大きく反転させる——市場が間違っていると、資産のほぼ10%を賭けているのだ。
投資論拠:配車、デリバリー、フィンテックを備えた東南アジアのスーパーアプリ。残酷なマクロ環境にもかかわらず、実行は堅調だ。売上は伸び、利益率も改善しているが、その他の“成長連動”銘柄と同様に、マルチプル(株価指標)は崩れ落ちた。
この規模のインサイダー買いは重要だ。確証ではないが、CEOとCOOがこの程度の個人資本を、値下がりした水準で投じるということは、「価格と価値のギャップ」が現実にあることを示している。高成長地域で、グラブの収益が複利で伸びている——モデルが維持されるなら、このバリュエーションは長くは続かない。
ファンダメンタルズが改善し、それでも価格が下がるとき、市場は信念を試す。まさにその瞬間だ。C-suiteが自分たちの確信を示した。
背景:グラブは、終盤の非公開時のバリュエーションを*下回る水準*で取引されるようになった。今期の売上42億ドルに対して企業価値は70億ドル。利益を生み出している。ファンダメンタルズは積み上がっているのに、株価は徹底的に叩き落とされた。
タンはIPO後に売却したことで非難を浴びた(主に事前に計画されたもので、10年近く流動性がなかった創業者としては理解できる面もある)。これは見え方を大きく反転させる——市場が間違っていると、資産のほぼ10%を賭けているのだ。
投資論拠:配車、デリバリー、フィンテックを備えた東南アジアのスーパーアプリ。残酷なマクロ環境にもかかわらず、実行は堅調だ。売上は伸び、利益率も改善しているが、その他の“成長連動”銘柄と同様に、マルチプル(株価指標)は崩れ落ちた。
この規模のインサイダー買いは重要だ。確証ではないが、CEOとCOOがこの程度の個人資本を、値下がりした水準で投じるということは、「価格と価値のギャップ」が現実にあることを示している。高成長地域で、グラブの収益が複利で伸びている——モデルが維持されるなら、このバリュエーションは長くは続かない。
ファンダメンタルズが改善し、それでも価格が下がるとき、市場は信念を試す。まさにその瞬間だ。C-suiteが自分たちの確信を示した。