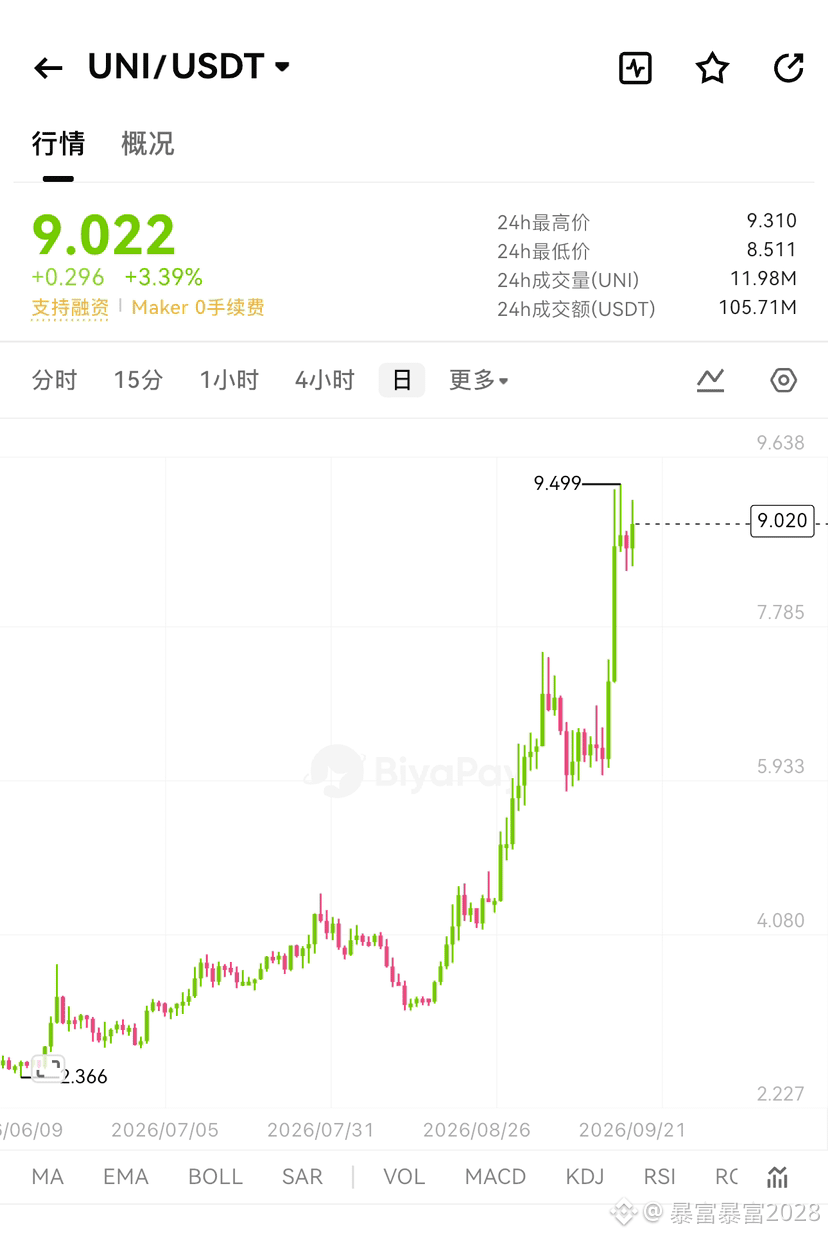
UNI の中線(ミドル)ストーリーは「ガバナンス権」から「キャッシュフロー権」へ:「手数料スイッチ+買い戻し・バーン」により、トークンとプロトコル収益が結びつき始める。
RWA、トークン化株、機関投資家のオンチェーン、Robinhood Chain のエコシステムも、結局は上位の AMM は避けられない。Uniswap は依然として DEX 取引量で第一位。
バリュエーションは無脳ではない:10ドル超でのナンピン(損切り)に絡む滞留ポジションが重い。ETH 自体が弱い局面では UNI の下落率が増幅される。もし規制が「株式 AMM」を再度定義し直すなら、ストーリーは割引される。
プラス要因:v4 hooks によるカスタムプール、UniswapX による集約、クロスチェーン流動性、PayFi 決済、ステーブルコインの取引手数料。
マイナス要因:フロントエンドの手数料がアグリゲータに侵食される、L2 が取引手数料を極端に低く巻き取る、規制の不確実性、UNI 保有者が LP 収入の直接の受益者ではない。
機関投資家の視点:UNI は「DeFi の中核資産」だが、「低ボラのブルーチップ」ではない。これは組み合わせ(ポートフォリオ)内の成長枠に適しており、安定枠には向かない。
配置(プラン):7.5–8.0 を観察、9.3 でリスクを下げ、ブレイク後の押し目で追加。UNI はこのサイクルの「オンチェーン株式」ストーリーの中で最も勝ち筋に近い DeFi コインだが、勝者も必ず下押しがある——中線で儲かるのは“曲線の取り方”であって、毎日陽線を取ることではない。BiyaPay で UNI のリアルタイム相場動向をチェック #BTC #比特币 #ETH #加密市场 #BiyaPay #UNI
RWA、トークン化株、機関投資家のオンチェーン、Robinhood Chain のエコシステムも、結局は上位の AMM は避けられない。Uniswap は依然として DEX 取引量で第一位。
バリュエーションは無脳ではない:10ドル超でのナンピン(損切り)に絡む滞留ポジションが重い。ETH 自体が弱い局面では UNI の下落率が増幅される。もし規制が「株式 AMM」を再度定義し直すなら、ストーリーは割引される。
プラス要因:v4 hooks によるカスタムプール、UniswapX による集約、クロスチェーン流動性、PayFi 決済、ステーブルコインの取引手数料。
マイナス要因:フロントエンドの手数料がアグリゲータに侵食される、L2 が取引手数料を極端に低く巻き取る、規制の不確実性、UNI 保有者が LP 収入の直接の受益者ではない。
機関投資家の視点:UNI は「DeFi の中核資産」だが、「低ボラのブルーチップ」ではない。これは組み合わせ(ポートフォリオ)内の成長枠に適しており、安定枠には向かない。
配置(プラン):7.5–8.0 を観察、9.3 でリスクを下げ、ブレイク後の押し目で追加。UNI はこのサイクルの「オンチェーン株式」ストーリーの中で最も勝ち筋に近い DeFi コインだが、勝者も必ず下押しがある——中線で儲かるのは“曲線の取り方”であって、毎日陽線を取ることではない。BiyaPay で UNI のリアルタイム相場動向をチェック #BTC #比特币 #ETH #加密市场 #BiyaPay #UNI