

9月17日以降、UNIは今回の暗号市場において最も目立つ好調な主力トークンとなった。相場が動き出すと、UNIは短期間で急騰し、24時間の最大上昇率は30%を超え、価格は一時9ドルを上回ったことで、DeFi全体のセンチメントが回復するきっかけとなった。DEX分野の絶対的なリーダーであるUniswapの今回の上昇は、単なる短期の資金による投機だけではなく、規制政策の追い風、トークンエコノミーのアップグレード、RWAセクターの恩恵、市場資金のローテーションが複合的に作用した結果であり、またDeFiインフラ系プロジェクトの長期的な発展にとって重要な参考にもなった。
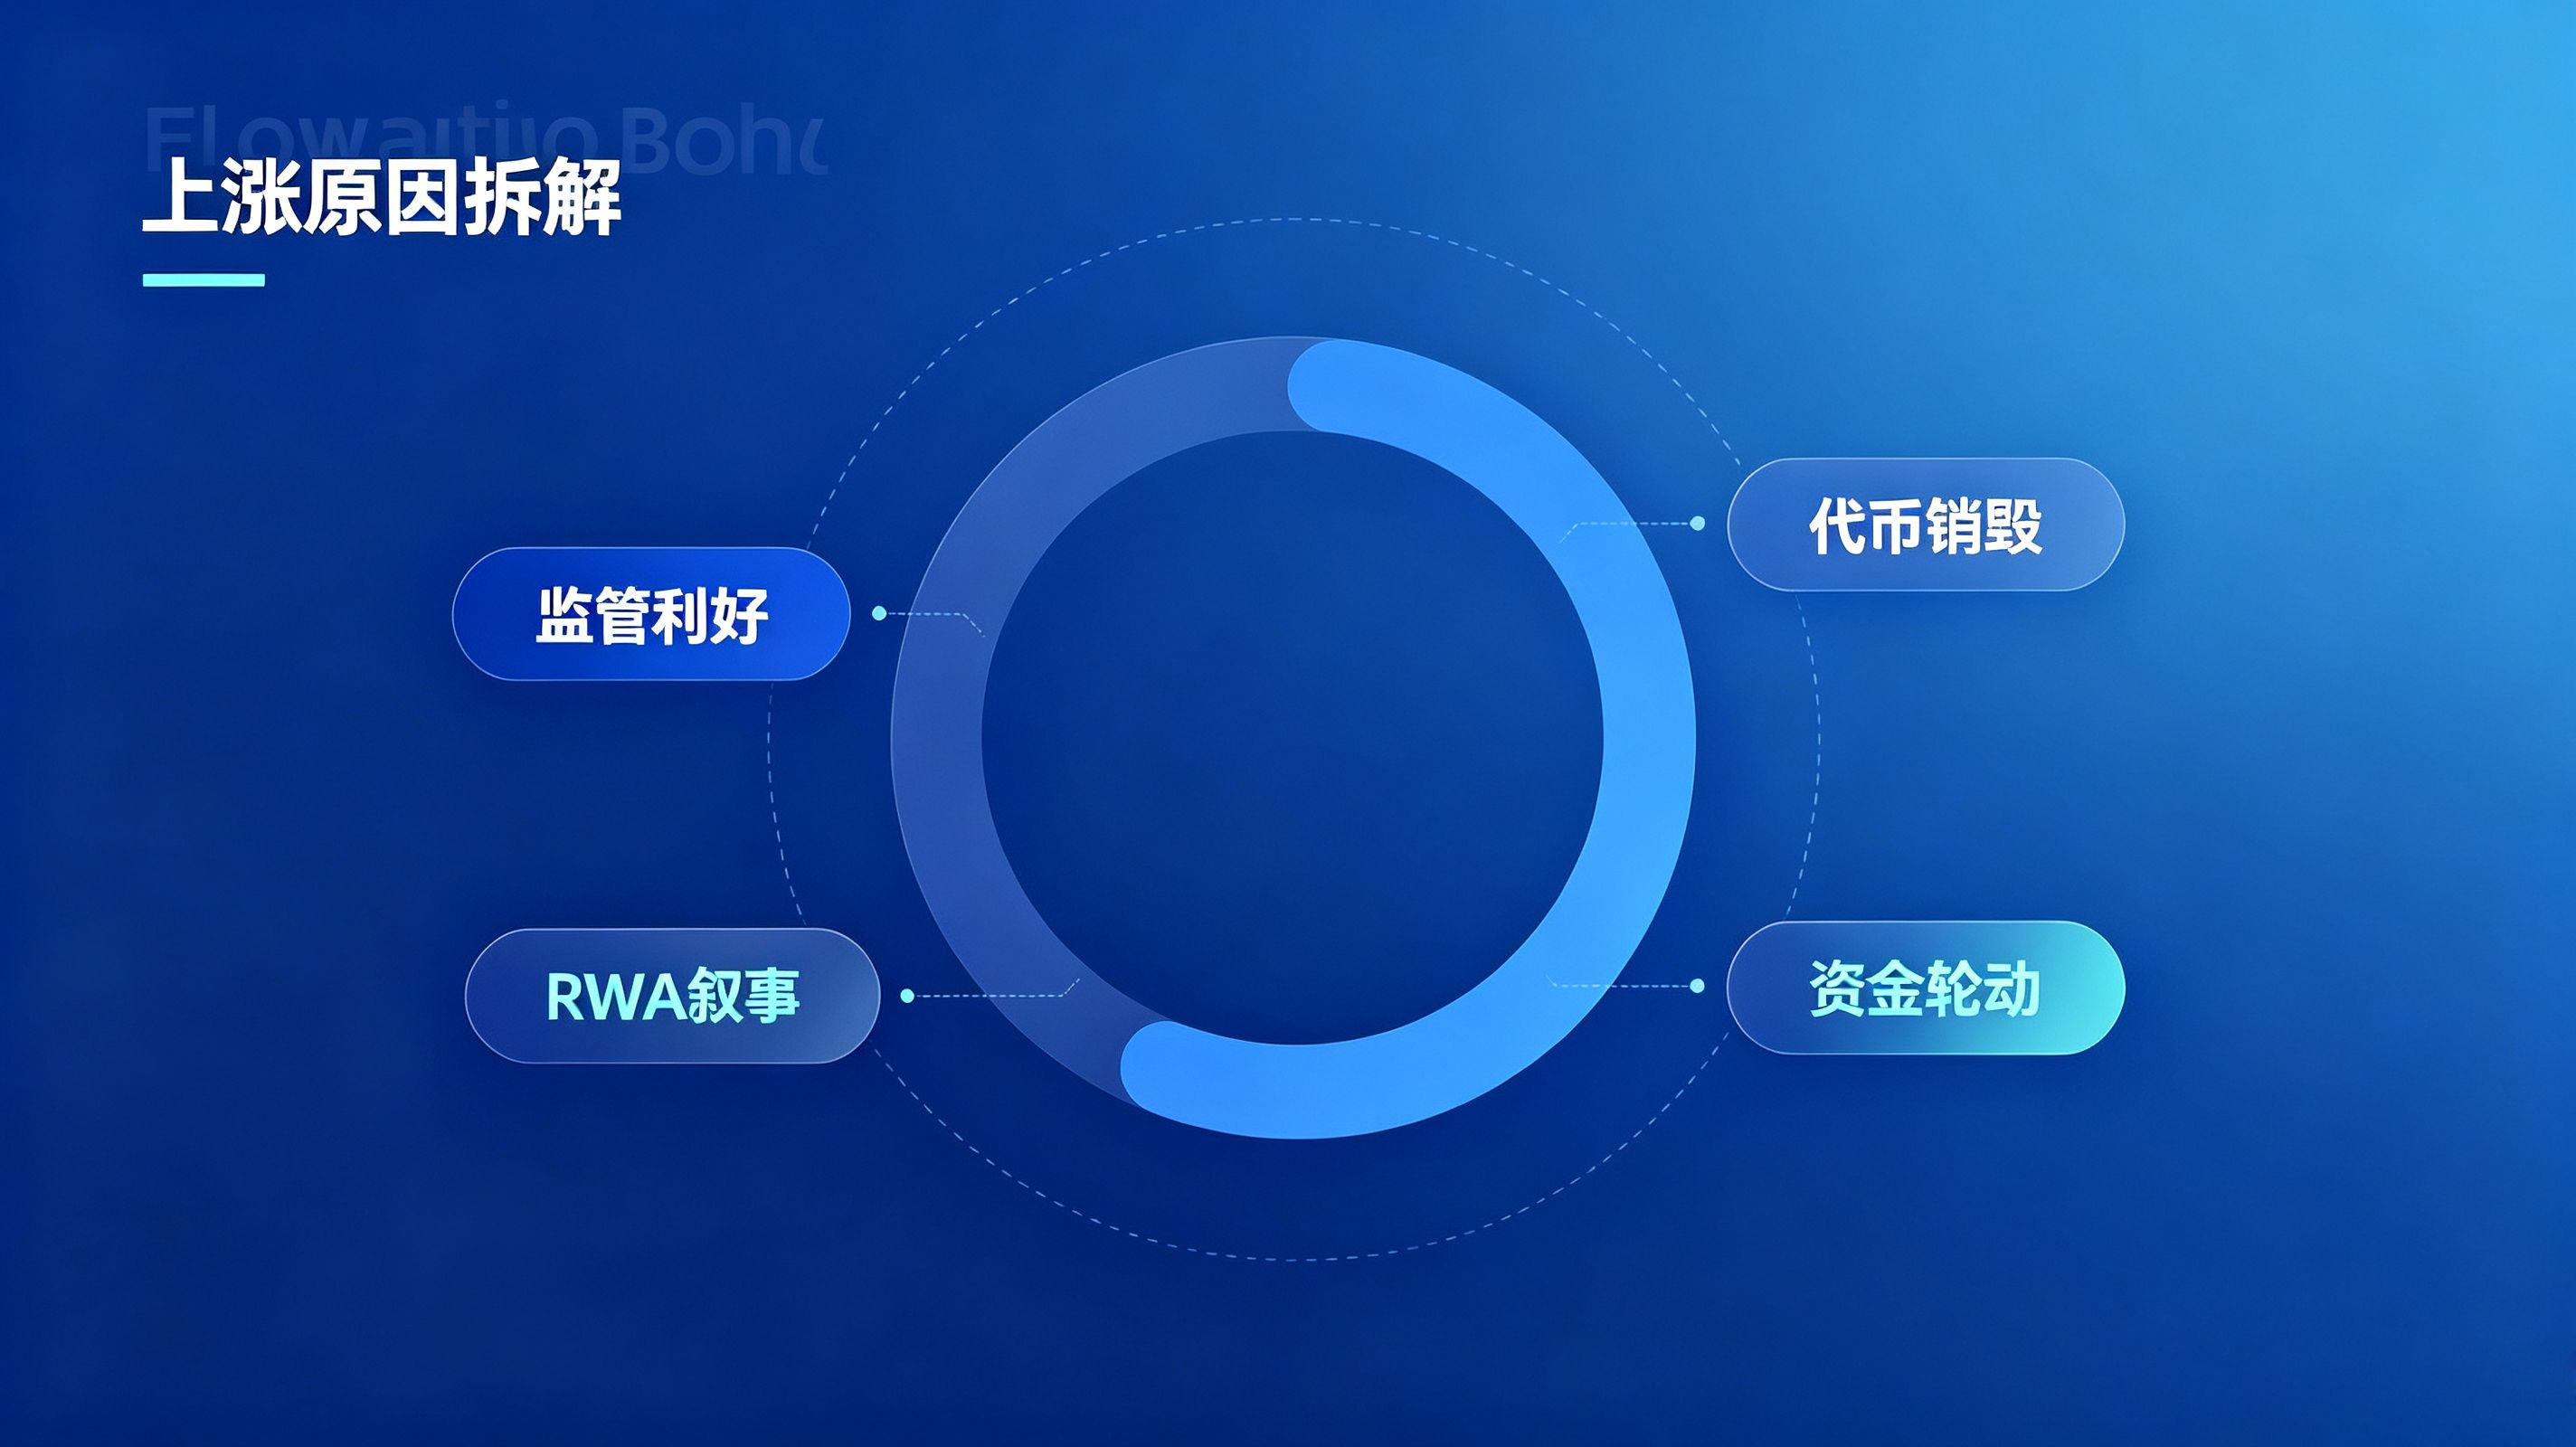
本ラウンドで最も核心的な触媒は、アメリカのSECによる、ライセンス型AMMに対する規制の免除(豁免)政策だ。9月17日、SECはイノベーション免除フレームワークを公表し、トークン化された米国株を、適法なライセンス型AMMプール内で取引できるようにした。一方でUniswapは、今年7月にはV4バージョンをすでに発表しており、内蔵のライセンス資金プール(Permissioned Pools)を備えている。Hookプラグインの能力を通じて、コントラクト層でウォレットのホワイトリスト検証を直接行い、KYCの承認を受けたアドレスのみが取引に参加できるため、この一連の規制フレームワークに完璧に適合する。市場の迅速な解釈としては、Uniswapはもはや暗号ネイティブ資産の取引の場にとどまらず、1兆ドル級のRWAトークン化株式、国債、投信のオンチェーン取引ニーズを受け止める機会がある。ナラティブは暗号の内部取引から直接、伝統的な金融資産のオンチェーン化(チェーン上場)という領域へ拡張し、機関投資家の資金に対する期待が素早く燃え上がっている。
第2の核心的な駆動力は、UNIのトークン経済モデルがクローズドループ(価値循環の閉環)を完成し、バリュー・キャプチャー(価値捕捉)を実現したことだ。長らく市場は、Uniswapの取引量は巨大だが、プロトコル手数料がUNI保有者に還元されていない点を問題視してきた。UNIficationのガバナンス提案が実装されることで、プロトコル手数料のスイッチが正式にオンになる。取引で生じた一部の手数料はオンチェーンのTokenJarコントラクトに蓄積される。さらに、裁定取引者がプール内の資産を引き出すには、一定量のUNIをバーン(破棄)する必要がある。これにより、取引量が大きいほどバーンも増えるという、通縮(デフレ)メカニズムが形成される。プロトコル収入とトークンのバーンが直接連動し、DeFiの看板(リーダー)に長年存在してきた「価値捕捉の難題」を解決した。加えて、先行して国庫(トレジャリー)から一度に1億枚のUNIをバーンしたことにより、市場はUNIの内在価値を再評価し、大量の資金が流入した。同時に、デリバティブ市場のショート勢の集中が押しつぶされ、短期の上昇幅がさらに拡大している。
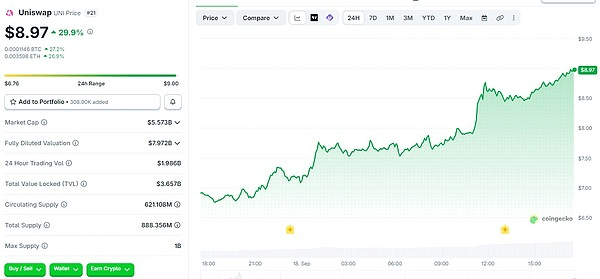
3つ目は、資金のローテーションとプロダクト・エコシステムの拡張が、相場を押し上げることだ。市場全体がもみ合う局面では、資金がホットなセクターから、割安なDeFiのブルーチップへと回る。Uniswapエコシステムは継続的に多チェーンへ拡張しており、Base、BNB Chain、Robinhood Chainなど複数のパブリックチェーンにプロダクトを展開している。UniswapXのアグリゲータも着実に実装され、取引ルーティングがカバーする流動性がさらに増えている。Robinhood Chainの接続後は、Uniswapに大量の新規取引フローが流入し、手数料とUNIのバーン量が同時に押し上がることで、エコシステムのネットワーク効果が継続的に強化され、市場の信頼を一段と固めている。
プロジェクト側の視点に立てば、今回のUNI急騰は、すべてのWeb3基盤(インフラ)開発者にとって非常に重要な示唆をもたらした。まず、コンプライアンスへの適応能力が、インフラプロジェクトの中核的な競争力になるということだ。単なる無許可(ノン・パーミッション)Swapはすでにレッドオーシャンに入っている。一方、コントラクトの基盤層にコンプライアンス検証を組み込み、規制要件を満たすAMMアーキテクチャこそが、RWAや機関資産のオンチェーン化という巨大市場を取り込むチャンスを得られる。Uniswap V4のHookによるモジュール化された設計こそが、SECの政策ウィンドウを素早くつかむ上での鍵であり、底層の拡張可能なアーキテクチャにより、プロジェクト側は大規模なコントラクト改修なしに、迅速に新しい業務ロジックを追加できる。
次に、トークン経済の設計がプロジェクトのライフサイクルを決める。多くのDAppやチェーンゲーム(チェーン上のゲーム)プロジェクトは、ローンチ後に熱が急速に冷めるが、その根本原因は、トークンがガバナンス機能だけを持ち、価値捕捉とバーン(消滅)のメカニズムを備えていないことにある。Uniswapの事例が証明しているように、プロトコル収入、トークンのバーン、そして通縮モデルが連動して初めて、トークンは単なるガバナンスの証明書から、生態系の成長による利益を捕捉できる資産へと変わる。プロジェクトの育成(孵化)にあたっては、初期の計画段階で、手数料の配分、バーン、国庫のガバナンス設計を経済モデルの中に組み込むべきであり、後から臨時に修正するのではない。
長期的に見ると、Uniswapの発展には機会とリスクが共存している。機会の面では、RWAの領域が最大の増分だ。トークン化された証券市場が継続的に実装されれば、Uniswapは伝統的資産のオンチェーン取引における中核インフラになれる可能性があり、取引規模は現在の暗号ネイティブ市場をはるかに上回るだろう。さらにV4のHookエコシステムは、開発者がUniswapの基盤上でさまざまなカスタムAMMを構築できるようにし、エコシステムの組み合わせ可能性が継続的に増幅されることで、DEXリーダーとしての地位を一段と強固にする。
しかしリスクも同様に看過できない。第一に、規制政策には不確実性がある。SECの免除は永久の許可を意味するわけではなく、今後の規制細則の調整によっては、ライセンスプール事業の立ち上げリズムに影響が出る可能性がある。第二に、短期の値上がり幅が非常に大きく、利益確定の売り圧力が市場にある。ポジティブ材料の織り込みが進んだ後は、価格が大きくリバウンドする恐れがある。第三に、競争が激化しており、各種パブリックチェーンやRWA専用のDEXが機関顧客の奪い合いをしている。技術面・コンプライアンス面の優位性を永久に独占できるとは限らない。第四に、ライセンスプールのモデルはUniswapの元来の「無許可」な基盤特性を変えることになり、コミュニティ内でも理念の相違がある。ガバナンスの投票における不確実性が、今後のプロダクト反復(アップデート)に影響を与え得る。
総合すると、今回のUNI上昇の本質は、市場がDeFiインフラの価値を改めて認識したことにある。短期の相場は規制面の追い風(利好)によって動いており、変動はさらに拡大し続けるだろう。中長期の価値は、ライセンスプールの実装進捗、RWA資産のオンチェーン化の規模、そしてプロトコル手数料が継続的に増える能力に左右される。業界の開発者にとっては、Uniswapの成功ルートは参考になる。モジュール化された基盤アーキテクチャ、コンプライアンス・インターフェースの事前整備、そしてクローズドループのトークン経済モデル——これらがWeb3インフラプロジェクトがサイクルをまたいで生き残るための中核要素だ。今後、RWA資産のトークン化という波が押し寄せる中で、基盤開発能力を備え、規制ルールに迅速に適応できるパブリックチェーンとDEXインフラは、引き続き発展の機会を得るだろう。
注:本記事は投資助言を構成するものではなく、投資にはリスクがあるため、慎重に行う必要がある。