CEXからDeFiまで5年色々回ってきた身として正直に言うと、Binance Earnに反対ではありません。むしろ、資産管理ツールを1か所にまとめてくれているので良いです。ですがメニューが増えるほど、ユーザーが間違って選びやすくなるのも事実です。
問題は、「Earn」がかなり滑りやすい言葉だってこと。自分の金が自分で働いて増えるみたいに聞こえます。実際は、資産を置く前にあなたが考えて働かなきゃいけないんです。
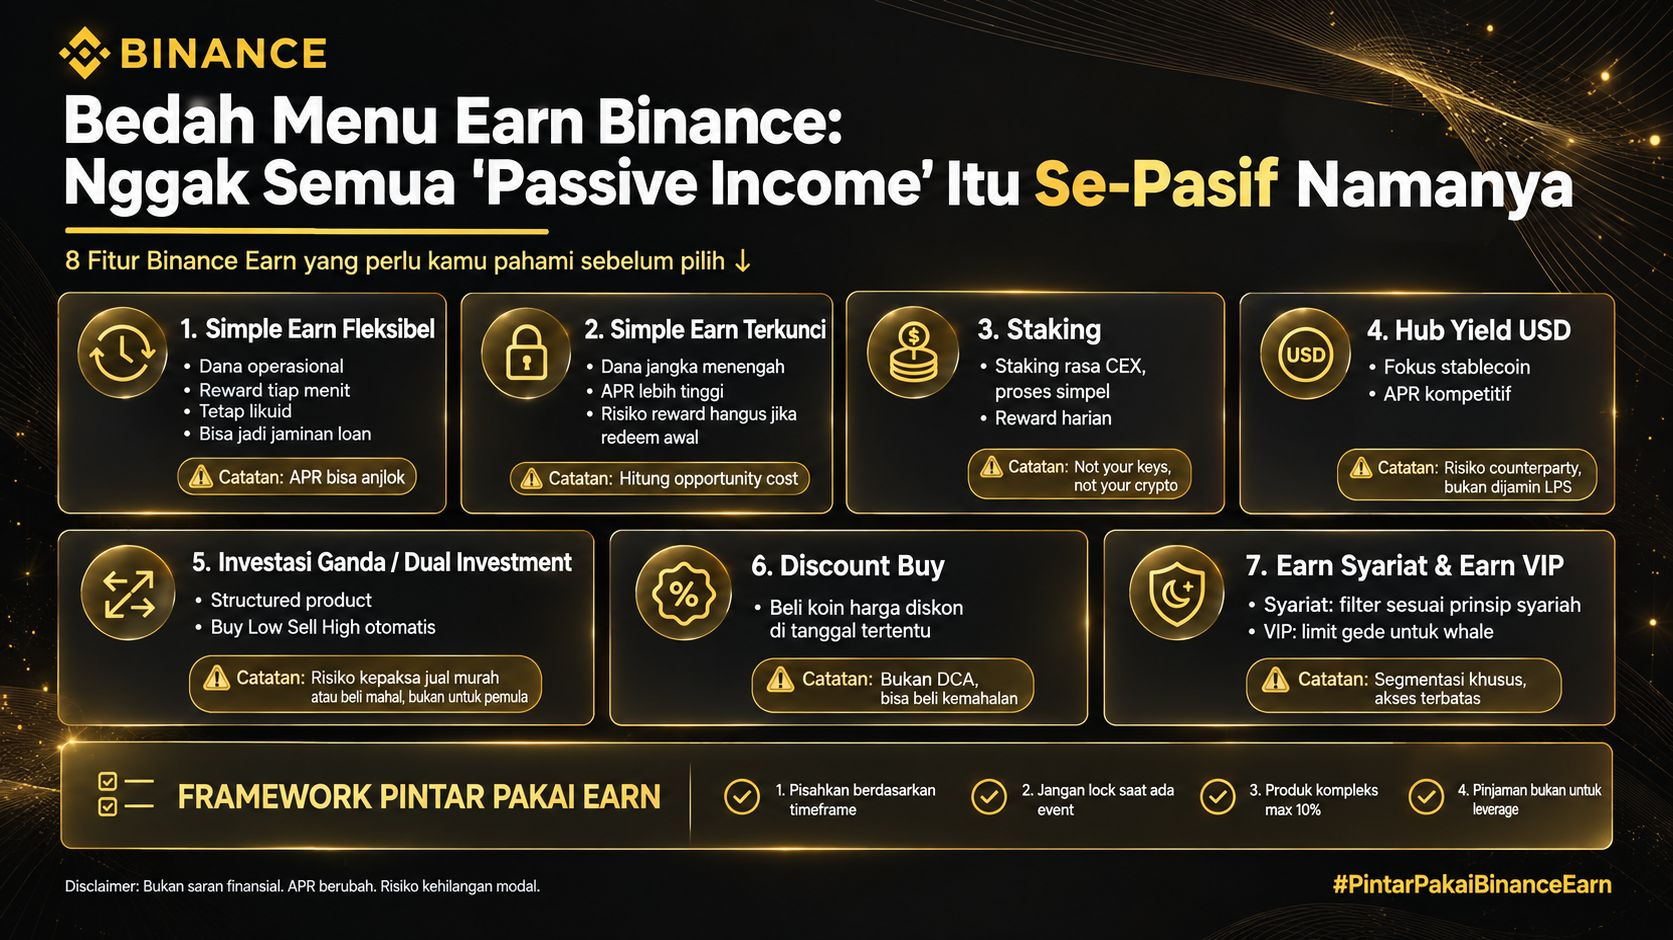
1. Simple Earn:土台。でもAPRに目がくらむな
これがいちばん『まとも』なメニューです。フレキシブルとロックがある。
フレキシブルは運用資金に合います。明日買い物(仕入れ/探し)にUSDTが要る。でも今日はここに置いておけばOK。報酬は毎分進行します。中には、フレキシブルローンの担保として使いながら、同時に報酬を受け取れる資産もあります。またはBinance Payで使うこともできます。
良い点:流動性を失わない。
残念な点:フレキシブルのAPRはティア制で、いつでも急落し得ます。先週のAPR10%に驚いて、今は2%になっている――そういう人が多いです。これは詐欺ではなく、仕組みがそうなんです。ユーザー枠が多く、報酬は均等に分配されます。
本当に触らないと決めたお金を、30/60/90日ロックする。APRは高いけど、早期に換金すると報酬は無効(失われる)。
私の批判:Binanceは機会費用(オポチュニティコスト)を十分に押し出せていません。BNBを90日ロックするAPR8%は大きく見えます。でも、その90日の間にLaunchpool(5倍)が来て、引き出せないなら、あなたは胴元側のせいで損します。だから数字だけを見ないでください。質問:「この期間に、APRの差を上回るおいしいイベントはあるのか?」
さらにAuto-Subscribeがあります。忘れっぽい人にとっては助けの神です。Spotで遊んでいる残高を、WIBの09:00&23:00にフレキシブルへ自動で入れることができます。とはいえ、覚えておいて:自動=オートパイロットではありません。APRは変わる、クォータはなくなる、プロダクトが閉じることもあります。週に一度は手動で必ずチェックしましょう。
2. ステーキング:CEX風のステーキング
これはETH、SOLなどをステークしたいけど、ノード管理が面倒だったり、チェーンを間違えるのが怖い人向け。良い点:ワンクリックで、毎日の報酬があり、換金(redeem)も可能です。
良くない点:あなたはプライベートキーを持っていません。「Not your keys, not your crypto(鍵はあなたのもの、そうでなければ暗号資産もあなたのものではない)」は今でも有効です。さらに、ネイティブのステーキングのようなガバナンス権も得られません。そして、チェーン側でスラッシングがあればBinanceが負担しますが、彼らは配分の条件を変えることだってあり得ます。
シンプルを狙うなら使いどころあり。分散(デセントラリゼーション)に関するイデオロギーが強いならスキップ。
3. Hub Yield USD:労働をさせられるステーブルコイン
このプロダクトはUSDTやUSDCのようなステーブルコインに焦点を当てています。裏側では仕組みがいろいろで、レンディングができたり他の戦略もできます。それによってAPRが競争力あるのです。
ただし重要なのはこうです:「利回り(Yield)はどこから?」。それがレンディングなら、カウンターパーティリスクがあります。それがデルタニュートラル戦略なら、取引所のリスクがあります。Binanceは大きいけど、2022年に教えられたように、『失敗しないほど大きい(too big to fail)』はどこにもない。
これは銀行の預金みたいなものだと思ってください。ただし銀行はLPSによる保証がありません。配分はあなたの許容度に合わせて。ここに緊急資金の100%をAPR6%だからといって置かないで。
4. Binance Pool: マイナーを作るのであって、リテール向けではありません
これは明らかです。あなたはBTC/ETHのマイニングリグを持っていて、ここに接続する。一般ユーザー向けの『クリックして儲かる』プロダクトではありません。だから長々とは話しません。リテールがFOMOで入ってくるのは部屋違いです。
5. 二重投資 / デュアル・インベストメント:人を泣かせることが多いプロダクト
「Investasi(投資)」という名前は少し紛らわしいです。これはstructured product(組成商品)です。あなたはBTCかUSDTを置き、「目標価格」と「決済日」を設定します。
シナリオ1:価格がターゲットに届かないなら、報酬が大きくて、資産はそのまま保全。
シナリオ2:価格がターゲットに到達した場合、あなたの資産はそのターゲット価格で売られる。
「自動で安く買って高く売る(Buy Low, Sell High)」みたいに聞こえます。問題は、多くの人が市場が熱狂(ユーフォリア)のときにこれを使うこと。例:70,000ドルでBTCをSell Highしようとした。『絶対に突破できない』と思ったから。ところが100,000ドルまで突破。利益は出ているけど、めちゃくちゃ悔しい。儲かるチャンスをそこで切り取られてしまうから。
これは上級プロダクトです。「報酬が消える(無駄になる)」だけがリスクじゃありません。リスクは「強制的に強気相場のときに売らされる」「急落のときに強制的に買わされる」こと。オプションが分からないなら触らないで。APR150%は利子ではなく、あなたが負担するリスク・プレミアムです。
6. Discount Buy:ディップ(下落局面)を「前払いで買う」バージョン
あなたは、特定の日付に割引価格でコインを買うことを約束します。その日に市場価格があなたの割引価格より高ければ、ラッキーです。逆に安ければ、あなたは(実は割高だった)割引価格で買うことになります。
これはDCAではありません。追加ステップ付きの指値注文です。そのサポート・レベルを本当に信じているなら合います。FOMOで「5%オフ」と書いてあるのを見て飛びつくなら合いません。
7. Earn VIP&Earn Syariat:市場のセグメンテーション
Earn VIPは基本的にSimple Earn / ステーキングと同じですが、枠が大きくて、ときどきboosted APRがあります。特別な魔法はありません。主な恩恵は、大口(ホエール)で、注文を分割するのが面倒な人向けです。
魅力的なシャリア規約(シアリアト)収益です。利子(リバー)や不確実性(ガラル)が気になる人に選択肢を用意しているからです。Binanceは、シャリアの原則に合うようにプロダクトをフィルタしています。包括性の観点では良い判断です。
批判点:契約の透明性。初心者ユーザーは、この「シャリア準拠プロダクト」の裏側で普通の仕組みと何がスマートコントラクトのメカニズムとして違うのか、詳細を把握できていません。シャリア市場を本気で育てるなら、教育(説明)は「ラベル」だけよりもっと厚くすべきです。
8. 金融面につながる:ローン(融資)
Simple Earnのフレキシブルは、借り入れの担保にもなり得ます。両刃の剣です。
良い点:すぐ現金が必要だけどBTCは売りたくないなら、USDTを借りられます。あなたのBTCは引き続き報酬を得ます。
良くない点:これはレバレッジへの入口です。ロングを増やすために借りる人が多く、そのまま市場クラッシュで清算されます。
ローンは機能であって、戦略ではありません。LTVとヘルスファクターの管理方法が分からないなら、近づかないで。
じゃあ、Binance Earnは結局いいの?
良い点:
オールインワン:最も保守的なものからデゲンまで揃ってます。プラットフォームを行き来する必要なし。
UX:DeFiと比べると、もう最も簡単です。分散されていない(集中型)ため、スマートコントラクトのエラーリスクが小さくなっています。
BNBのユーティリティ:Simple EarnでのBNBはLaunchpool&HODLerのエアドロップ計算に使われます。つまり、Binanceでの「HODL」にはセルフカストディより価値があります。これは事実であって、見せかけのギミックではありません。
良くない点:
CEXのリスク:あなたがカストディ(保管)を手放すことになる。ハック、規制、倒産――ならおしまい。セルフカストディへの分散は必須です。
蜃気楼のAPR:今日のAPRが明日のAPRを保証するわけではありません。初日のAPRを見て、90日分の判断をしないこと。
選択肢が多すぎる=意思決定疲れ(Decision Fatigue):新規ユーザーはDual Investmentを『貯金』だと思ってしまいがちですが、実はデリバティブです。リスクに関するBinanceの教育は、APRのマーケティングほど強くありません。
「パッシブ(不労所得)」の幻想:これらのプロダクトは全部、あなたが能動的に考える必要があります。いつ入るか、いつ出るか、代替は何か。文字通り本当にパッシブなのは、暗号資産をコールドウォレットに置きっぱなしにするだけ。
私が個人的に使っているのはFrameworkはEarn
タイムフレームで分ける:今週の市場の小遣い=フレキシブル。DCAを6か月=ロック。実際に使わない余剰資金=それからStaking / Hub Yieldを見に行く。
イベントがあるなら資産をロックしないで:Launchpoolがある? なら、BNBを適格じゃない商品の中でロックしないこと。
複雑なプロダクト=配分は小さめ:Dual Investment、Discount Buy、ポートフォリオの最大5〜10%まで。これは投機資金であって、生活資金ではありません。
レバレッジ目的でローンを使わないで:ローンは追い詰められたときに使うもので、ポジションを増やすために使うものではありません。
月に2回の条件を確認:APR、クォータ、規定は変わり得ます。Auto-Subscribeは助けになりますが、責任は結局あなたにあります。
要するに、Binance Earnはツールボックスです。ハンマーは家を建てるのにも使えるし、自分の親指を叩くのにも使えます。
「どの商品が一番儲かる?」と聞くのをやめて。
「このお金は何をする役目で、私が負うリスクに耐えられるのか?」と考え始めるのが大事。
クリプトでは、少ない資産が原因でミスるんじゃない。資産が何に使われるか分かってないことでミスるんです。
#PintarPakaiBinanceEarn #Binance
免責事項:これは私個人の意見であり、金融アドバイスではありません。すべてのプロダクトにはリスクがあり、元本の損失も含まれます。APRは変動します。何か機能を使う前に、必ずBinanceの利用規約(条件・条項)のページを読みましょう。DYOR。