
🧨。
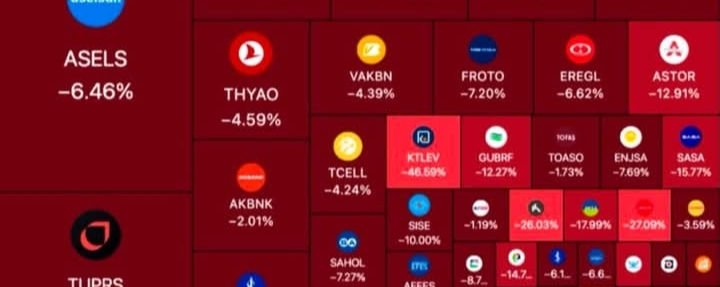
トルコの株式市場は今週、ある地元のファンド運用会社が顧客からの出金(払い戻し)要請に対応できないと認めたことを受け、8%超下落した。
このたった一つの認めが、ファンド業界全体にわたる広範なパニックを引き起こした。
その後、規制当局は131の投資ファンドを凍結し、総額8900億トルコリラ(約183億ドル相当)の清算を命じた。これにより、およそ35万人の投資家に影響が及んだ。
複数の大手資産運用会社が、当局が「ポンジのようなスキーム」と呼ぶ仕組みを運営しているとして告発されている。関連会社の流動性の低い株式を買い付けてファンドの価値を不自然につり上げ、まるで奇跡のような高収益に見えたものを求めて、より多くの個人投資家の資金を引き込んだという。
報道によれば、投資家はたった1日で最大10億ドルを引き出したとされ、それがそもそもの凍結につながった。当局は、償還の殺到がさらに価格を押し下げてクラッシュさせないように止めようとしていた。
この回答は素晴らしいものでした。
トルコ中央銀行は、下落が引き金となって自動的なマージン・コールが発動されるのを止めるため、証拠金必要額を35%から20%へと大幅に引き下げました。
同国のソブリン・ウェルス・ファンドは、ベンチマーク指数を支えるために、直接大型株の買い付けを始めました。
トルコ最大級の2つの銀行である İşbank と国営の Ziraat Bank は、これらの凍結された資金の実際の清算を担当するよう命じられました。このプロセスは最大3か月かかる可能性があり、規制当局が延長すればさらに長引くこともあります。
これは通常の修正ではありません。
これは規制当局があらゆるレベルで積極的に介入し、お金を凍結し、株を買い、証拠金ルールを変更し、さらには市場がこれ以上悪化して暴走しないよう緊急の流動性を提供している、ということです。
また、根本的な問題――これらの凍結された資金の中にある資産が、本来評価されていた価値と実際に見合うものなのかどうか――それはまだ解決されていません。
安定化は表面上で起きている一方で、根底にある本当の問いはまったく未解決のままです。
そして、これはすべて、リラが更新的な史上安値をまた打ち続けているのと同時に起きており、トルコの10年債利回りは32%を超えています。つまり、株も通貨も債券市場も、いずれも同時に強い圧力を受けています。
#株式市場