#canaryfilessecondamendmentforstakedseietf
カナリーのSEI提案がステーキングで異なった理由
カナリー・キャピタルが提案したステークドSEI ETFは、SEIの価格だけに基づいて構成されていたわけではないため注目を集めました。
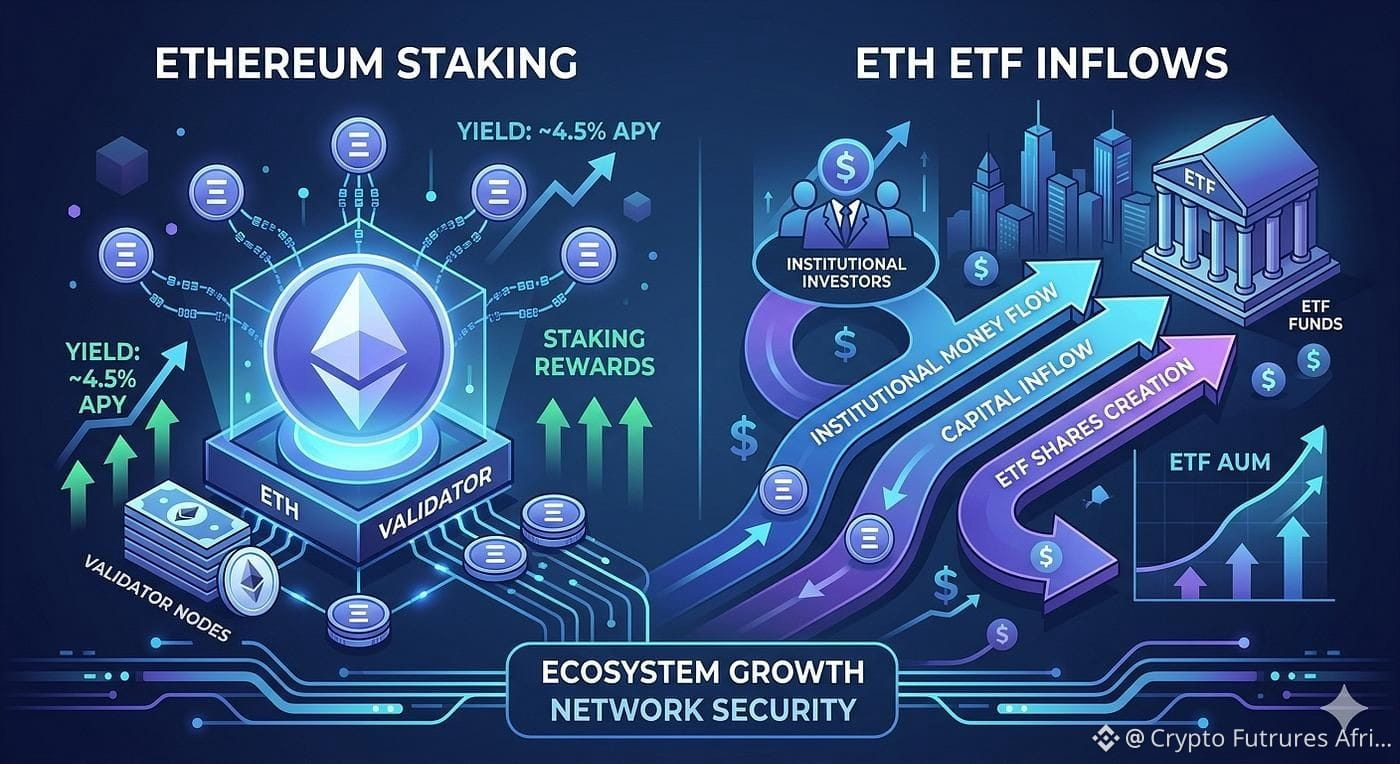
カナリーのS-1/Aによれば、提案された信託はSEIの価格エクスポージャーを求めつつも、ネットワークのプルーフ・オブ・ステーク検証プロセスを通じて、追加のSEI獲得も追求していました。
この違いが重要なのは、ステーキングは資産を保有するだけの場合と比べて、追加の運用上の考慮事項を伴うからです。そのため、ファンドの構造は、投資家や規制当局に対して、市場エクスポージャーだけでなく、ステーキング活動がどのように扱われるかも考慮する必要があることを意味していました。
最終的に、この提案は規制プロセスの結果として、アクティブなCboe上場には至りませんでした。SECの現行データベースでは、カナリー・ステークドSEI ETFのルール申請が2026年3月9日に撤回済みとして記録されています。
それでも、この話は暗号資産ETF市場にとって関連性があります。従来の取引所での売買アクセスと、プルーフ・オブ・ステークのブロックチェーン本来の経済性を組み合わせようとする試みを記録しているためです。
より大きな見取り図として:暗号資産ETFのイノベーションは、資産の単純な保有にとどまらず、「ステーキングを規制対象の投資商品に組み込めるのか」といった問いを含むようになってきています。
$ZETA
$PTB
$NIL
カナリーのSEI提案がステーキングで異なった理由
カナリー・キャピタルが提案したステークドSEI ETFは、SEIの価格だけに基づいて構成されていたわけではないため注目を集めました。
カナリーのS-1/Aによれば、提案された信託はSEIの価格エクスポージャーを求めつつも、ネットワークのプルーフ・オブ・ステーク検証プロセスを通じて、追加のSEI獲得も追求していました。
この違いが重要なのは、ステーキングは資産を保有するだけの場合と比べて、追加の運用上の考慮事項を伴うからです。そのため、ファンドの構造は、投資家や規制当局に対して、市場エクスポージャーだけでなく、ステーキング活動がどのように扱われるかも考慮する必要があることを意味していました。
最終的に、この提案は規制プロセスの結果として、アクティブなCboe上場には至りませんでした。SECの現行データベースでは、カナリー・ステークドSEI ETFのルール申請が2026年3月9日に撤回済みとして記録されています。
それでも、この話は暗号資産ETF市場にとって関連性があります。従来の取引所での売買アクセスと、プルーフ・オブ・ステークのブロックチェーン本来の経済性を組み合わせようとする試みを記録しているためです。
より大きな見取り図として:暗号資産ETFのイノベーションは、資産の単純な保有にとどまらず、「ステーキングを規制対象の投資商品に組み込めるのか」といった問いを含むようになってきています。
$ZETA
$PTB
$NIL