
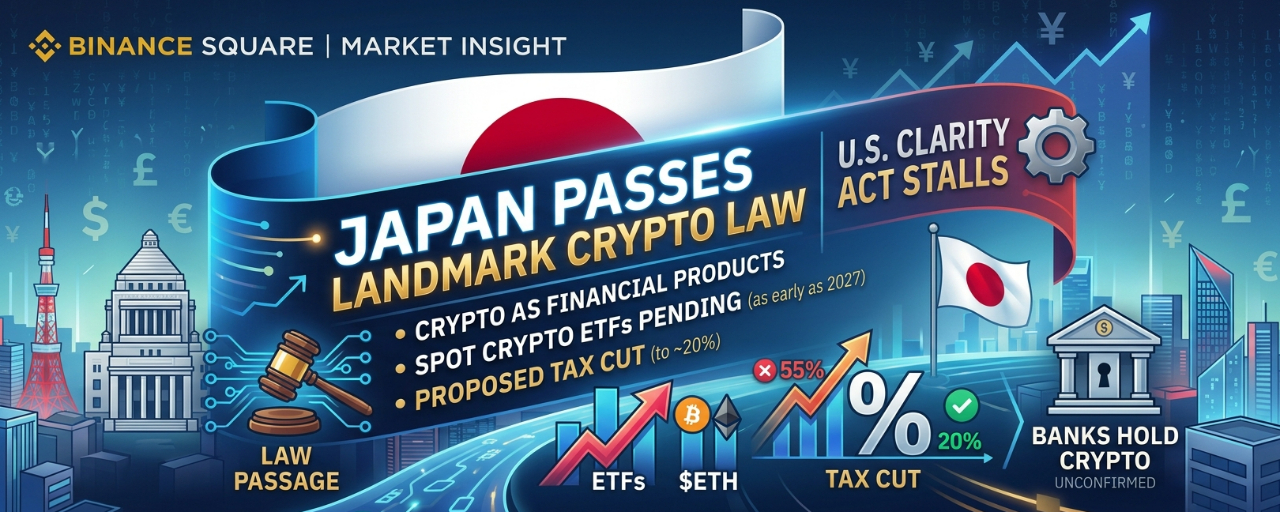
日本の議会は暗号資産を金融商品として再分類し、早ければ2027年からスポット型の暗号資産ETFの設定に向けた体制を整えました。一方で、最高税率を約20%に引き下げることを盛り込んだ提案は、いまだ審議中です。
日本の暗号資産市場改革は、もはや提案ではありません。国会は7月15日にこれを可決し、その結果、$BTC および$ETH のトレーダーに、米国の「明確化法(Clarity Act)」が議会で停滞している状況においても、より明確なルールブックが与えられました。
重要な事実
▪️ 暗号資産は現在、支払サービス法ではなく、有価証券・取引法(FIEA)の枠組みに該当します。これは株式や債券を規定するものです。
▪️ この法律は、トークン発行者によるインサイダー取引のルールと年次開示を追加します。
▪️ 未登録の事業者に対する最大禁錮刑が、3年から10年に引き上げられます。
▪️ 2027年には東京証券取引所でのスポット型暗号資産ETFを可能にするための法的な土台を整えます。
▪️ 成立から1年以内に実施される見込みです。
減税はまだ“法律”ではない
関連する提案では、暗号資産の最高税率を55%から一律20.315%に引き下げます。株式に合わせる形です。2028年1月に予定されており、まだ可決が必要です。国内のライセンス取引所で約105のトークン(ビットコインやイーサを含む)が対象になる見込みで、報道によれば、損失は3年間繰り越せるようにする計画です。
なぜ米国との比較が重要なのか
日本の法律は、米国の法案の「写し」ではなく、FIEAの別途の改正です。ただし対比は明確です。日本では法律が成立し、ETFの道筋もあります。一方、米国の市場構造に関する立法は滞っています。規制の明確化は機関投資家の資金を呼び込みやすい傾向がありますが、ここでのタイムラインは2027年・2028年に及ぶため、これは短期での価格変動を即座に引き起こす材料ではありません。
見るべきもの
▪️ 税制関連法案の成立
▪️ 金融庁の実施規則(ガイドライン)の適用
▪️ 東京で最初のスポット型暗号資産(クリプト)ETFの出願
▪️ 銀行が投資目的で暗号資産を保有できる可能性に関する報道の公式確認
FAQ
日本の20%暗号資産税は施行中ですか?いいえ。2028年1月に予定されており、まだ可決が必要です。
日本の銀行は今日暗号資産を保有できますか?ある媒体は金融庁が認可を進めていると報じていますが、他で裏付けを見つけられませんでした。依拠する前に金融庁を確認してください。
どのトークンが対象になりますか?ライセンスを受けた国内取引所で約105のトークン( $BTC とETHを含む)が対象になる見込みです。
結論
日本は法的枠組みで先行しました。トレーダーは、即時の価格反応を期待するよりも、減税(税制)法案とETFのタイムラインに注目すべきです。
出典:日本の国会および金融庁の報道。投資助言ではありません。常にDYOR(自分で調べること)。