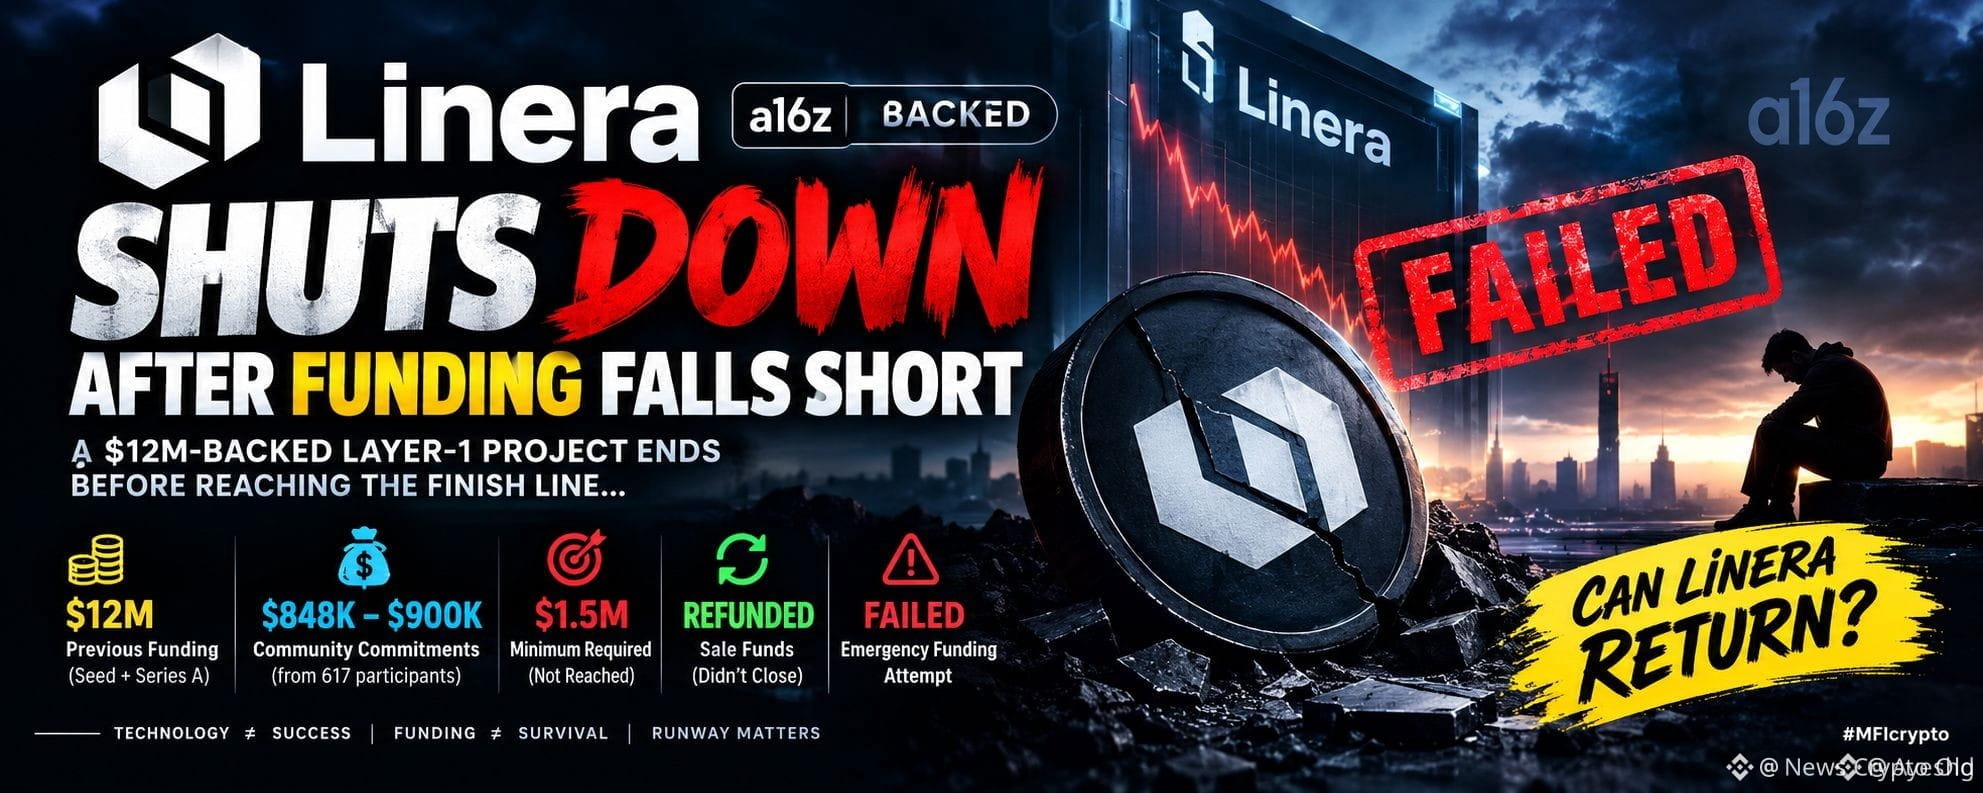
これが、資金が大きく投じられていたレイヤー1プロジェクトが「滑走路は無限ではない」と突然気づいたときに起きたことです。
多くの個人投資家は、シードラウンドの実績を失敗に対する保険のように扱いますが、実際には物語だけではバリデータのインフラ費用や開発者の給与は支払えないと、痛い目に遭います。市場のセンチメントが過熱すると、資本配分はたやすく見えるものの、プライベートでの資金調達サイクルが凍結すれば、途端に停滞します。
最新の資金調達ラウンドが成立しなかったことでリネラが停止に至った件は、まだ実証されていないインフラ案件を追いかける人にとって、重い教訓となる事例です。資本は、$USDTを保有する流動性ハブや$FIL のような確立された案件へと大きく回転した一方で、実質的な手数料収益のない初期段階のネットワークは、すぐに崖に直面しました。持続可能なユニットエコノミクスなしで新しい実行レイヤーを構築することは、VCのコミットメントだけでは永遠に埋め合わせできない、じわじわと資金が削られるリスクです。
本当の危険は今、オンチェーン上の実需ではなく、将来のトランシェ(追加分)への期待だけで生き延びている、他の高コストなプロトコルへと移っています。セカンダリー市場が枯れ、プライベートの小切手の決済が止まれば、メインネットでの活動が形になるはるか前に、トークン保有者が下振れの全てを引き受けることになります。
インフラ系トークンの次の流動性クランチ(逼迫)は、まずどこに最初に波及すると考えますか?
#LineraShutsDownAfterFundraisingFallsShort #BOJは31年ぶりの高水準まで金利を引き上げました
多くの個人投資家は、シードラウンドの実績を失敗に対する保険のように扱いますが、実際には物語だけではバリデータのインフラ費用や開発者の給与は支払えないと、痛い目に遭います。市場のセンチメントが過熱すると、資本配分はたやすく見えるものの、プライベートでの資金調達サイクルが凍結すれば、途端に停滞します。
最新の資金調達ラウンドが成立しなかったことでリネラが停止に至った件は、まだ実証されていないインフラ案件を追いかける人にとって、重い教訓となる事例です。資本は、$USDTを保有する流動性ハブや$FIL のような確立された案件へと大きく回転した一方で、実質的な手数料収益のない初期段階のネットワークは、すぐに崖に直面しました。持続可能なユニットエコノミクスなしで新しい実行レイヤーを構築することは、VCのコミットメントだけでは永遠に埋め合わせできない、じわじわと資金が削られるリスクです。
本当の危険は今、オンチェーン上の実需ではなく、将来のトランシェ(追加分)への期待だけで生き延びている、他の高コストなプロトコルへと移っています。セカンダリー市場が枯れ、プライベートの小切手の決済が止まれば、メインネットでの活動が形になるはるか前に、トークン保有者が下振れの全てを引き受けることになります。
インフラ系トークンの次の流動性クランチ(逼迫)は、まずどこに最初に波及すると考えますか?
#LineraShutsDownAfterFundraisingFallsShort #BOJは31年ぶりの高水準まで金利を引き上げました