

いまのAI、そして将来のAI
AIの産業チェーンを上流の設備、中流のクラウド企業、そして大規模言語モデル(LLM)企業に分けると、下流はアプリケーション企業だ。現状では産業チェーンの利益はほぼ上流に集中している。しかも「$英伟达 (NVDA.US)$」に加えて大手ストレージ4社だけで、業界の利益の約70%を得ている。
このような利益配分は、典型的な新技術革命が発展の初期段階にあるときの特徴を示している。しかし考えてみよう。AI産業の今後の課金の入口は、クラウド企業か、あるいは下流のアプリケーション企業であって、利益配分も今後ずっと同じようになるのだろうか?
成熟したインターネット産業を例にすると、経済的利益の配分の概ねの割合は次のとおりです:
上流の機器/技術:約20%–30%
ミドル層のネットワーク/クラウド/通信事業者:約10%–20%
下流プラットフォームとアプリ:約50%–70%
明らかに、ユーザーの入口に近いほど、利益配分は高い。
クラウド事業者の近年の大規模な資本支出(CAPEX)は、本質的には“将来のクラウド事業者の利益の一部を、今日の上流ハード企業の利益として前倒しすること”だ。一方、AI産業の将来の収益は主に下流のアプリとクラウド事業者へ流れ込む。
設備投資の伸びが鈍化し、AI収益自体の成長が進むにつれて、産業チェーン全体の利益配分はより成熟したインターネット産業に寄っていく。中流のクラウド“前方”企業と下流のアプリへ、どんどん集中していく。
現在、米国株のAI産業チェーンの総時価総額は約25万億ドル。そのうち上流(計算力チップ、半導体装置、ストレージ、通信機器を含む)が47%、ミドルのクラウド事業者が50%、下流のアプリがわずか3%で、余地は非常に大きい。
もしあなたが今年のAIに投資しているなら、もちろん計算力にも引き続き投資すべきだ。しかしAIの“未来”に投資するのなら、間違いなく下流のアプリにより集中すべきだ。過去3年、上流には無数の数十倍株が現れたが、設備投資のピークが終わるにつれ、利益の配分はより中下流に回り、10倍株が生まれる確率のほうが高くなる。
以前は、AIアプリの不確実性が大きすぎると感じていた。実際には国内の“ネイティブAI”の収益規模がまだ小さすぎただけだ。米国は違い、AIアプリにはいくつかの明確な道筋がすでに見えており、投資価値の高い企業も現れている。この記事では米国株のAIアプリ上場企業を例に、重要な方向性を整理する。
計算力は景気を見て、アプリはビジネスモデルを見る
AIアプリは同質の単一セグメントではない。2026年には社内で非常に激しい分岐が起きる。AIの業務負荷に牽引されるインフラ型ソフト(データプラットフォーム、オブザーバビリティ、安全性を含む)が大きく上回る。「インフラソフトをロングし、SaaSへのエクスポージャーを抑える」が、現在の米国株ソフトウェア投資におけるコンセンサス戦略になる。
ただし、すべてのSaaSがバリュエーション圧縮の対象になるわけではない。中間決算を見ると、多くのソフト株ではAI収益が急速に伸びている一方で、ソフトウェア・インフラ企業のバリュエーションが非常に高いものも多い。
計算力は景気を見て、アプリはビジネスモデルを見る。細分化した領域の優劣を判断する重要な変数は3つ:
1、課金モデル:従量/消費課金はAIの業務負荷と自然に正の相関を持つため、シート数減少リスクを相殺できる。一方、純粋なシート課金は圧迫される;
2、企業のAI実行チェーンにおける位置:中核データ、権限、ワークフローの入口を握るプラットフォームは、アプリソフトから企業向けAIインフラへ再評価される見込みがある;
3、AI収益は“増分”か:市場は追跡可能なAIのARR/ACV/業務負荷の指標にだけお金を払うのであって、AI戦略そのものには払わない。
この3つの基準から、AIアプリケーションは3段階・7つの領域に分けられる。
第1類:データプラットフォーム
仮に今、大型のEC企業があり、AIにAII in AIすると決めたとする。以後、できる限り採用を減らし、AI Agentにこの会社を自分で運営させる。
これは“いくつかAgentの入口を作る”だけで解決できる話ではない。第一歩は、すべての会社が必ずやること――AIデータプラットフォームを構築することだ。AIが意思決定し実行するためには、まず会社の過去に何が起きたのか、今何が起きているのかを知る必要がある。
過去の会社の業務の実行者はすべて社員だった。だからデータはさまざまな場所に分散している。ユーザーデータはCRM、受注はECデータベース、在庫と財務データはERP、カスタマー対応の記録はカスタマーサポートシステム、商品情報はPIM、広告データはMetaやGoogle、社員データはHRシステム、会議議事録は各人のPCやメールボックスの中にある。さらにデータは社員の頭の中にも、チャット記録にもある(中国企業ならなおさら)……。
実行時には、社員がさまざまなチャネルからこれらのデータを検索して統合する。たとえば上司が「なぜ上海エリアはここ3か月利益が下がったのか」と聞いたら、複数のシステムにログインして確認し、分からない部分は同僚に口を開いて聞く。それから分析できる。
同様に、きちんと働くAgentには、上記のすべてのデータを同時に理解している必要がある。データがなければ、AIはただの賢い外注スタッフにすぎず、会社で何が起きているのかは分からない。
だからAI転換の最初の仕事は、会社のさまざまな情報をAIが理解し、検索し、呼び出せるデータに変えることだ。できるだけ多く、つまりデータ移行を行うことが重要だ。
未来の企業では、プロジェクトのあらゆる会議、同僚間のあらゆるコミュニケーション、さらには社員の一言のチャットまでも同期して記録・デジタル化され、AIの分析データやコーパスになる。これによって、AIの意思決定が会社経営のリアルタイム情報に基づくことが保証される。
米国株で最も上手くやっているのは $Snowflake (SNOW.US)$ と $MongoDB (MDB.US)$ 。もちろん、あまり典型的ではないが有名な会社 $Palantir (PLTR.US)$ もある。
$Snowflake (SNOW.US)$ は、単一のデータウェアハウス提供者から、包括的なAIデータ・クラウド・プラットフォームへと転換し、Cortex Code、Snowflake Intelligenceなど一連のネイティブAIプロダクトを投入している。顧客のデータ移行を簡素化し、コアとなるデータ業務の消費を触媒して、強力な成長の回転(飛輪)を形成した。
この種の企業の課金はすべて従量/消費課金で、AIの業務負荷と自然に正の相関を持つ。中間決算では、製品売上の伸びが連続3四半期で加速し、Q2で37%に達している。通期の製品売上ガイダンスも60.7億ドル(+36%)へ上方修正され、「AIが駆動するコア・プラットフォーム消費の回転(飛輪)」が回り始め、実現の局面に入ったことを裏づけた。
ただし、この種の企業のバリュエーションも非常に高い。SNOWはPSで約20倍、時価総額は約1,200億ドルで、将来のより高い期待を織り込んでいる。市場の懐疑は、AWS、Microsoft、Googleなどのクラウド大手との競争・協業関係にある。
第2類:オブザーバビリティ
この会社の業務がますますAIに任されるようになると、重大な問題が見えてくる。AIは一体何をしているのか分からないのだ。消費したTokenは本当に価値があるのか?どの業務は最適化できるのか?
以前、会社は社員の仕事に対して一連の記録、評価、査定の仕組みを持っていた。最も典型的なのがKPI管理だ。ネガティブな評価は多いとはいえ、数万人規模の会社をプロセス通りに自動運転できる。だがAIの仕事は“ブラックボックス”で、AIもサボるし“無用な作業”もする。しかも、そのワークフローは人間とは完全に別のものになり得る。すると従来のKPIは機能しなくなる。人間の社員は、AIがいったい何をやったのかを常に見えるようにする必要がある。
これがオブザーバビリティ型アプリが解決する問題だ。たとえばAIのHRのようなもので、人間はそこからAI Agentがどんなツールを呼び出したのか、どのAPIを呼び出したのか、どれだけのTokenを使ったのか、なぜその判断をしたのか、どの段階で失敗したのか、どのAgentのパフォーマンスが高いのか、どのAgentが損失を生んだのかを“見える化”できる。
この領域の代表企業が $Datadog (DDOG.US)$ 。顧客のクラウド、ハイブリッド、オンプレのサーバー、コンテナ、ネットワークなどのインフラの性能指標をリアルタイムで監視する従来型APM業務もできるし、コードレベルの分散トレーシングも提供して顧客がアプリケーションやマイクロサービスの性能ボトルネックを深く理解するのを助ける。さらにシステムやアプリから生まれる大量のログデータを収集・処理・分析し、障害調査や性能分析にも使える。
この種のアプリの課金モデルも消費型で、DDOGのQ2売上は+36%。連続4四半期で成長の加速を実現し、通期の業績ガイダンスも大幅に上方修正した。ただし、このセグメントのバリュエーションも非常に高く、そのため株価はソフトウェア・セクターのネガティブなストーリーの影響を受けやすい。
第3類:ネットワークセキュリティ
サイバーセキュリティは従来のソフトウェア時代からあるカテゴリだが、AI時代にはその重要性が急激に増している。AI攻撃は単にあなたのシステムだけでなく、それ自体がハッカーを誘導する“引き金”としても機能し得るからだ。
AIの本質は従業員の代替だ。AIは大半の社員よりも権限が大きく、データベースにアクセスしたりデータを変更したりメールを送ったりできるだけでなく、資金移転のような高リスク行為まで実行でき、さらにはコードを書いてプログラムをデプロイすることさえある。まるであなたの社員の“脳”へ直接侵入して「社員を寝返らせる」ようなものだ。
Agentは推論、データアクセス、行動能力を同時に持つ。だからこそ権限、アイデンティティ、監査、ツール呼び出しの制御が新たなセキュリティ問題になる。
$ネットワークセキュリティの概念 (LIST2570.US)$ のような企業はたくさんあるので、例は挙げない。
セキュリティは3つのセグメントの中で最も上位に位置し、主に確実性が高い。さらにAI支出からセキュリティAI支出への間に時差(ラグ)があるため、将来の収益成長見通しは強い。
この3類、すなわちデータサービス、予測可能性、ネットワークセキュリティは、総称してAIアプリのデジタル基盤と呼べる。これは将来すべての企業がAI戦略を実行するために必要な3点セットで、支出には前倒しの面もあり、継続性もある。そのため、アプリの中でも先に爆発する。
この3種類のデジタル基盤の上に成り立つのが、いわゆる“実行層”のアプリ、つまり企業のさまざまな作業画面だ。私は2種類に分ける。1つは各種Workflow / Agentプラットフォーム、もう1つはAIプログラミングだ。
第4類:Workflow/Agentプラットフォーム
データと権限を手に入れた後、このEC企業のAgentは結局どう働くのか?
現在の解決策は2種類ある。1つ目は、既存のワークフローをベースにAI Agentを活用し、さまざまな既存業界ソフトと組み合わせて業務を行うもので、これを「Workflow / Agentプラットフォーム」と呼ぶ。
たとえばこのEC企業が顧客の返品を処理する場合、従来の流れはカスタマーサポートが審査し、注文を照会し、理由を判断し、在庫を確認し、返金し、物流を処理し、倉庫へ通知するなど、どのステップも人がソフトを操作する。
そして「Workflow / Agentプラットフォーム」モデルでは、プロセス自体は同じままだが、専用のCustomer Agentが自動で処理するだけだ。
このモデルでは、大規模言語モデルそのものに加えて、原来の業務フローの中に、ツール呼び出し・権限・人の承認を合理的に埋め込む方法がさらに重要だ。難点は、社員とAgentの協業だ。
したがって、この種のアプリ企業はすべて既存ソフトベンダーの転換だ。たとえば $セールスフォース (CRM.US)$ 、 $ServiceNow (NOW.US)$ 、 $マイクロソフト (MSFT.US)$ など。課金モデルも「シート+Token課金」という二重構造を採用している。
しかしこの種の非ネイティブAIアプリ企業も、そのために厳しく疑われている。主に2点ある。1つは、彼らの業績成長はAI主導なのか、それとも非AI主導なのか。2つ目は課金モデルだ。追加されたトラフィックに対する課金の増分が、従来のシート課金の下落分を埋め合わせられるのか?
転換に積極的な企業。たとえば $ServiceNow (NOW.US)$ 。同社は現在、プラットフォームを“データ、ワークフロー、AI Agentをつなぐ企業向けAIインフラ”だと位置づけている。このプラットフォームは $SAP SE (SAP.US)$ 、 $セールスフォース (CRM.US)$ 、 $Snowflake (SNOW.US)$ 、Databricksなどの外部データを接続できる。
「Workflow / Agentプラットフォーム」がAI主導の従来型ソフトのモデルだとすると、「AIプログラミング」は、今ある仕事をするためにプログラムを“その場で”作ることだ。
第5類:AIプログラミング
これは実は大規模言語モデルが最初にB端末の領域で通ったシーンで、ARRが半年上半期にかけて急加速した。
AI Agentは構想の中では既存ソフトを呼び出すことになっているが、実際には多くのソフトにインターフェースがない。ちょうど大規模モデルが最も得意なのはプログラムを書くことなので、こうした問題は自分でプログラムを書いて解決すればいい。これが、大規模モデルがコード補完から対話型プログラミング、最後にはプログラミング・エージェントへ進化していく流れだ。
この種のアプリにはGitHub CopilotやCursorも含まれるし、大規模言語モデルの研究所が出しているClaude CodeやCodexなども含まれる。
私はAIプログラミングを、従来のソフトウェアやAI大規模モデルの機能ときちんと切り分けて捉えたい。企業をAIで改造したいなら、既存のワークフローから完全に飛び出し、自分で“生産ツール”を作り、労働者と生産ツールの境界を壊して初めて、真に業務効率を高められ、Anthropicのような時価総額1兆ドル級の企業が生まれる。
この種のソフトはすでに席料(シート課金)から完全にToken課金へ移行しており、直接アプリ層に切り込んでいる。前述の「Workflow / Agentプラットフォーム」とは正面から競合する。未来の主流のAIの働き方が誰から生まれるかは、この中から10倍株が誕生する可能性が高い。
第6類:垂直業界と広告AI
前半の5つのAIアプリは、汎用的な業務シーンにおけるインフラと生産ツールだ。第6類のアプリは、特定の商用シーン向けであり、汎用の大規模モデルではこれら特定業界のコンプライアンスや精度要件を満たしにくい。だからこそ、垂直ソフトにはより厚い“堀(参入障壁)”がある。
この種の「AIアプリ」は、実際には前の5階層の上に立つものだ。現時点で最も成熟しているのは、 $Meta Platforms (META.US)$ / $グーグル-A (GOOGL.US)$ / $Applovin (APP.US)$ の広告AIである。
広告はAIの最初の商業化が進んだユースケースで、AIはユーザー滞在時間、ターゲティングによる転換率、そしてクリエイティブCTRを高めることでeCPM/ROASを押し上げる。
MetaのFY26Q1広告収益は+33%上昇し、表示回数は+19%、単価は+12%増と主張しており、AIのおかげだとしている。さらに説得力があるのはGoogleだ。FY26Q1検索収益は+19%、検索回数は過去最高を更新し、AI検索が広告の粘り腰を弱めるという認識を覆した。
この種のアプリケーション企業に投資するうえで最も難しいのは、AIが業績を実際に押し上げていることの真偽を見分けることだ。広告収入が中心のAIアプリ企業では、AI主導の収益比率が小さい一方で、AIによりひっくり返されるリスクがある。対してAppLovinのようなネイティブAI広告アプリでは、収益のほぼ1ドルがAI主導の広告から生まれている。評価額が高めであっても、実際の成長余地が過小評価されている可能性はある。
広告以外にも、医薬、会計・税務、教育、デザインなどの垂直業界ではAIアプリの進展が比較的速い。こうした業界は往々にしてROIが定量化しやすく、AIへの支払い意欲も強い。ただし投資は、関連する垂直業界を分析する視点で行うのがより適している。
転覆される側:SaaSとITサービス
All in AIのEC企業は、以前は1年あたり数百万ドルを大規模ソフトの購入に充てていた。すべての社員に、頻繁に使うソフトのシートを割り当てる必要があったからだ。だがAIが来て、各社員に大量のAgentを割り当てると、そもそもそんなに多くは不要だと分かってくる。
これは「モデルがソフトを食い尽くす」ことだ。単なるストーリーではなく、ソフトウェア業界で実際に起きていることでもある。大規模モデルはSaaS機能をより速く、より安く複製でき、従業員の代替によってシート数を減らすこともできる。Gartnerは、2030年までに少なくとも40%の企業SaaS支出が従量/Agent/成果課金へ移行し、シート制の収益比率は5分の1未満になると見込む。この先見的な再価格付けは、ソフト株の利益が悪化していない段階で先にバリュエーションを押し下げている。Intuit、Adobe、Workdayは2026年上半期の日経ナスダック100の成績が最悪の3銘柄で、すべてソフトウェア株だ。
もちろん、2026年後半になると現実は単純な「SaaSは必ず死ぬ」ではなくなり、AI転換者とAI取り残され側を分けて考える段階になる:
たとえば $セールスフォース (CRM.US)$ のような企業は、AI Agentを新しい“従量/使用量課金”の形に変えており、当面は安全なので、私は前半の第4のカテゴリ「Workflow / Agentプラットフォーム」に入れた。一方Intuit、Adobe、Workdayのような企業は、AIの取り組みが短期的に成長加速を駆動しにくいため、6つのカテゴリのアプリの外に一旦置き、「転覆される側」の候補リストに入れている。
SaaSより危険なのはITサービス業界だ。まさに転覆が進行している領域だからだ。
以前、このEC企業は毎年数百万ドルをAccenture、IBM、InfosysなどのITサービス会社に支払い、システム導入、ソフトウェア開発、データ移行、ERP保守、ITコンサルなどのサービスを購入していた。
明らかに、AIで社員を置き換えることにはまだ懸念があるかもしれないが、ITアウトソーシングの置き換えには何の障壁もない。
アクセンチュアのFY2026第3四半期の売上は予想を下回り、通期の増速ガイダンスも引き下げた。株価は1日で約18%下落。深い理由は、企業がAI計算力ハードを確保するために、従来のソフト更新やシステムサービスの予算を大幅に削ってしまったことだ。IBMも同様の問題に直面している。
モルガン・スタンレーの2026年CIO調査によると、2026年のITサービス予算の伸び率見通しは+1.8%にとどまり、2025年の+2.1%を下回る。全体のIT予算が改善していても、AIが裁量予算を吸収している。
SaaS企業の問題が「ソフト自体がAgentによって再定義され得る」ことだとするなら、ITサービスの問題は「人の役割がAgentに置き換わり得る」ことだ。後者のほうが明らかにより大きな厄介さだ。
もちろん、これらのITサービス企業にも新規事業はある。顧客がAI ROIで難しさに直面した場合、クラウド移行と同様に新しいAIサービス需要が生まれる。つまり、縮小する既存業務の落ち込みを相殺できるかどうかだ。
まとめ
従来のソフトウェア業界は、AIの衝撃で最初にめちゃくちゃになった業界だとも言えるし、AIネイティブ・アプリが最初に繁栄した業界でもある。最初は、市場がソフトウェア企業をAI企業と非AI企業に分けるようになった。現在の分け方は、勝ち組、負け組、そして地位未定の3類で、大部分は“地位未定”だ。
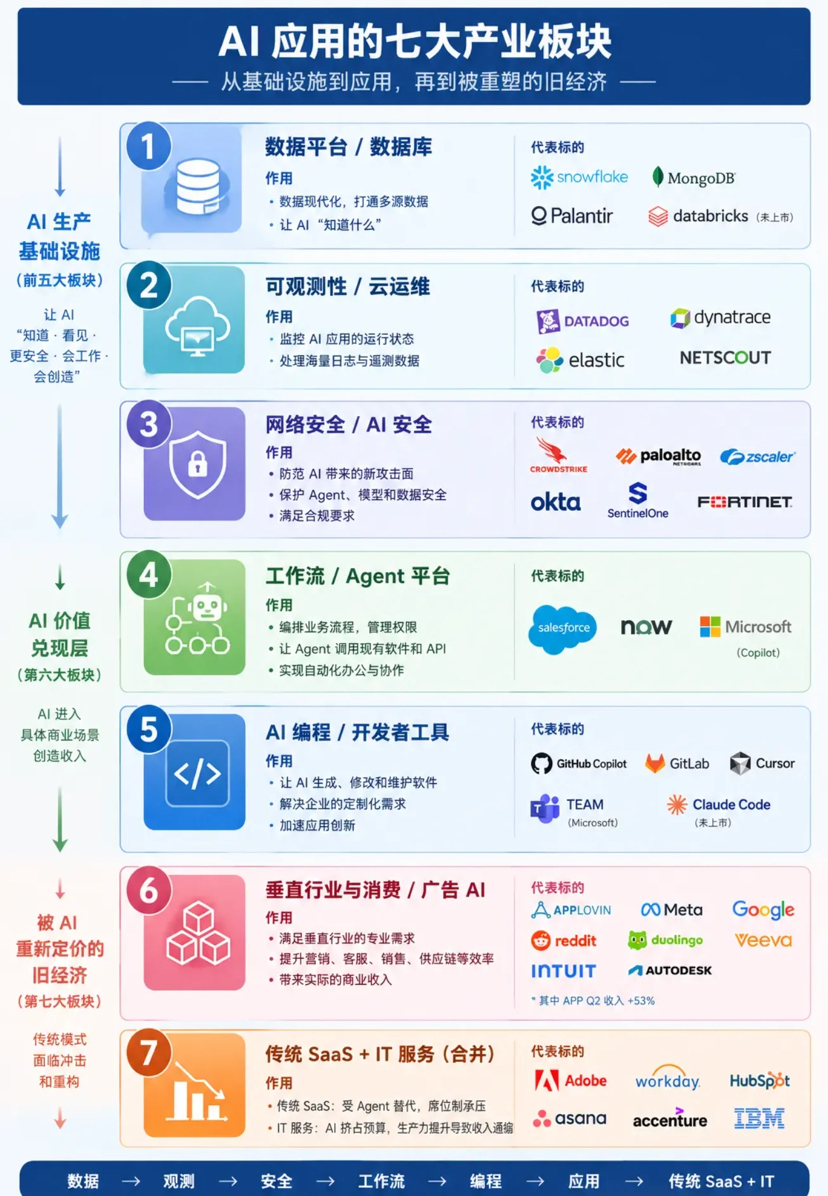
以上の7つのカテゴリのうち、最初の3つは「勝ち組」。データサービス、予測可能性サービス、ネットワークセキュリティで、その特徴は“必需品”であること。AIが普及すればするほど、システムは複雑になり、需要が増える。
第4、第5の類、すなわちWorkflow/AgentプラットフォームとAIプログラミングは、現時点ではまだ「地位未定」だが、AIが普及するほどその重要性は増し、さらには新しい企業OSになり、ソフトウェア業界のビジネスモデルを根本から変えてしまう可能性すらある。
第6類の垂直アプリは、分化が極めて大きい。1つずつ見極める必要がある。真にAI主導のビジネスはどれで、単なる概念の包み込みによる“偽AI”はどれか。
最後の類は、いま見れば“敗者”だ。AIが普及すればするほど、古いビジネスモデルは危険になるが、それでもチャンスがゼロというわけではない。
AI駆動のソフトウェアアプリは、もはや単一の業界ではなくなった。特にプログラミングのような“ネイティブ”アプリは、企業の既存の生産方式そのものを完全に覆すものだ。将来のソフトのバリュエーション枠組みは、売上成長率と利益率だけを見るべきではない。AI呼び出し回数、タスク実行量、自動化されたプロセスの浸透率、Agentへの依存度、そして価格体系の移行スピードにも注目すべきだ。
