
次の10倍が、もしかしたらこれかもしれない。
気づいた?本当に大きなチャンスって、いつだって瓦礫のような一面から生まれてくるんだ。
9月15日、CLARITY法案が上院で49対50で否決され、暗号資産市場全体が一面の悲鳴に包まれた。Coinbaseは2日で10%超下落、Circleは11%超の大暴落。
しかし、市場が絶望に沈みかけたそのとき、SECの議長Atkinsが裏返すように、60ページにも及ぶ「イノベーション免除」命令を投げつけた。国会の行き詰まりを直接すり抜けたんだ。
そして、ドラマチックな一幕が起きた。
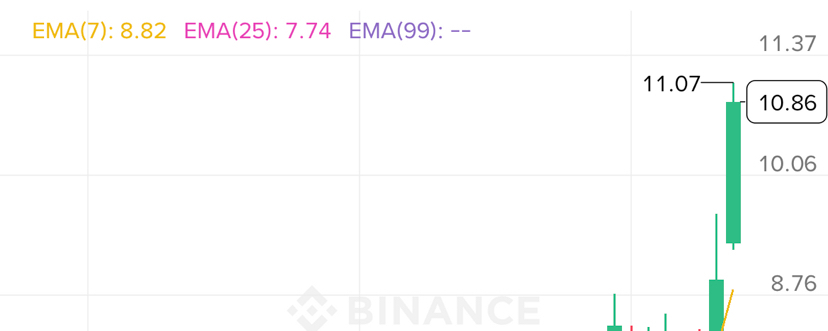
ニューヨーク証券取引所に上場するトークン化インフラのリーディング企業Securitize(コードSECZ)は、取引中に一時22%超も急騰し、今回の政策好材料の中で最も上昇率が高い銘柄となった。
あなたはこう聞くかもしれない、なぜそれなの?
この免除が、ほとんどそのために仕立てられたようなものだからです。
まず、SECが承認したのは何かをはっきりさせましょう。
9月17日、SECは正式に命令を出し、条件を満たすトークン化証券取引の取引プラットフォーム(TSV)に対して2つの重要な免除を与えました。取引所としての身分の免除、そしてマーケットメーカーとしての身分の免除です。オンチェーンのマッチングとオンチェーンのマーケットメイクは、ここから5年間の期限付きのコンプライアンス上の“グリーンルート”を得ました。
しかし重要なのは、「条件を満たす」のこの4文字です。
SECによる「トークン化NMS株」の定義は非常に厳格です。トークンは第三者が発行した“債”ではなく、その株そのものでなければならないのです。判断基準は「保有している実株があるかどうか」ではなく、「そのコインが法律上何なのか」です。
同じ会社の持分であり、同じ配当を受け取り、同じ議決権を行使し、清算時に同じ残余資産を得る。4つすべてが必要です。
この基準で市場の製品をふるいにかけると、大部分の取引量が最大のトークン化株は範囲外になります。なぜなら、それらの法的構造が「オフショア子会社が発行した1枚の債」であり、議決権を与えず、米国の投資家に開かれていないからです。
一方、Securitizeが歩むのは、「トークンは名簿に載っているその1株そのもの」という道です。同社には、SECに登録された移転代理人、ブローカー・ディーラー、オルタナティブ取引システム(ATS)、そしてファンド管理サービスがあります。顧客リストにはBlackRock、Apollo、KKR、VanEckが含まれています。
同社が発行したBlackRockのBUIDLトークン化マネーマーケットファンドは、発行から運用までの一連の流れをすでに通しています。さらに、ニューヨーク証券取引所とも協力して、トークン化証券の基盤となるパイプラインのシステムを設計しています。
だからSECが「我々はコンプライアンス上のTSVが必要だ」と言ったとき、Securitizeはほぼ唯一、完全な免許一式と既成のインフラを手にした選手だったのです。
ただ、それだけではありません。
8月12日、Securitizeは上場後初の四半期決算を公表しました。売上は1443万ドルで、前年同期比5%減。純損失は2168万ドルです。決算が出ると、株価は取引終了後に一時20%以上急落しました。
誰もがこの会社は終わりだと思った。
でも、別のデータを見なければなりません。8月の決算発表で暴落している期間に、5.44〜6.40ドルのあたりで約83万株がひそかに買い集められました。そして9月17日にSECのニュースが出た後、同社史上最大の大口取引が発生し、約定価格は10.05ドルでした。
恐怖の中で仕入れる人もいれば、追い風の中で買い増す人もいる。
この時間差、よく考えてみて。
じゃあ10倍はいったいどこから来たの?
Securitizeの立ち位置は「トークン化証券のエンドツーエンドな全チェーン・インフラ提供者」です。特定の1つのトークン化株ではなく、すべてのトークン化株を載せる“そのパイプライン一式”なのです。
同社のAUMは現在43億ドルです。
世界の株式市場は、兆ドル規模です。たとえ資産の1%だけでも、トークン化の形でオンチェーン化されるなら、そこはすでに1兆ドル規模の市場になります。
Securitizeは、米国とEUの両方で同時にコンプライアンス上のライセンスを保有し、2つの主要市場をまたいでデジタル証券インフラを運営できる唯一の企業です。
TSVのコンプライアンス枠組みが実装され、従来の資産運用機関がより多くの資産をチェーン上に移し始めれば、SecuritizeのAUM成長は指数関数的になります。
今の時価総額はいくら?調べてみればいい。43億ドルのAUMと、兆ドル規模の潜在市場を見てください。
このギャップこそが、10倍ロジックの出どころです。
もちろん、リスクも現実のものです。
第一に、SECの免除は5年の時限措置であり、最終ルールはまだ決まっていないため変数があります。
第二に、顧客は高度に集中していて、BlackRockという1社の顧客だけで成長曲線を左右し得ます。
第三に、決算はいまだ赤字で、商業化の進捗は市場予想より遅い。
しかし、方向性はこれ以上ないほどはっきりしています。
SECが議会を迂回し、行政権限でトークン化証券に青信号を出したのです。このシグナルの意味は、どんな決算書よりも重要です。
規制はイノベーションを消すためではありません。ルールによって、イノベーションを促し支援するためにあるのです。
そしてSecuritizeは、この選別の最前列にまさに立っています。
本記事は業界ロジックの整理のみを目的としており、いかなる投資助言にも当たりません。