JPモルガンが最新のAIインフラ地図を公開した——しかし、単なるGPUブームの話ではない。
本当の主役は:ASIC、ネットワーク、そしてウエハ製造装置だ。次の局面に移っている。
供給がまだボトルネックのまま。
同社のカバレッジ領域におけるクラウドのCAPEX:
• 2025年:4910億ドル
• 2026年:9540億ドル
• 2027年:1.4T
• 2028年:1.55T
• 2029〜2030年:1.6T近辺で推移
ハイパースケーラーの売上成長は前年比(YoY)69%がピーク。営業利益の成長率は65%に到達。いずれも冷却は追いつきつつあるが——それでも熱は高い。
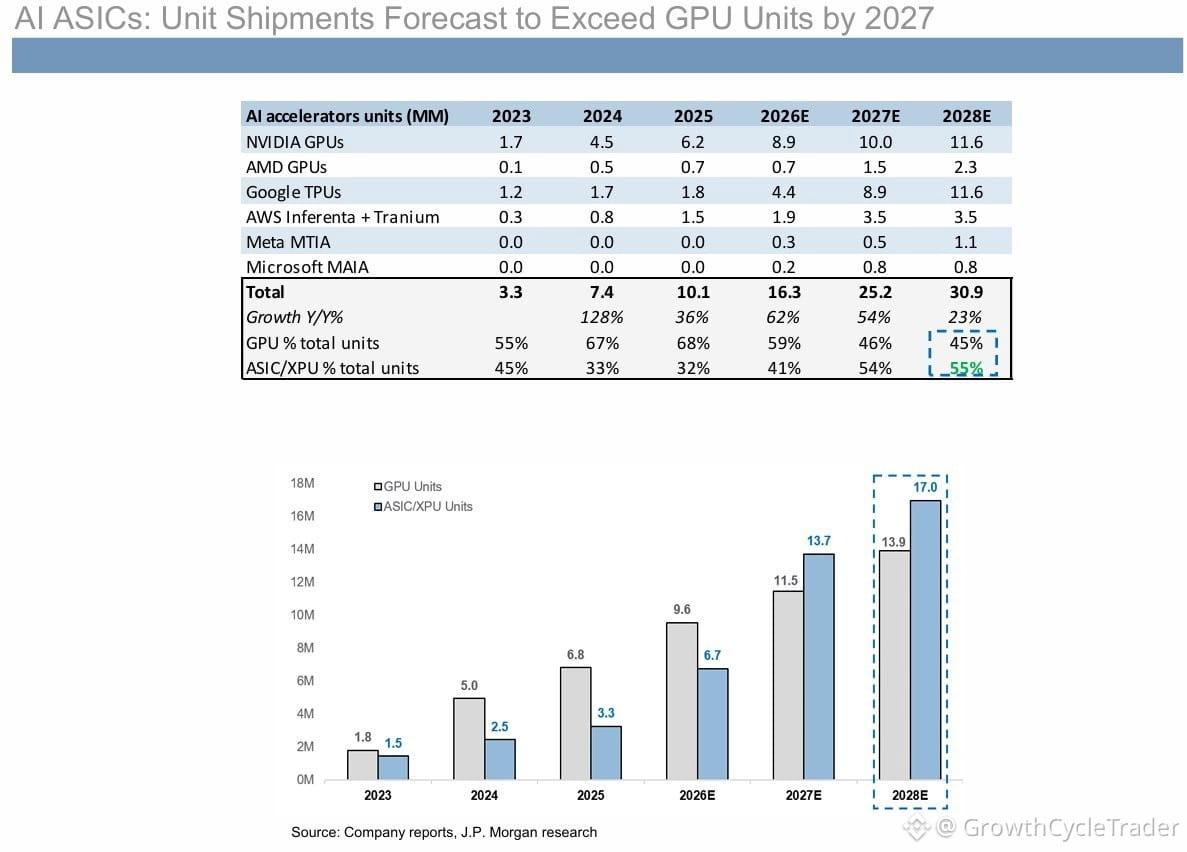
アクセラレータの出荷台数:
• 2025年:1010万
• 2026年:1630万
• 2027年:2520万
• 2028年:3090万
$NVDAのGPUは依然として最大カテゴリ——2025年に890万台、次いで1000万台、さらに1160万台へ。
だが注目すべき転換点がある:$GOOGのTPUは440万から1160万へと爆発的に伸びる。AWS、Meta、Microsoftにおけるカスタムシリコンの加速も同時に進む。
ASICとXPUの総出荷に占める割合:
• 2025年:32%
• 2026年:41%
• 2027年:54%
• 2028年:55%
ASICは2027〜28年頃にGPUの台数を逆転する。
$AVGOはその中心にいる——Google、Meta、OpenAI、SoftBank、Arm、Anthropicへ供給している。
次の制約はネットワーキング。
Tomahawk 6はすでにカレンダー2027年分まで完売している。
ウエハ製造装置(WFE)は、TSMCのN2/N3、HBM、DRAMによって牽引され、2026年に31%増、2027年に38%増としてモデル化されている。
クリーンルームの設備容量が、いまや最大の物理的な上限になっている。
バリュエーション確認:
• $NVDA:15.8倍(NTM利益)— 過去の代表的なレンジで見た歴史的な倍率を下回る
• $AVGO:18.6倍
半導体のポジショニングは2025年初頭に急騰した後、その勢いは落ち着いた。
CAPEXの波は本物。サプライチェーンは回転している。次のボトルネックはすでに見えている。
本当の主役は:ASIC、ネットワーク、そしてウエハ製造装置だ。次の局面に移っている。
供給がまだボトルネックのまま。
同社のカバレッジ領域におけるクラウドのCAPEX:
• 2025年:4910億ドル
• 2026年:9540億ドル
• 2027年:1.4T
• 2028年:1.55T
• 2029〜2030年:1.6T近辺で推移
ハイパースケーラーの売上成長は前年比(YoY)69%がピーク。営業利益の成長率は65%に到達。いずれも冷却は追いつきつつあるが——それでも熱は高い。
アクセラレータの出荷台数:
• 2025年:1010万
• 2026年:1630万
• 2027年:2520万
• 2028年:3090万
$NVDAのGPUは依然として最大カテゴリ——2025年に890万台、次いで1000万台、さらに1160万台へ。
だが注目すべき転換点がある:$GOOGのTPUは440万から1160万へと爆発的に伸びる。AWS、Meta、Microsoftにおけるカスタムシリコンの加速も同時に進む。
ASICとXPUの総出荷に占める割合:
• 2025年:32%
• 2026年:41%
• 2027年:54%
• 2028年:55%
ASICは2027〜28年頃にGPUの台数を逆転する。
$AVGOはその中心にいる——Google、Meta、OpenAI、SoftBank、Arm、Anthropicへ供給している。
次の制約はネットワーキング。
Tomahawk 6はすでにカレンダー2027年分まで完売している。
ウエハ製造装置(WFE)は、TSMCのN2/N3、HBM、DRAMによって牽引され、2026年に31%増、2027年に38%増としてモデル化されている。
クリーンルームの設備容量が、いまや最大の物理的な上限になっている。
バリュエーション確認:
• $NVDA:15.8倍(NTM利益)— 過去の代表的なレンジで見た歴史的な倍率を下回る
• $AVGO:18.6倍
半導体のポジショニングは2025年初頭に急騰した後、その勢いは落ち着いた。
CAPEXの波は本物。サプライチェーンは回転している。次のボトルネックはすでに見えている。