


アナリストのミラー・コールによると、現在1ビットコインは約18.55オンスの金に相当します。これは先月の同時点で約15.3だったのに対します。
その比率は再び50週単純移動平均を上回り、コールはそれを強気のシグナルとして読み取っています。彼は今後数年でBTC/XAU価格が大きな新高値を付けることを見込んでいます。
金が下落することでほとんどの仕事をした
月をまたいだ比率の21%の変動は、ビットコインの強さを示すように見えます。ところが構成要素はそうは言っていません。
ビットコインは8月中旬に約79,400ドルで取引され、いまは約78,000ドル近辺にあります――小幅な下落です。金はこの期間に4,587ドルを超える高値を付け、その後およそ4,300〜4,400ドルまで下落しており、数百ドルの下げです。
比率が上がったのは、分母が縮んだからです。
この違いは、シグナルが何を意味するのかに重要です。ビットコインが優位に立つことで生じる比率のブレイクアウトは、資本が価値の保存先の1つとしてどちらかを選んでいることを反映します。金が低調であることによって生じる比率のブレイクアウトは、ビットコインとは関係のないことが金市場で起きている可能性を示唆します。
金利を背景に「金」が3週連続で下落
金側には、特有の説明があります。
現物金は9月中旬までを通じて3週連続の下落となり、FRBの利上げが、取引の場をまたいで89%〜94%の確率で織り込まれたことで、4,296.68ドルまで下げました。現在も、1月の過去最高値である5,600ドルからおよそ23%下回っています。
金の90日相関は、10年米国債利回りに対して-0.41で、ビットコインの-0.17に比べて小さくなっています。金は同じ金利変動に対して2倍以上の強さで反応します。だから、金利主導の局面では2つの資産が仕組み上(機械的に)分離するのです。
10年物は9月15日に5.04%まで到達し、2007年7月以来の高水準となった後、FRBのドット・プロットが2026年にもう1回だけ利上げがあることを示したことで4.96%へと落ち着きました。
その後、金は回復し、金曜時点で約1%上昇して4,400ドルをわずかに下回りました。
両者の相関は崩壊してしまった
2つの資産は歴史的に、通貨の価値下落(デベースメント)へのヘッジとして一緒に動いてきましたが、その関係は崩れました。
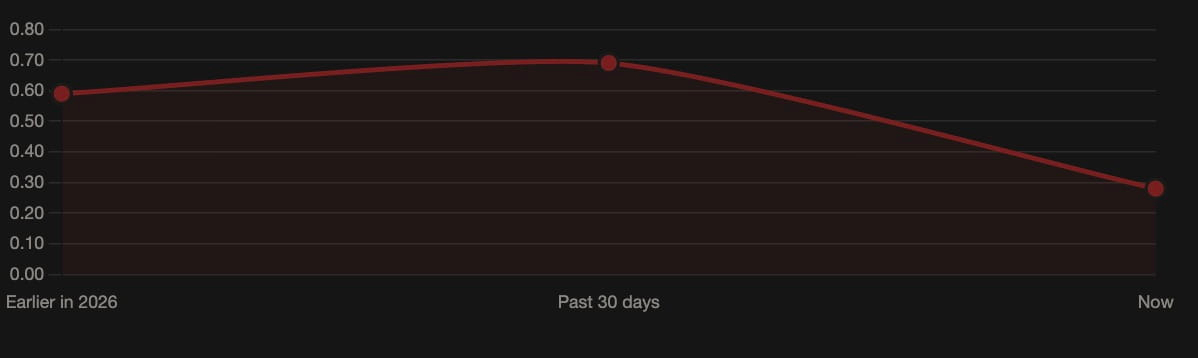
CoinMarketCapのデータは、ビットコインの短期ウィンドウにおける金との相関が0.28である一方、30日では0.69だったことを示しています。これは相当な弱まりで、明確法(Clarity Act)が上院のクロージュア(cloture)投票に失敗した後、ドル指数やS&P 500に対しても同様の崩れが起きていました。
今年の初めには、両者は0.59の相関を記録しており、これは2020年以来の最高水準です。
比率は、両方の構成要素が同じ力によって動かされているときにだけ有益です。0.28の状況では、その条件は満たされていません。
50週シグナルは、以前にも一度またがっています
コール氏は、その比率が「再び」50週単純移動平均(SMA)を上回ったと述べています。これは保持する価値のある条件(評価基準)です。
繰り返しまたがった水準は、市場がそこを中心に行き来している状態であって、一方向にブレイクアウトしているわけではありません。同様の注意は、ビットコイン自身の50週線にも当てはまり、今月それが何度も回復され、そして失われています。
移動平均のクロスも、そもそも構造的に遅れて現れます。50週平均は、十分に強い観測値が積み重なってそこまで引っ張って初めてクリアするため、シグナルを生んだ値動きはすでに起きた後になってしまう、ということです。
長期の見通しは今月の要因ではなく、供給にかかっている
今後数年のBTC/XAUにおける大きな新高値を見込むコール氏の期待は、今月のデータが支持している議論とは別のものです。
構造的な見立ては単純です。ビットコインの発行は固定されており、半減期によって供給が抑えられます。一方、金の供給は採掘によって年1.5%〜2%ほど増えていきます。固定供給の資産と増加供給の資産との間にある比率は、需要の崩壊がない限り、長い時間軸では一定方向にトレンドするはずです。
中央銀行は金を大量に買っています。直近1カ月でPBOC(中国人民銀行)は65万オンスを追加しており、これは2023年以来で最大、さらに22カ月連続の買い付けです。これは、同等の規模ではビットコインにない需要の供給源です。
金に対する比率の史上最高値は、2021年後半に出ました。ビットコインが金に対して約$1,800のところ、$69,000近辺で取引されていた時で、38を超えていました。現在の18.55は、その半分にも満たない水準です。