

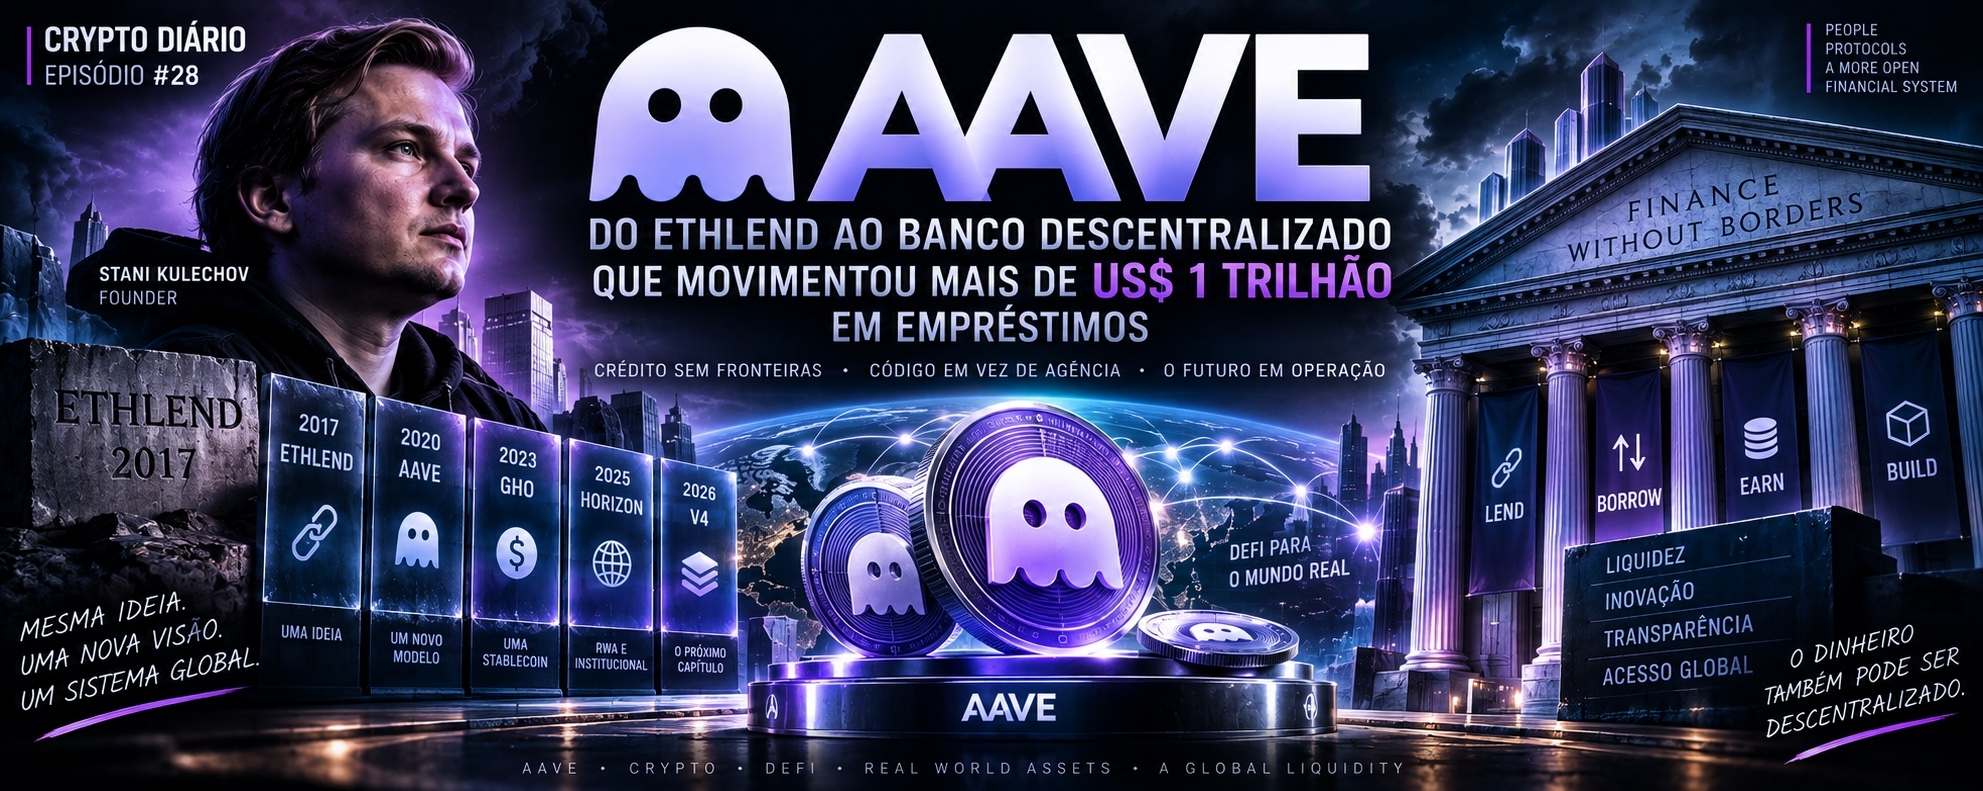
📺 クリプト・デイリー | 第28話 - AAVE
👻 AAVE — 2017年から「バンコ」という名の分散型の“借り入れ”が、単一の拠点(支店)もなく、融資でほぼ1兆ドルを動かしたのはなぜ?
お金を借りることは、いつも誰かを通すことを意味してきました。銀行、ノンバンク、信用分析、登録、支店長、営業時間。
Aaveは、別の問いから始まりました。お金を貸せる人と、流動性が必要な人が、コードによって出会えたらどうだろう?
マネージャーなし。支店なし。各取引を誰かが手作業で承認することもなし。
2017年にETHLendとして始まったものは、2018年のクラッシュを乗り越え、アーキテクチャを完全に変え、Terra、Celsius、Three Arrows Capital、そしてFTXの崩壊にも耐え、結果としてDeFiの主要なクレジット・インフラの一つになりました。
2026年2月、そもそものAave自身が、2020年以降の累計融資額をおよそ9820億ドルと計上していました。間もなくV4のローンチにより、1兆ドルの大台を超えたと発表しています。
そしてすべては、法学の学生から始まったのです。
👨⚖️ STANI KULECHOV — 仲介者をスマートコントラクトで置き換えたかった弁護士
スタニ・クレレチョフはヘルシンキ大学で法学を学びました。市場の大半にとってイーサリアムがまだ実験的な技術だったころ、彼はスマートコントラクトが単にトークンを動かすだけではなく、もっと大きなことをできると気づきました。
信用(クレジット)を管理できる。
2017年11月、ETHLendが誕生しました。当初の発想はイーサリアム上でピアツーピアの市場を作ることでした。つまり、ある人が資本を提供し、別の人が担保を提示し、そして2人が直接つながる、という形です。
ICOはおよそ1,620万ドルを調達しました。
問題が1つありました。
モデルは拡張が難しかったのです。
借りたい人それぞれについて、まったく同じその資産を、その数量で、かつ両者の条件が両立する形で欲している相手を見つける必要がありました。
そこで、2018年のベア相場がやって来ました。
プロジェクトを捨てる代わりに、チームはほぼ“ゼロから”その構想を作り直しました。
👻 ETHLENDは死んだ。AAVEが生まれた。
2018年から2019年にかけて、ピアツーピアの仕組みは流動性プールに置き換わりました。
ロジックは完全に変わりました。
たとえばジョアンがマリアを探してUSDCを貸す必要があったのではなく、何千ものユーザーがUSDCを巨大なリザーバーに預けます。USDCを借りたい人は、そのプールから流動性を引き出し、担保として暗号資産を提示します。
資本を提供する人は利息を受け取ります。
借りる人は利息を支払います。
スマートコントラクトが取引を管理します。
プロジェクトはAave(「幽霊」に結びつくフィンランド語)と改名され、プロトコルの最初のバージョンは2020年1月に稼働を開始しました。
この一見単純な変更は、まさにETHLendを制限していた問題を解決しました。
そしてAaveを、芽生えつつあるDeFiの中心へ押し出したのです。
⚙️ 実際にAAVEはどう動くのか
あなたがETHを持っていると想像してください。でもドルが必要で、イーサリアムを売りたくない。
あなたはETHを担保としてAaveに預けます。
するとプロトコルは、そのポジションに対していくらまで借りられるかを計算します。
あなたはUSDC、GHO、あるいは利用可能な別の資産を借りることができます。
担保が負債を十分に上回っている限り、そのポジションはオープンのままです。
しかし銀行と決定的に違う点があります。Aaveは通常、あなたの給与、職業、あるいはSerasaの履歴を尋ねません。
尋ねるのはこうです。あなたの担保は何か?
それが、貸付の大半が過剰担保になっている理由も説明しています。通常、借りる額よりも多くの価値を預ける必要があります。
もし担保の価格が急落してポジションが危険になると、プロトコルは自動的に清算することができます。
電話してくれるマネージャーはいません。
あるのはコードだけです。
⚡ フラッシュローン — 担保なしで何百万ドルも借りられる。ただし同じブロックで返すこと
ここでAaveは、DeFiの中でも最も奇妙なアイデアの一つを市場に提示しました。
フラッシュローン。
ブロックチェーン上の1回の取引で、誰かが担保を差し入れずに巨額の資本を借りることができ、その資金を使って、その取引の中で手数料と一緒に返済することが可能です。
条件は残酷なくらいシンプルです。すべてが同じ取引の中で起きる必要があること。
返済されなければ、ブロックチェーンは“そもそも起きなかったこと”のように、取引全体を巻き戻します。
これにより、裁定、借り換え(リファイナンス)、担保の交換、自動化された清算の余地が生まれました。
またフラッシュローンは、脆弱なプロトコルへの攻撃と頻繁に関連づけられるツールにも変わりました——ただしそうしたケースでは、ローンは通常“攻撃の即時資金”であり、必ずしも狙われた脆弱性そのものを意味するわけではありません。
🏦 2020 — LENDがAAVEに変わり、プロトコルはガバナンスを獲得
旧トークンLENDもまた、変える必要がありました。
ガバナンスが承認した移行により、100 LENDは1 AAVEに換算されました。新しい供給は1,600万AAVEで構成され、そのうち1,300万が旧ホルダーに対応し、残り300万はエコシステムのリザーブに割り当てられました。
AAVEはガバナンスの役割を担うようになりました。
2020年12月、V2が登場し、効率の改善、クレジット(信用)の委任、その他の機能がもたらされました。
プロトコルはもはや、ただの実験に見えなくなっていました。
コードで作られた金融市場のように見えました。
🚀 2021 — ディーファイが爆発し、AAVEは661.69ドルへ
2021年のブル相場がDeFiを投機の中心に据えました。
5月18日、AAVEはおよそ661.69ドルの史上最高値に到達しました。
2020年11月に約26ドルの安値を付けていた資産にとって、凄まじい上昇でした。
しかし、真の試練は熱狂の最中には訪れませんでした。
すべてが壊れ始めたときにやって来るのです。
🛡️ 2022 — ディーファイが壁に追い詰められた年
2022年3月、V3はPolygon、Avalbitrum、Arbitrum、Optimismのようなネットワークでマルチチェーン展開を始めました。Isolation Mode、エクスポージャー限度、High Efficiency Modeといった仕組みを導入しました。
数か月後、暗号市場は史上最悪級の危機の一つに突入しました。
Terra/LUNAが崩壊しました。
Three Arrows Capitalが落ちました。
Celsiusが破綻しました。
FTXが崩壊しました。
Aaveは動き続けました。
それは、どんな問題からも無傷だったという意味ではありません。
2022年11月、Avraham Eisenberg(Mango Marketsの件で知られる人物)がAave上でCRVをめぐる巨大なポジションを組みました。その取引は清算され、V2市場には厄介な負債が残り、特定の資産で流動性が低いと、過剰担保型の仕組みであってもリスクが生まれ得ることを露呈しました。
重要な教訓でした。分散化はリスクを消さない。リスクが“どこにあるか”を変えるだけです。
💵 2023 — AAVEが自前の“ドル”を作る
2023年7月15日、ガバナンスはEthereum上でGHOのローンチを承認し、実行しました。
GHOは、Aaveエコシステムネイティブの過剰担保ステーブルコインです。
ユーザーは担保を預け、それに対してGHOを発行できます。負債を返済すると、対応するGHOは焼却されます。
重要な経済的な違いもあります。GHOの借り手が支払う利息は、直接Aave DAOの財庫を潤わせることができます。
Aaveは、他人のステーブルコインを貸すだけの場所ではなくなっていました。
いまは自分のものもあるのです。
🏛️ 2025 — ウォール街が物語に登場し始める
2025年8月、Aave Horizonが誕生しました。
提案が重要なのは、まさにDeFiと従来の金融の境界に触れているからです。
適格な機関投資家は、実世界のトークン化資産(Treasuryに紐づくプロダクトを含む)を担保として、借り入れ可能なステーブルコインを利用できます。
ローンチ当初、エコシステムにはCircle、Superstate、Centrifuge、Ripple、Securitize、VanEck、WisdomTreeといった名前が関わっていました。
2025年末には、AaveによればHorizonの時点で預金が5億7000万ドルを超えていました。
面白い逆転です。
長年DeFiは、ウォール街のツールを模倣しようとしてきました。
そして今、トークン化された従来型の資産が、DeFiの中で流動性を探し始めています。
☂️ UMBRELLA — 何かがうまくいかなかったとき、誰が払うの?
2025年6月、Umbrellaは稼働を開始しました。これは旧Safety Moduleの進化版です。
狙いは、プロトコルの赤字(不足)に対する防護レイヤーを作ることです。
ユーザーは特定のaTokenやGHOをステーキングでき、報酬を受け取ります。そして代わりに、それら資産の一部に対するリスクが、適格な赤字が発生した際に使われることを受け入れます。
この仕組みは自動化され、資産とネットワークごとに分かれています。
一種のオンチェーンの金融クッションです。
ただしDeFiのほぼすべてのものと同様に、保護にもリスクが伴います。
👻 2026 — AAVE V4:プロトコルは“ただのDeFi”で終わらせようとする
2026年3月30日、Aave V4はEthereumでローンチされました。
最大の変更点はHub and Spoke(ハブ&スポーク)アーキテクチャです。
ハブを、巨大な中央の流動性リザーバーだと思ってください。
スポークは、このリザーバーに接続された専門的な市場で、それぞれが独自の担保、リスクルール、清算パラメータを持つことができます。
これにより、製品ごとに完全に隔離されたプールを作らずに、資本をより効率的に再利用できます。
V4は、監査、形式検証、ファジング、公開のセキュリティ競争などを含め、累計で約345日のセキュリティ改訂を経ています。
そして採用が始まりました。
2026年8月、EthereumとAvalanche上でのV4の合算預金は8億ドルを超え、アクティブな貸し付けが過去最高を更新しました。
🔥 2026 — しかし分散化はガバナンスの揉め事も連れてきた
その年が示したのは、技術的というよりエコシステム内部の“政治的”な問題でもありました。
Aave LabsとDAO参加者の間での議論では、プロダクトの収益、ブランドのコントロール、資金調達、透明性、そして投票におけるチーム関連アドレスの重みといったことまで論点になりました。
2月に、いわゆる「Aave Will Win Framework(Aaveは勝つフレームワーク)」が登場しました。
提案は、その後の激しい議論を経て発展し、とりわけ「Aave Labsが開発したAaveプロダクトの収益の100%をDAOの財庫に振り向ける」といった施策を含む形で主張されるようになりました。
ガバナンスの中の批判者は、予算、権力の集中、透明性を問題視しました。一方でAave Labsは、このモデルが企業、プロトコル、そしてホルダーの間の整合性を高めると主張しました。
このエピソードは、おそらくどんなコード更新よりも重要かもしれません。
なぜなら、すべてのDeFiにとって厄介な問いを投げかけるからです:
プロトコルは技術的に分散化されていても、それでもなお、自分たちのインフラを作る人や企業に強く依存し得るのか?
📊 物語を語る数字
ETHLendのICO — 2017年11月:1,620万ドル
Aave V1 — 2020年1月
LEND → AAVE移行 — 100:1
史上最高値 — 2021/05/18:661.69ドル
Aave V3 — 2022年3月
GHO — 2023年7月
Umbrella — 2025年6月
Horizon — 2025年8月
Aave V4 — 2026年3月
累計融資:1兆ドル超
V4の預金(Ethereum + Avalanche)— 2026年8月:8億ドル超
2026年9月のAAVE:およそ130〜140ドル。ATHからも依然として約80%下。
🌐 AAVEはいまどこにあるのか
Aaveはもはや、単なるイーサリアムのアプリではありませんでした。
V3には、イーサリアム、Arbitrum、Optimism、Polygon、Avalanche、Base、BNB Chain、そしてさまざまな他のネットワークでの展開があります。
同時にHorizonは機関投資家の信用とトークン化された資産をつなげようとし、GHOは独自のマネー層を作り、Umbrellaは赤字(不足)への保護を担い、V4は断片化した流動性をモジュール型インフラへ変えようとしています。
その結果は、2017年のETHLendとはとても別物のプロジェクトになります。
💰 AAVEに投資する価値はあるのか?
賛成材料:プロトコルの実際の利用があり、暗号市場の中でも最悪クラスの出来事をまたいだ運用履歴、貸し借り(lending)での重要なリーダーシップ、累計で1兆ドル超の融資、そしてV4、GHO、Horizonのような新たな取り組みがあります。RWA(現実世界資産)の参入は、純粋な暗号の投機を超えて論点を広げています。
注意:AAVEは引き続きボラティリティの高い資産で、過去最高値から大きく下回っています。プロトコルはスマートコントラクト、オラクル、効率的な清算、そして厳格なリスク管理に依存しています。これらのコンポーネントに不具合が起きれば損失につながり得ます。さらに、オンチェーン信用の競争はますます激しくなっており、2026年の議論では、ガバナンスや経済的な利害の整合が、Labs、DAO、ホルダー間に“ある投票があるからといって”ただちに解決されるわけではないことが示されました。
もう一つ、多くの人が見落としがちな根本的な違いがあります:
Aaveというプロトコルは、トークンAAVEの価格が必ずしも同じ割合で連動しなくても成長し得る。
プロダクトの利用とトークンの評価は関連していますが、同一ではありません。
📅 タイムライン
2017:スタニ・クレレチョフがETHLendを作成
2017年11月:ICOでおよそ1,620万ドルを調達
2018〜2019年:ETHLendを再構築し、Aaveに改名
2020年1月:Aave V1が稼働
2020年10月:LENDからAAVEへの移行
2020年12月:Aave V2
2021年5月:AAVEが661.69万ドルのATH(史上最高値)を達成
2022年3月:Aave V3がマルチチェーン展開を開始
2022年11月:CRVをめぐるエピソードがV2の流動性リスクを露呈
2023年7月:GHOが稼働
2025年6月:Umbrellaが有効化
2025年8月:Aave Horizonがローンチ
2026年3月:Aave V4がEthereumで稼働
2026年8月:V4がEthereumとAvalanche間の預金で8億ドル超を突破
2026年9月:AAVEはATHからおよそ78%下
🎯 まとめ
Aaveの物語は、DeFiが成熟していく様子を示す最高のデモンストレーションの一つかもしれません。
最初は、2人を向かい合わせて貸し借りを成立させようとして始まりました。
うまくいきませんでした。
そして、このプロジェクトは自らのアーキテクチャを捨て、流動性プールを作り、その後の6年間で、そのアイデアを、信用として約1兆ドル近くを処理してきたインフラへと変えていきました。
でも次の課題は、もっとずっと大きい。
オンチェーンの貸し借りが機能することを証明するだけではない。
それはAaveがすでに示しています。
つまり、このインフラが、違いとしてそれを成立させていたもの——透明性、自主保管、そしてコードによる実行——を失わずに、暗号の世界と“数兆ドル規模の金融システム”の境界を越えられるかどうかを見極めることです。
そしてエピソード#28を締める問いが残ります:
将来、株式、公債、不動産、そしてお金がトークン化されるなら、私たちは信用を仲介するために、まだ従来型の銀行が必要なのでしょうか?それともAaveのようなプロトコルがその役割の一部を担えるのでしょうか?
#AAVE #AaveV4 #DocumentarioIndependente #BinanceSquare #AaveProtocol

これは金融アドバイスではありません。DYOR。失ってもいい金額だけ投資してください。
参照した情報源:Aave Labs、Aave Governance、Aaveドキュメンテーション、CoinGecko、CoinDesk、プロトコルの公開データ。
Crypto Diario | エピソード#28の一つ。
未来のお金についてのドキュメンタリー——いま語る。