仮想通貨界で本当に難しいのは:稼ぐことではなく、安全に出金して持ち帰ること
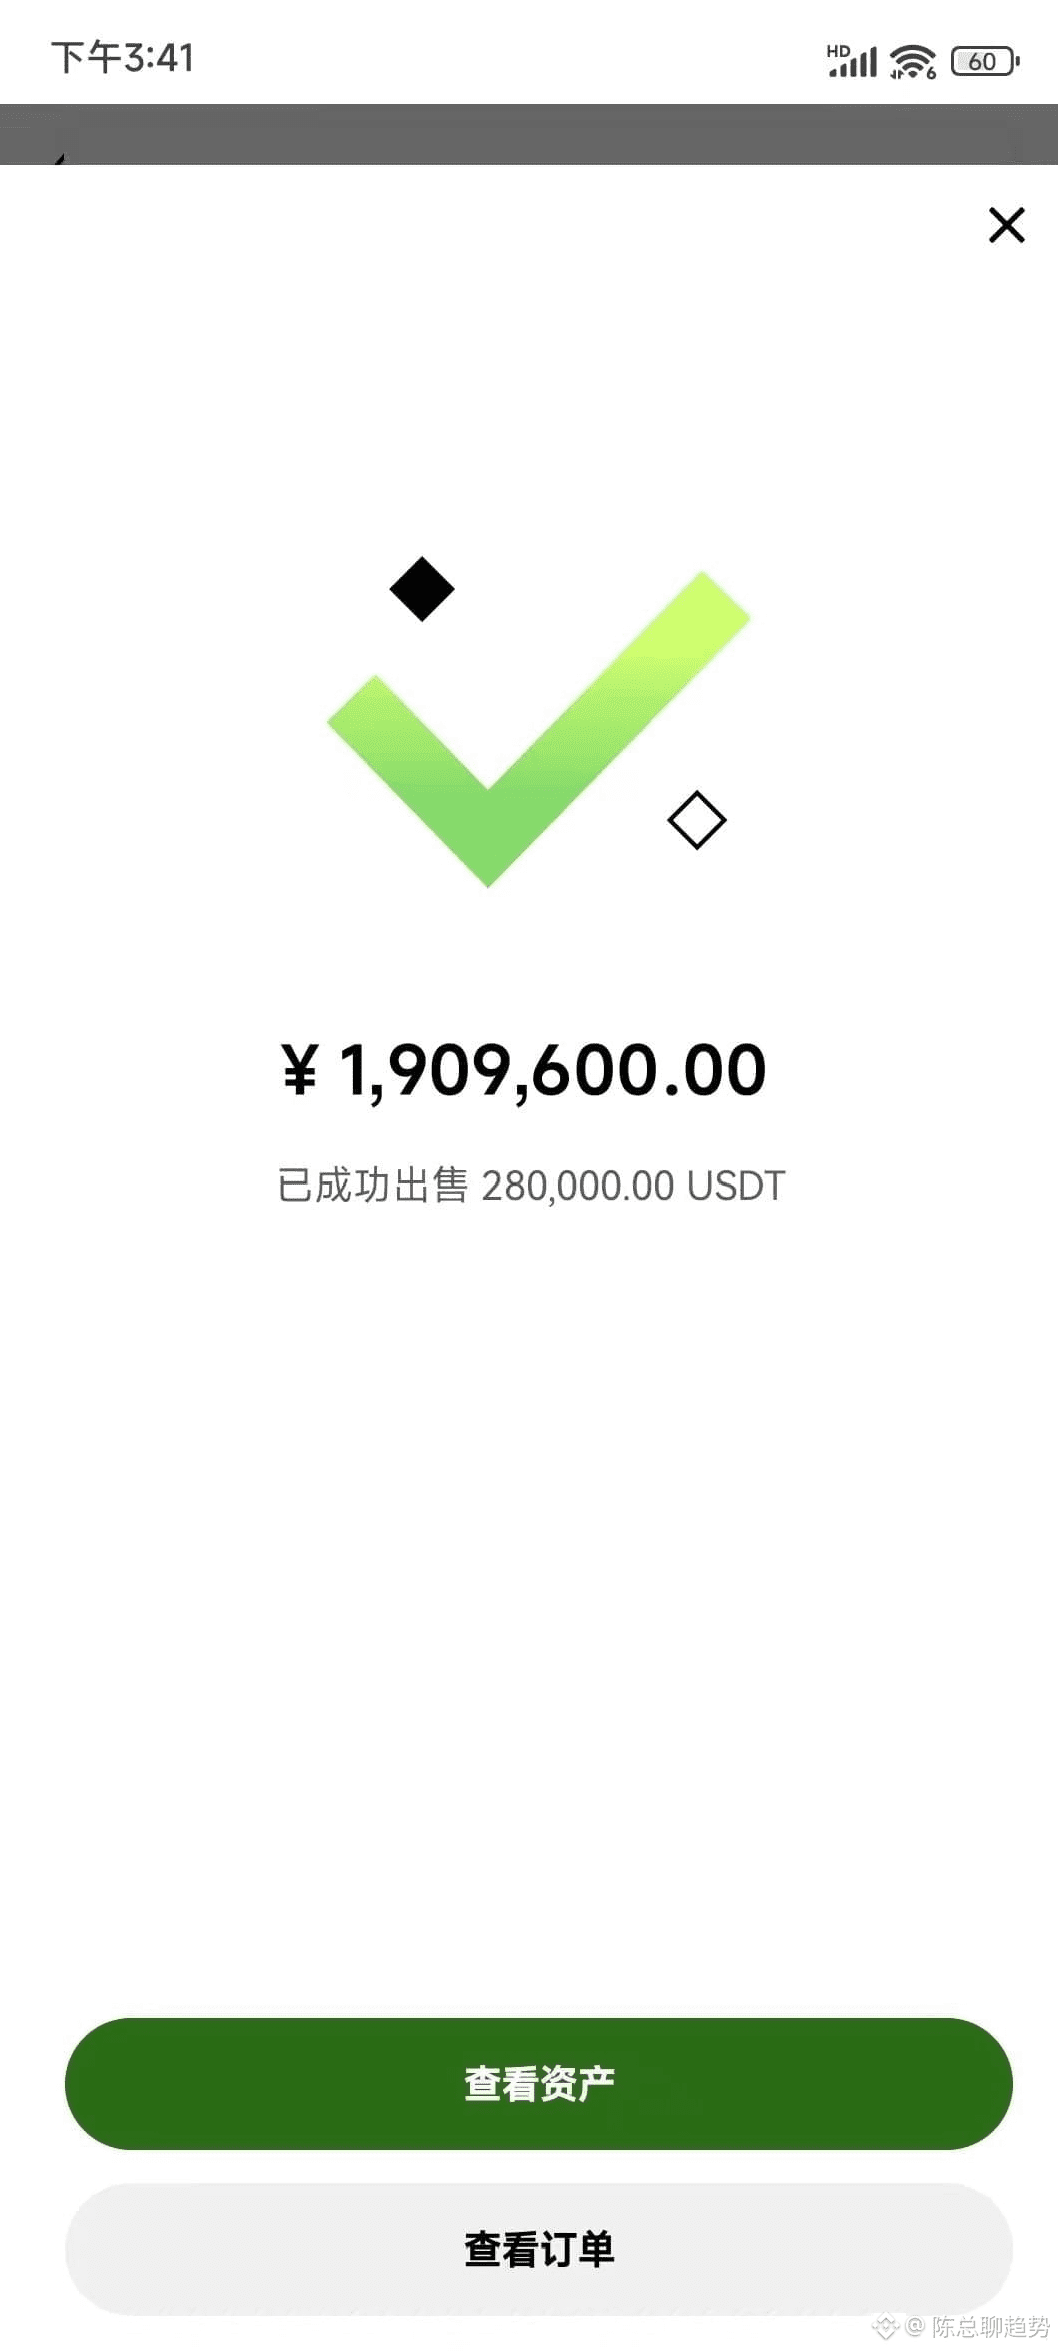
多くの人が見落としていることがあります。稼ぐのは難しくありませんが、利益を安全に確保して“口座に確実に回収”するのが本当の腕です。
帳簿上で数十万Uを稼いでいるのを見てきましたが、結局出金しようとしたら凍結される/不正検知でロックされる。手元に届くのは半分以下、というケースを数多く見ました。
去年、友人が120万U稼いだのに、3枚のカードが連続で凍結され、ゴタゴタの末に残ったのは半分でした。
落とし穴を踏んで編み出した「出金ロジック」3つ。初心者にもベテランにも使えます:
一、専用カードを1枚作り、事前に取引履歴を育てる
仮想通貨の入出金用に別の1枚を用意し、給与や家賃ローンと混ぜないこと。優先は小規模銀行で、メガバンク(四大行)を避けます。日常の支払い・消費で取引履歴を育て、空白の新カードにいきなり大口を入れると、ほぼ確実に風控(リスク制御)を発動します。
二、C2Cは複数の出品者(商家)をローテーションし、1社に固執しない
登録が1年以上、取引実績500件以上、評価98%以上の商家を選び、1回の取引は5万以内に抑えます。長期間同じ相手と取引しないこと。3回同じ相手だとマークされます。
3〜5社を用意して順番に使い、再利用は1週間以上間隔を空けましょう。即確認・即振込の買い手は触らない方が安全です。
三、着金したら急がず、資金を“段階的に”育てる
大口が入ったからといってすぐに出金しないこと。通常は3〜7日置き、10万以上なら2週間置きます。最初の振込は30%を超えず、残りは分割して間隔を空けてから出します。
まずはAlipay(支付宝)やWeChat Pay(微信)で1〜2日“バッファ”を挟んでから出金へ。高頻度・連打の即刷りはカード凍結の大忌です。
もし凍結されたらどうする?
まず、銀行の風控による凍結なのか、公的機関による差し押さえ/凍結なのかを切り分けます。銀行は、身分証や取引履歴などの書類を持って窓口へ行けば、一般的に1週間以内に解除されます。
公安(警察)の捜査によるものは、案件を担当する部署が主導して連絡・調整してくれます。1〜2か月で解決することが多いです。放置したり仲介に頼ったりしないでください。結局は二次的な取り分(再度の“回収”)で搾取されます。
稼ぐのは実力、守るのは細部です。
多くの人が見落としていることがあります。稼ぐのは難しくありませんが、利益を安全に確保して“口座に確実に回収”するのが本当の腕です。
帳簿上で数十万Uを稼いでいるのを見てきましたが、結局出金しようとしたら凍結される/不正検知でロックされる。手元に届くのは半分以下、というケースを数多く見ました。
去年、友人が120万U稼いだのに、3枚のカードが連続で凍結され、ゴタゴタの末に残ったのは半分でした。
落とし穴を踏んで編み出した「出金ロジック」3つ。初心者にもベテランにも使えます:
一、専用カードを1枚作り、事前に取引履歴を育てる
仮想通貨の入出金用に別の1枚を用意し、給与や家賃ローンと混ぜないこと。優先は小規模銀行で、メガバンク(四大行)を避けます。日常の支払い・消費で取引履歴を育て、空白の新カードにいきなり大口を入れると、ほぼ確実に風控(リスク制御)を発動します。
二、C2Cは複数の出品者(商家)をローテーションし、1社に固執しない
登録が1年以上、取引実績500件以上、評価98%以上の商家を選び、1回の取引は5万以内に抑えます。長期間同じ相手と取引しないこと。3回同じ相手だとマークされます。
3〜5社を用意して順番に使い、再利用は1週間以上間隔を空けましょう。即確認・即振込の買い手は触らない方が安全です。
三、着金したら急がず、資金を“段階的に”育てる
大口が入ったからといってすぐに出金しないこと。通常は3〜7日置き、10万以上なら2週間置きます。最初の振込は30%を超えず、残りは分割して間隔を空けてから出します。
まずはAlipay(支付宝)やWeChat Pay(微信)で1〜2日“バッファ”を挟んでから出金へ。高頻度・連打の即刷りはカード凍結の大忌です。
もし凍結されたらどうする?
まず、銀行の風控による凍結なのか、公的機関による差し押さえ/凍結なのかを切り分けます。銀行は、身分証や取引履歴などの書類を持って窓口へ行けば、一般的に1週間以内に解除されます。
公安(警察)の捜査によるものは、案件を担当する部署が主導して連絡・調整してくれます。1〜2か月で解決することが多いです。放置したり仲介に頼ったりしないでください。結局は二次的な取り分(再度の“回収”)で搾取されます。
稼ぐのは実力、守るのは細部です。