SEC が米国株をトークン化して生み出すこの「イノベーション免除」の窓口は、一見すると $UNI と $HYPE を“直爆”させたように見えるが、声明を一文ずつ丁寧に読み解くと、これは Web3 の勝利ではなく、極めて精巧な“招安(なづけ)”だと分かる。
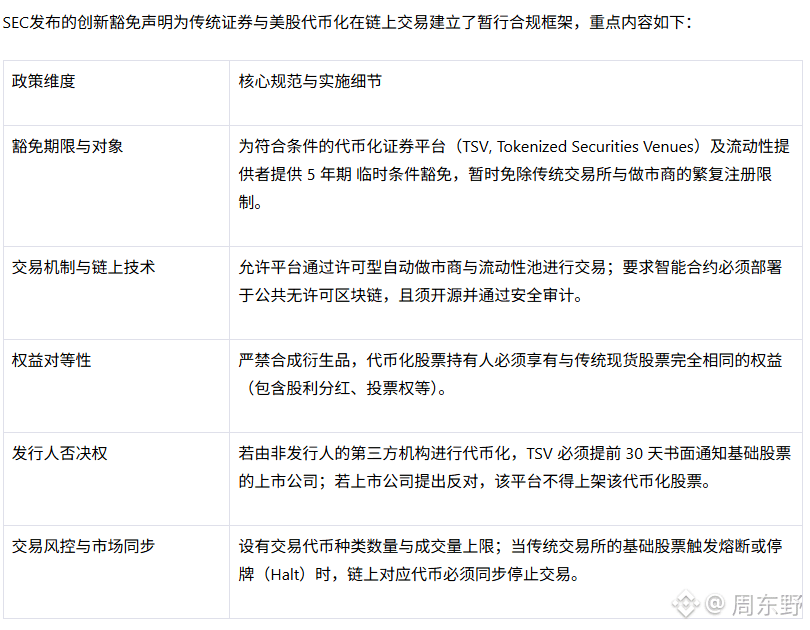
規制側が提示した優遇は確かに魅力的で、5年の暫定免除期間によって、従来の取引所が行ってきた煩雑な審査・承認手続きがそのまま帳消しになる。SEC はさらに、AMM と流動性プールで取引を回すことも認めているが、オープンに監査された公共チェーン上に展開しなければならない。DeFi の基盤技術を受け入れたように見える一方で、本当の制約は細部にすべて隠されている。
まず「持分の同等性」。これは合成資産のプレイを真正面から潰している。オンチェーンでミラー(複製)する形で“米国株っぽい”ものをやっても完全に機能しない。トークン保有者は、実際の配当と投票権を受ける必要がある。つまり、プラットフォームの基層は実在するカストディ資産に連動していなければならず、コンプライアンスコストは無限に引き上げられる。
次に、上場企業側の拒否権。第三者が株式をトークン化するには、事前に30日前の通知が必須で、相手が反対すれば上場を下ろされる。アップルやテスラのような大型優良株(メガ・スター)が「NO」と言えば、オンチェーンのプラットフォームは、次善の策として小型株の取り扱いに回らざるを得なくなる。
最も致命的なのは、オンチェーンとオフチェーンのリスク管理が強く結び付けられていること。米国株のサーキットブレーカー(取引停止)で停止すれば、オンチェーンのトークンも同時に停止しなければならない。AMM は24時間365日動く。そこに“ネット遮断の閘門”を後付けすると、停止の瞬間に流動性提供者のヘッジ戦略が大きな清算リスクに直面する。
UNI と HYPE の上昇は、資金が「DeFi が公式な身分を得る」ことに賭けた結果だ。しかし長期的に見ると、これは規制当局がパブリックチェーン上に描いたコンプライアンスの“囲い込みの城壁”だ。免除期間で流動性を呼び込み、拒否権、サーキットブレーカー同期、実名によるカストディでコントロールを固める。将来の勝者が DEX の覇者とは限らない。むしろ、伝統的な持分(权益)の台帳をオンチェーンできちんと回せるコンプライアンス機関が勝つ可能性が高い。
#hype涨超11%
規制側が提示した優遇は確かに魅力的で、5年の暫定免除期間によって、従来の取引所が行ってきた煩雑な審査・承認手続きがそのまま帳消しになる。SEC はさらに、AMM と流動性プールで取引を回すことも認めているが、オープンに監査された公共チェーン上に展開しなければならない。DeFi の基盤技術を受け入れたように見える一方で、本当の制約は細部にすべて隠されている。
まず「持分の同等性」。これは合成資産のプレイを真正面から潰している。オンチェーンでミラー(複製)する形で“米国株っぽい”ものをやっても完全に機能しない。トークン保有者は、実際の配当と投票権を受ける必要がある。つまり、プラットフォームの基層は実在するカストディ資産に連動していなければならず、コンプライアンスコストは無限に引き上げられる。
次に、上場企業側の拒否権。第三者が株式をトークン化するには、事前に30日前の通知が必須で、相手が反対すれば上場を下ろされる。アップルやテスラのような大型優良株(メガ・スター)が「NO」と言えば、オンチェーンのプラットフォームは、次善の策として小型株の取り扱いに回らざるを得なくなる。
最も致命的なのは、オンチェーンとオフチェーンのリスク管理が強く結び付けられていること。米国株のサーキットブレーカー(取引停止)で停止すれば、オンチェーンのトークンも同時に停止しなければならない。AMM は24時間365日動く。そこに“ネット遮断の閘門”を後付けすると、停止の瞬間に流動性提供者のヘッジ戦略が大きな清算リスクに直面する。
UNI と HYPE の上昇は、資金が「DeFi が公式な身分を得る」ことに賭けた結果だ。しかし長期的に見ると、これは規制当局がパブリックチェーン上に描いたコンプライアンスの“囲い込みの城壁”だ。免除期間で流動性を呼び込み、拒否権、サーキットブレーカー同期、実名によるカストディでコントロールを固める。将来の勝者が DEX の覇者とは限らない。むしろ、伝統的な持分(权益)の台帳をオンチェーンできちんと回せるコンプライアンス機関が勝つ可能性が高い。
#hype涨超11%