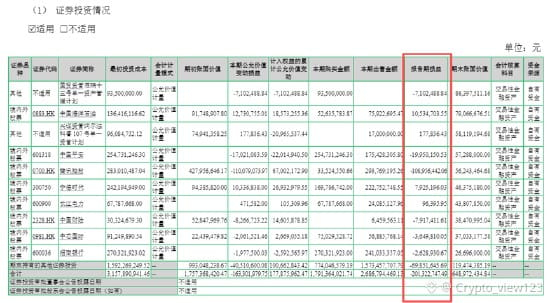
服を作る「七匹狼」。上半期の売上高は14.15億元で、前年同期比の伸びはわずか2.93%。親会社株主に帰属する純利益は、1.6億元の黒字から2730万元の赤字へ転落した。その埋め合わせとなる1.75億元の不足は、証券投資による損失だ。
あるアパレル企業の損益計算書で、最大の変動は自社が買った株に由来する。
しかし問題はこの1.75億元だけではない。主業の厚み(収益基盤の強さ)だ。売上成長は3%未満で、自力で稼いだお金自体も元々厚くない。証券投資に思考の力を注ぐのは、暇な資金が多いからというより、主業のリターンが足りずに「帳尻」を合わせられないからだ。
限度というものは、ぶつかってみないと分からない。会社も同じだ。負けるつもりはない。ただ希望を他人の株価に託していただけだ。あの株価は、誰の責任も取ってはくれない。
主業の厚みが十分だったのかもしれない。たまたまの不運である可能性もある。その場合は来年の上半期決算書を見ればいい——売上成長率が中〜高の一桁に戻り、証券投資がゼロになっているなら、1.75億元は事故であり、病ではない。
グループで、上場企業の「第2の事業の帳尻」を引っ張り出して見てみよう。下の👇のQRコードからグループに入って
#A股 #上市公司 #資本市場
あるアパレル企業の損益計算書で、最大の変動は自社が買った株に由来する。
しかし問題はこの1.75億元だけではない。主業の厚み(収益基盤の強さ)だ。売上成長は3%未満で、自力で稼いだお金自体も元々厚くない。証券投資に思考の力を注ぐのは、暇な資金が多いからというより、主業のリターンが足りずに「帳尻」を合わせられないからだ。
限度というものは、ぶつかってみないと分からない。会社も同じだ。負けるつもりはない。ただ希望を他人の株価に託していただけだ。あの株価は、誰の責任も取ってはくれない。
主業の厚みが十分だったのかもしれない。たまたまの不運である可能性もある。その場合は来年の上半期決算書を見ればいい——売上成長率が中〜高の一桁に戻り、証券投資がゼロになっているなら、1.75億元は事故であり、病ではない。
グループで、上場企業の「第2の事業の帳尻」を引っ張り出して見てみよう。下の👇のQRコードからグループに入って
#A股 #上市公司 #資本市場