

教科書的な経済学が予測するのとは逆の動きが起きている。高い金利は通貨を下支えするはずだが、日本円は金利上昇の後も下落を続けた。日本銀行は短期金利の誘導目標を1.00%から1.25%へ引き上げたが、金曜日の円相場は下げを延長した。この決定は7対2の賛成で、審議委員の浅田氏と佐藤氏が反対した。市場を動揺させたのは、引き上げそのものよりも反対意見の方だ。2人の政策当局者が増額に賛同しなかったことは、日銀が一部で期待されていたほど迅速に動けない可能性を示唆する。
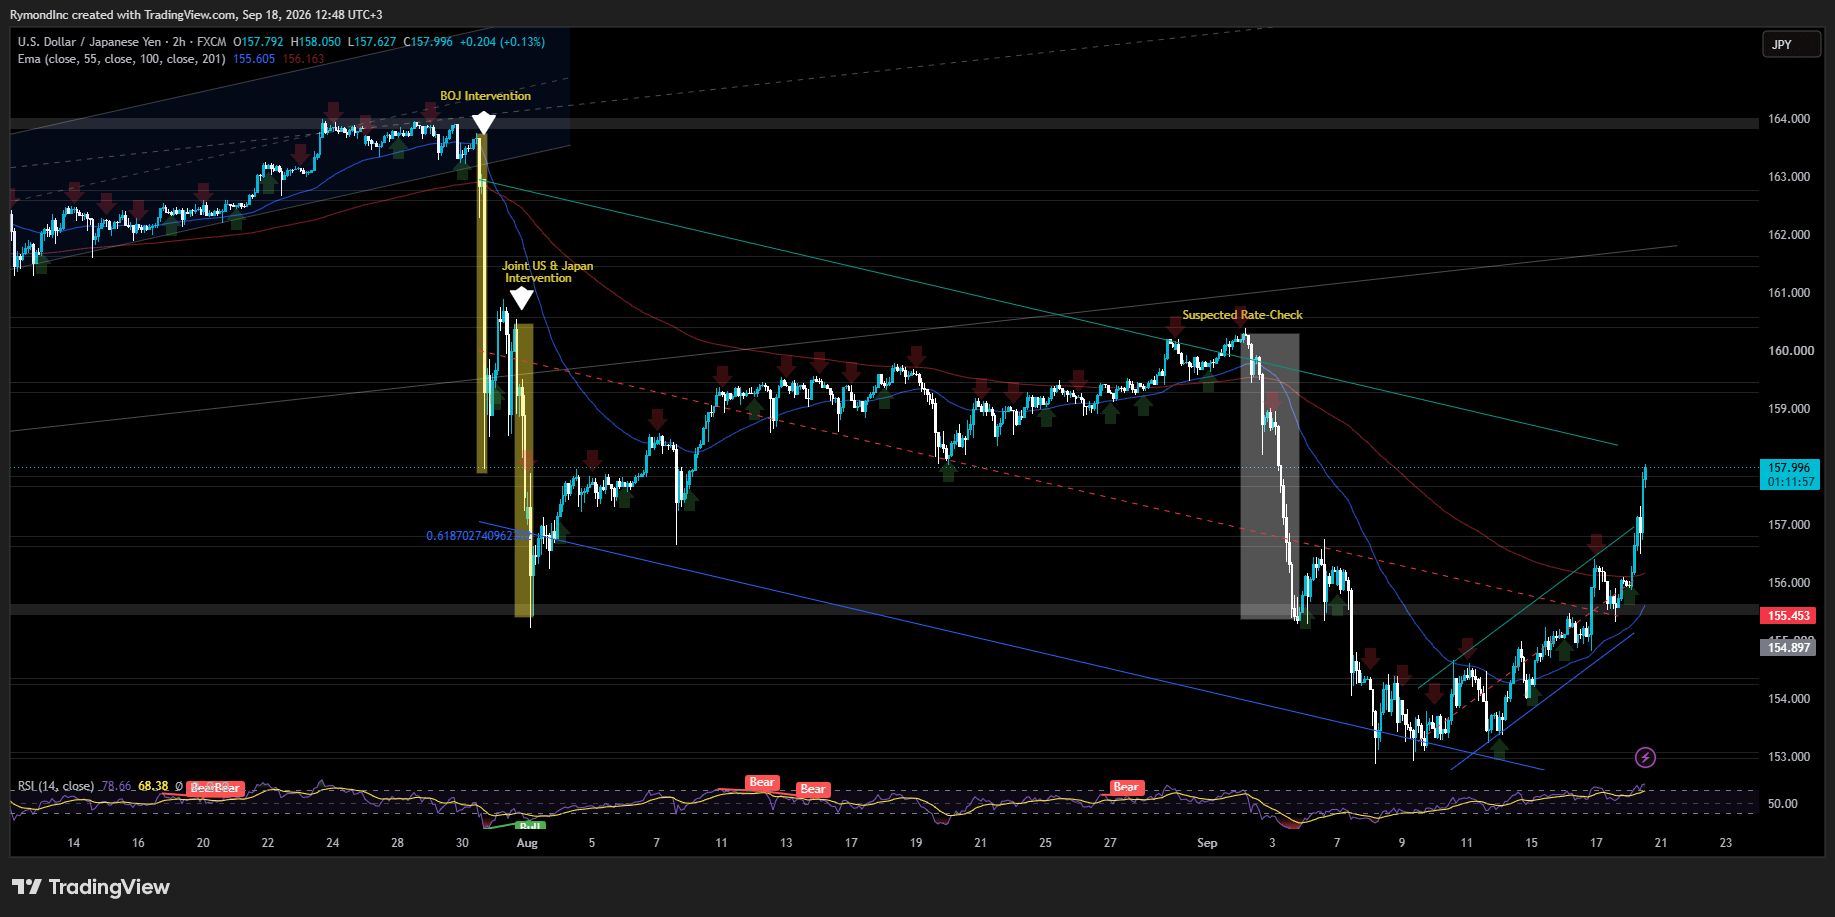
通貨はドルに対して2週間ぶりの安値まで下落し、この日は1%超下げて157.90円となった。トレーダーはその理由を、真っ向から割れた票決(分裂した採決)に見ている。理屈としては、賛否が割れている委員会では、今後は引き締めペースがより速まる可能性は低くなる、というものだ。
植田和男総裁は、いつものように政策決定後の記者会見を行い、さらなる利上げの余地を残した。日銀は、経済と物価の推移に応じて金利を引き上げ続け、政策運営の段階が変わったとも述べた。
しかし、市場が想定していたほど強硬にタカ派一色というわけではなかった。とりわけ、米財務長官スコット・ベッセントがこれまで日銀に対し、円安を止めてインフレを下支えするために決定的な行動を取るよう求めていたことを踏まえると、なおさらだ。日銀は利上げを実施したものの、それでも通貨は逆方向に動いてしまった。
50ベーシスポイントの動きなのか、連続利上げなのかが議題に上がっているかどうかについて、植田総裁は:
"それは、物価の条件がどう展開するか次第です。さまざまな可能性があります。何も排除すべきではありません。私たちは、さまざまなデータを慎重に見極める必要がある局面です。ただし、それはのんびり動いていいという意味ではありません。データは慎重に分析し、必要に応じてタイムリーに対応します。"
今後の増加ペースについて:
"今後の利上げペースについてですが、3か月ごとに1回のような、あらかじめ決め打ちの考えは特にありません。各政策会合のたびに、基礎的なインフレが2%で安定するように最善の方法を判断します。"
今後のリスクについて:
"エネルギーコストの再上昇が続くなら、それがまずは卸売物価、そして消費者物価にさらなる上押し圧力を加える可能性がある。そうした点は注視する必要がある。"
金融環境について:
"私たちが利上げするにつれて、金融環境はより緩和的でなくなってきています。利上げをあまりにも急に行って、金融環境が締まりすぎたり、資産価格に大きな調整が生じたりすることを避けることが重要です。"
植田総裁は、利率政策と通貨運営を切り分けることにも言及し、日銀は為替レートを直接支える/運用するためではなく、経済指標とインフレリスクに基づいて金利を決めるのだと強調した。
XTBのリサーチディレクター、キャスリーン・ブルックス氏は、植田総裁は予想ほどタカ派的な雰囲気を出していなかったと述べた。氏の見立てでは、総裁は新たな政策決定の段階を持ち上げる一方で、あまり急ぎすぎて資産価格のボラティリティ(変動性)を招くことへの警告も同時に行い、メッセージをかき乱したという。
それは同氏の言葉を借りれば、日銀の本当のジレンマを的確に捉えています。日銀はインフレを抑えるために利上げを続ける必要がある一方で、日本の債務負担はあまりに大きいため、中央銀行は債券市場を動揺させ、より広範な金融不安のリスクを招くわけにはいかないのです。
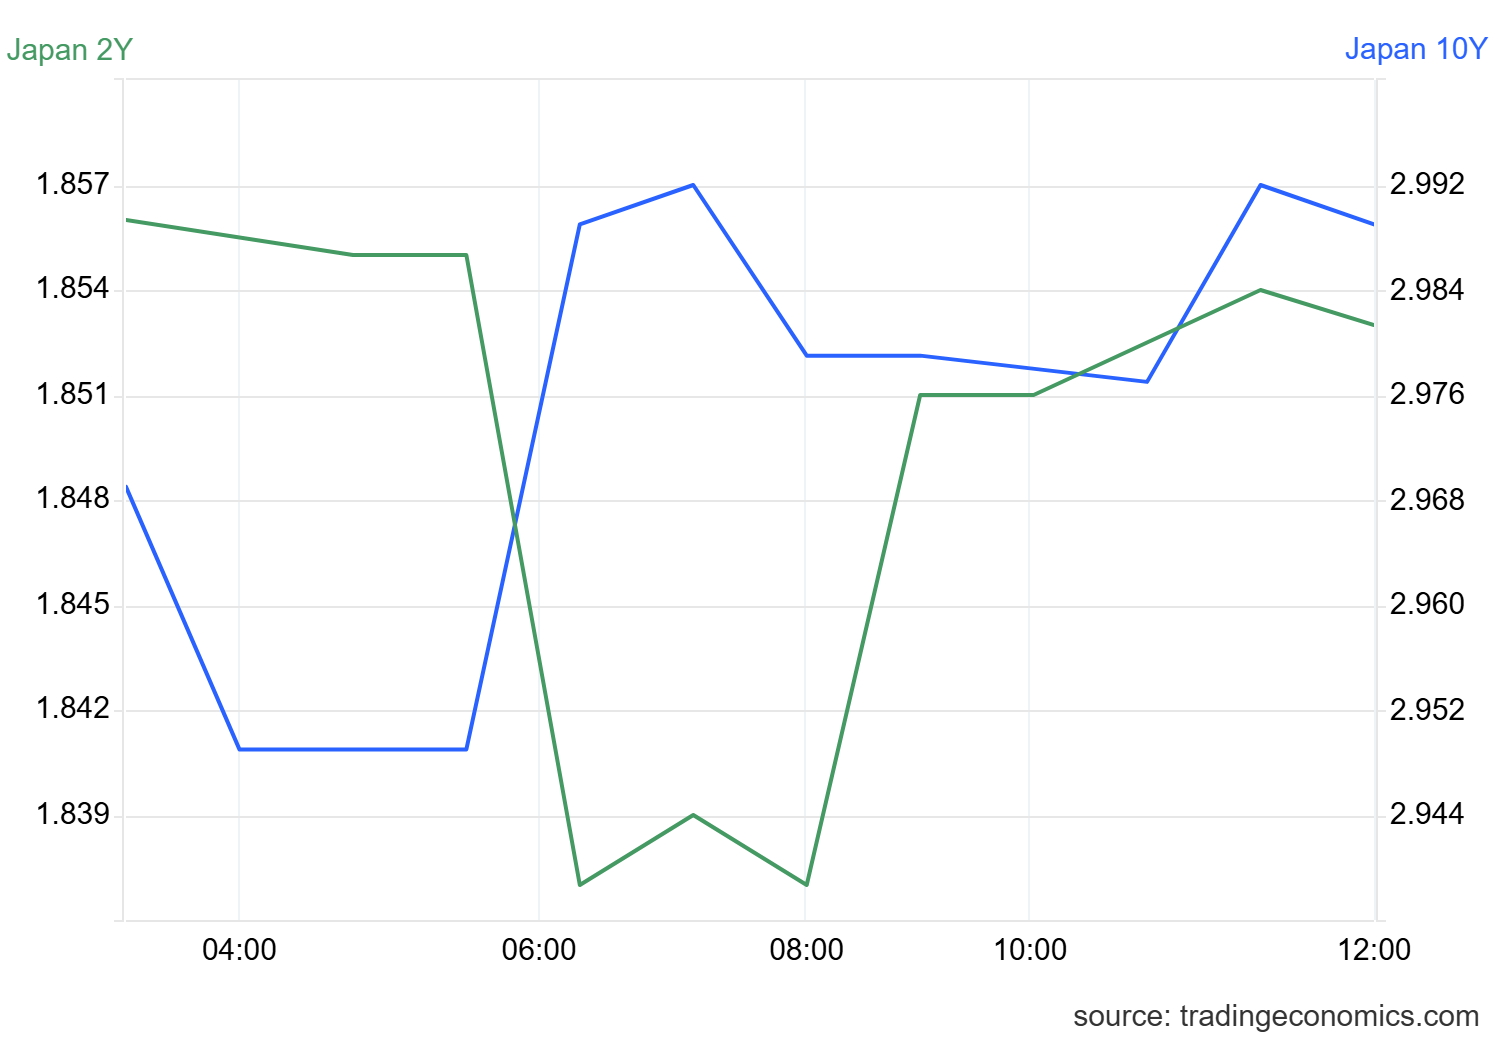
今回の利上げが、日本の資金(ファンドや個人)による資金還流の波を引き起こすと賭けていた人は、その見立てを誤った。円は利上げ当日に下落し、日本の債券利回りはイールドカーブ全体で低下した。これは、資金還流の物語が生むはずの動きとは逆だ。日本の2年国債利回りは1.85%まで低下し、前の取引セッションから0.01ポイント減少した。10年国債利回りは金曜日に約2.95%まで下がり、下落は3回目のセッションまで広がった。
円は先月の介入を迫られた水準に接近しつつあり、その中には160円も含まれる。米国と日本は、2十年以上にわたり初めて通貨防衛のために共同オペレーションを実施した。
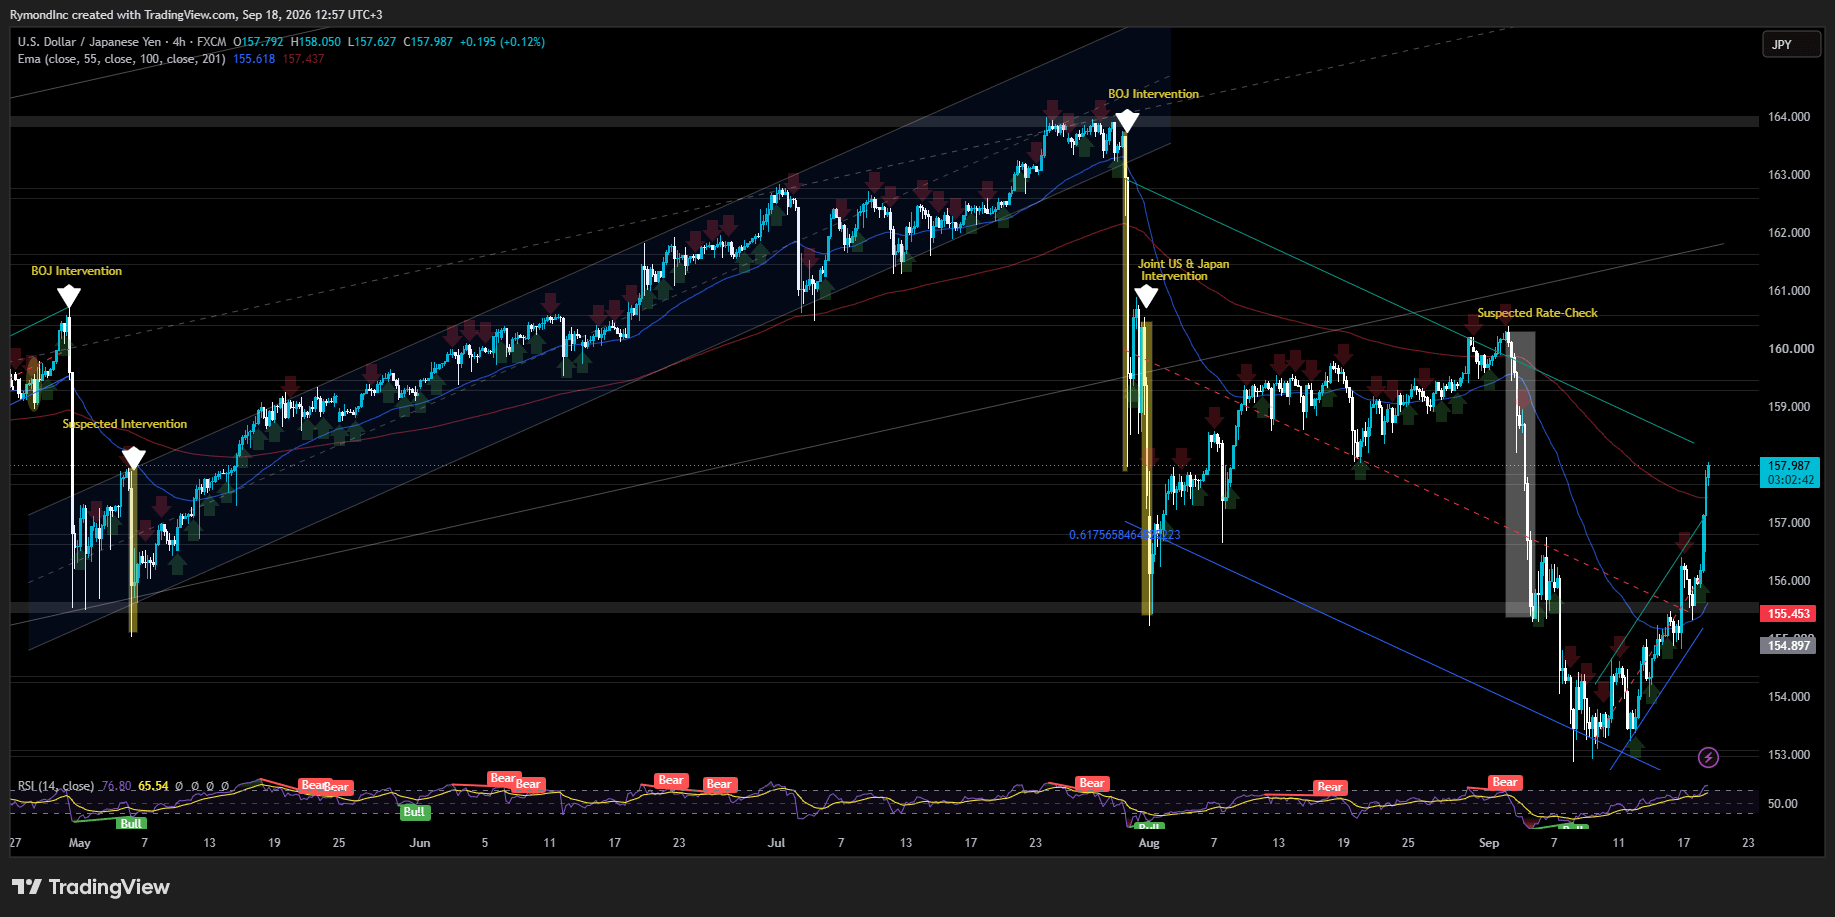
G7はこれまでにも円で連携してきた。2011年の地震後、通貨を弱めるために売ったことがあるが、あれは逆の取引だった。ワシントンと東京が、円を買って下支えするために共同で動いたのは、最後にさかのぼれば1998年まで戻る必要がある。日本の銀行危機の時期だ。
その救済(支援)努力は、2つのあわただしい取引日へ前倒しで投入された:
日本の総支出:日本は7月30日から8月26日までに15.39兆円(96.50億ドル)を投入した。この大半—最大で850億ドルと見込まれる—は、米国と並行して行われた規模の大きい2日間の強烈なプッシュの中で焼却(消耗)された。
米国の寄与:正確な公式数値は厳密に秘匿されたままだが、米国側の取り組みは概ね象徴的なものだった一方で、影響は非常に大きかった。市場予想では、米連邦準備制度(FRB)と米財務省のコミットメントは50億ドルから100億ドルの範囲にあるとされる。
今回の利上げを背景に日本からの資金還流を見込んでいた人は、今日の取引でその前提を間違えた。円は弱含んだ。日本の国債利回りはイールドカーブ全体で低下した。金利は上がった。それなのに通貨のロジックはついてこなかった。
日銀には、ここからまだ利上げ余地がある。次回会合までに、そのことを円が信じるかどうかが本当の論点だ。
出所:ロイター、ブルームバーグ、CNBC、ガーディアン、XTB