🏛️ CLARITY法案は頓挫した。トークン化株はさらに別のルートを見つけた。
#secgrantsinnovationexemptionfortokenizedstocks
9月17日、SECは、適格なトークン化有価証券取引施設が、許可制AMM(自動マーケットメーカー)と流動性プールを通じて、特定のトークン化された米国株を取引できるようにする一時的で条件付きの救済を認めた。
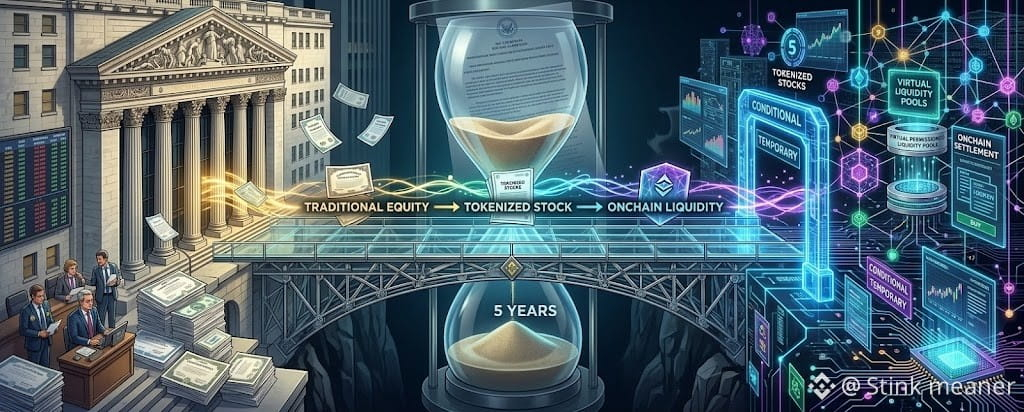
この免除は5年間で、重大な条件が付く。
トークン化株は、従来の同等品と同じ権利と特権を提供しなければならず、発行体は特定の第三者によるトークン化案件で通知を受け取り、スマートコントラクトは監査可能であり、公開環境にデプロイされていなければならない。
私が最も興味深いと思うのはこの部分:
これは網羅的な暗号資産の立法ではない。
既存のSECの権限を使った規制実験だ。
だから、議会がより広範な暗号資産立法で足止めを食らっていても、その下で市場構造は動いている可能性がある。
起こり得るループ:
トークン化有価証券 → 許可制の流動性 → オンチェーン決済 → 現実世界の市場インフラ。
次の問いは、トークン化が許可されるかどうかではない。
規制されたオンチェーン市場が、実質的な流動性を呼び込めるかどうかだ。
DYOR。免除は一時的で条件付きであり、規制上の取り扱いと実装は変わり得る。投資助言ではない。
$COIN $HOOD
#SECGrantsInnovationExemptionForTokenizedStocks #BOJHikesRatesTo31YearHigh #InjectiveLaunchesINJOnSolana #WorldLaunchesSelfCustodyAppIn150Countries
#secgrantsinnovationexemptionfortokenizedstocks
9月17日、SECは、適格なトークン化有価証券取引施設が、許可制AMM(自動マーケットメーカー)と流動性プールを通じて、特定のトークン化された米国株を取引できるようにする一時的で条件付きの救済を認めた。
この免除は5年間で、重大な条件が付く。
トークン化株は、従来の同等品と同じ権利と特権を提供しなければならず、発行体は特定の第三者によるトークン化案件で通知を受け取り、スマートコントラクトは監査可能であり、公開環境にデプロイされていなければならない。
私が最も興味深いと思うのはこの部分:
これは網羅的な暗号資産の立法ではない。
既存のSECの権限を使った規制実験だ。
だから、議会がより広範な暗号資産立法で足止めを食らっていても、その下で市場構造は動いている可能性がある。
起こり得るループ:
トークン化有価証券 → 許可制の流動性 → オンチェーン決済 → 現実世界の市場インフラ。
次の問いは、トークン化が許可されるかどうかではない。
規制されたオンチェーン市場が、実質的な流動性を呼び込めるかどうかだ。
DYOR。免除は一時的で条件付きであり、規制上の取り扱いと実装は変わり得る。投資助言ではない。
$COIN $HOOD
#SECGrantsInnovationExemptionForTokenizedStocks #BOJHikesRatesTo31YearHigh #InjectiveLaunchesINJOnSolana #WorldLaunchesSelfCustodyAppIn150Countries