🔗 ここでのチェーンリンクの最新の銀行提携で「面白い」のは、600行の銀行ではありません。
#chainlinkpowersbottomlinepaymentplatform
BottomlineはGlobal Pay Connectをローンチし、チェーンリンクを通じて600以上の銀行をオンチェーン決済レールにつなぎました。
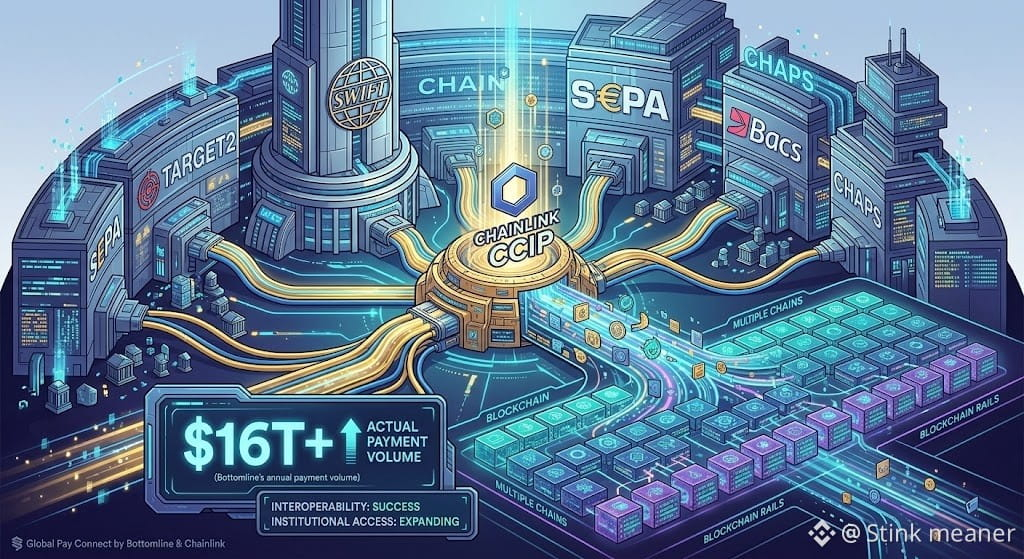
注目したのはその規模です。Bottomlineによれば、年間の決済で16Tドル以上を処理し、SWIFT、SEPA、CHAPS、Bacsなどのネットワークに対応しています。
しかし、実際に何を解決するのか見てみましょう。
銀行は、ブロックチェーン市場に参入するために必ずしも決済インフラを作り直す必要はありません。
必要なのは、すでに利用しているインフラと、これからアクセスしようとしているインフラの間に架け橋を作ることです。
その役割を担うのが、チェーンリンクのCCIPです。
想定されるループはシンプルです。
既存の銀行決済レール → 相互運用性 → オンチェーンの決済 → さらに多くの機関投資家のアクセス。
これは「銀行が暗号資産を買っている」という主張とはまったく別の論点です。
彼らは、既存の金融配管をブロックチェーンのレールへつなぎ始めている可能性があります。
次に注目すべき指標は、発表そのものではありません。
つながりを通じて実際に流れている決済ボリュームです。
DYOR(自己調査)。インフラ提携は、採用、トークン価値、将来の取引量を保証するものではありません。金融助言ではありません。
$LINK $XRP
#ChainlinkPowersBottomlinePaymentPlatform #BOJHikesRatesTo31YearHigh #XRPGains3%AsRippleAddsMPPSupport
#DtcpayCompletes$25MSeriesA
#chainlinkpowersbottomlinepaymentplatform
BottomlineはGlobal Pay Connectをローンチし、チェーンリンクを通じて600以上の銀行をオンチェーン決済レールにつなぎました。
注目したのはその規模です。Bottomlineによれば、年間の決済で16Tドル以上を処理し、SWIFT、SEPA、CHAPS、Bacsなどのネットワークに対応しています。
しかし、実際に何を解決するのか見てみましょう。
銀行は、ブロックチェーン市場に参入するために必ずしも決済インフラを作り直す必要はありません。
必要なのは、すでに利用しているインフラと、これからアクセスしようとしているインフラの間に架け橋を作ることです。
その役割を担うのが、チェーンリンクのCCIPです。
想定されるループはシンプルです。
既存の銀行決済レール → 相互運用性 → オンチェーンの決済 → さらに多くの機関投資家のアクセス。
これは「銀行が暗号資産を買っている」という主張とはまったく別の論点です。
彼らは、既存の金融配管をブロックチェーンのレールへつなぎ始めている可能性があります。
次に注目すべき指標は、発表そのものではありません。
つながりを通じて実際に流れている決済ボリュームです。
DYOR(自己調査)。インフラ提携は、採用、トークン価値、将来の取引量を保証するものではありません。金融助言ではありません。
$LINK $XRP
#ChainlinkPowersBottomlinePaymentPlatform #BOJHikesRatesTo31YearHigh #XRPGains3%AsRippleAddsMPPSupport
#DtcpayCompletes$25MSeriesA