
結局のところ、FRB自らが引き締めを進めることになりました。
これは興味深い点です。別の展開の仕方もあったからです。
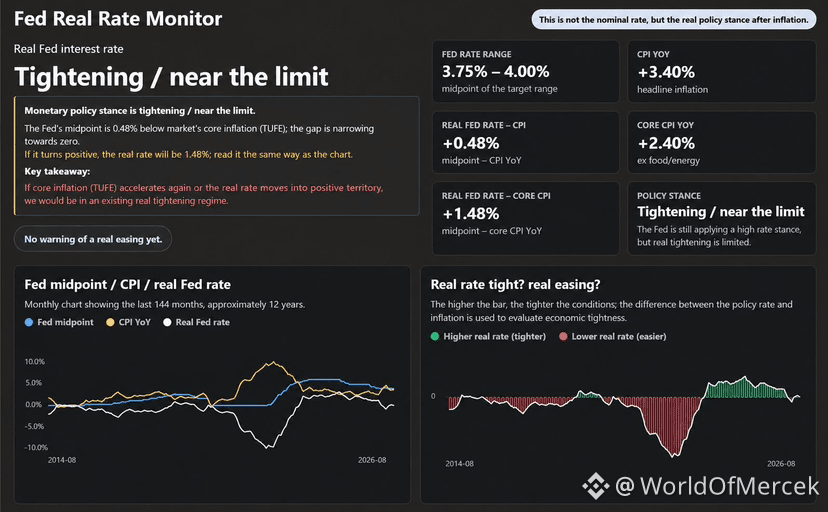
今年の初め、政策金利は据え置かれていた一方でインフレは上向いていました。その結果は、ヘッドラインの金利だけを見ていると見落としやすいもので、実質の観点では金融政策がより制限的でなくなってきていました。
私はこの力学が永遠には続かないはずだとして、5月にそれについて書きました。
調整はどちらの側からも起こり得ます。
インフレ圧力が十分に和らいで、FRBの実質的な抑制をある程度取り戻すこともあれば、FRBが最終的に金利を引き上げてそれを直接行うこともできます。
4か月後には、その両方がいくらか起きています。
インフレは直近の高値から後退し、昨日、FRBは目標レンジを25bp引き上げて3.75〜4.00%としました。FOMC自身は、インフレが依然として高いと説明しています。
今年の初めに私が注目していた実質金利の圧縮(低下)は、いまでは概ね反転しています。
ただ、見落とされがちな政策面の論点があります。
トランプは繰り返しより低い金利を望んできましたが、低金利を可能にする条件は、政権の影響の外に完全にあるわけではありません。
ホワイトハウスはFRBのFF金利を直接設定できません。しかし、通商政策、財政上の選択、エネルギー環境、そして地政学的な展開は、FRBが対応しなければならないインフレ環境に影響を与え得ます。FRB当局者自身も、最近のインフレの要因として関税や地政学・エネルギーのショックに言及しており、その効果の一部はすでに薄れつつあるかもしれないとも述べています。
つまり、より低い金利へ向かう道筋には、非常に異なる2通りがあります。
FRBに、より高いインフレを許容させる。
あるいは、インフレが十分に低下して、FRBが実際に金融緩和の余地を持てる環境をつくる。
後者のルートのほうが、金融政策の負担は小さくて済みます。
とはいえ、現時点の調整は一部はFRBを通じて起きました。
5月に私が心配していた実質的な緩和は、ほぼ解消されています。
そしてこれは、「金利が25bp上がった」と言うだけの変化より、はるかに意味のある変化です。
これは興味深い点です。別の展開の仕方もあったからです。
今年の初め、政策金利は据え置かれていた一方でインフレは上向いていました。その結果は、ヘッドラインの金利だけを見ていると見落としやすいもので、実質の観点では金融政策がより制限的でなくなってきていました。
私はこの力学が永遠には続かないはずだとして、5月にそれについて書きました。
調整はどちらの側からも起こり得ます。
インフレ圧力が十分に和らいで、FRBの実質的な抑制をある程度取り戻すこともあれば、FRBが最終的に金利を引き上げてそれを直接行うこともできます。
4か月後には、その両方がいくらか起きています。
インフレは直近の高値から後退し、昨日、FRBは目標レンジを25bp引き上げて3.75〜4.00%としました。FOMC自身は、インフレが依然として高いと説明しています。
今年の初めに私が注目していた実質金利の圧縮(低下)は、いまでは概ね反転しています。
ただ、見落とされがちな政策面の論点があります。
トランプは繰り返しより低い金利を望んできましたが、低金利を可能にする条件は、政権の影響の外に完全にあるわけではありません。
ホワイトハウスはFRBのFF金利を直接設定できません。しかし、通商政策、財政上の選択、エネルギー環境、そして地政学的な展開は、FRBが対応しなければならないインフレ環境に影響を与え得ます。FRB当局者自身も、最近のインフレの要因として関税や地政学・エネルギーのショックに言及しており、その効果の一部はすでに薄れつつあるかもしれないとも述べています。
つまり、より低い金利へ向かう道筋には、非常に異なる2通りがあります。
FRBに、より高いインフレを許容させる。
あるいは、インフレが十分に低下して、FRBが実際に金融緩和の余地を持てる環境をつくる。
後者のルートのほうが、金融政策の負担は小さくて済みます。
とはいえ、現時点の調整は一部はFRBを通じて起きました。
5月に私が心配していた実質的な緩和は、ほぼ解消されています。
そしてこれは、「金利が25bp上がった」と言うだけの変化より、はるかに意味のある変化です。