#日本央行加息至31年高位
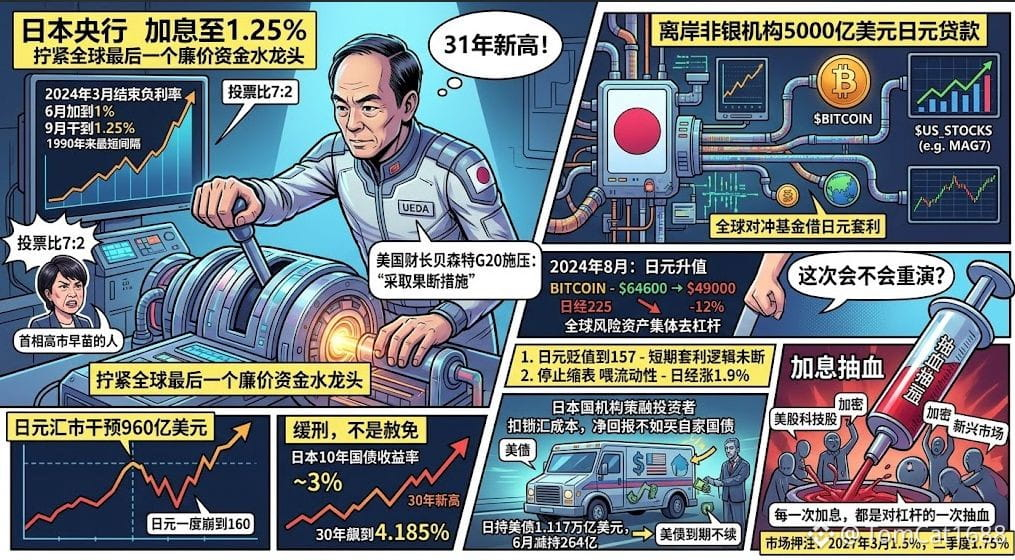
1.25%。31年最高。 日本央行刚刚把全球最后一个廉价资金水龙头,拧紧了整整25个基点。
这不是一次普通的加息。2024年3月结束负利率,6月加到1%,9月直接干到1.25%——1990年以来最短加息间隔。投票比7:2,两名反对者全是首相高市早苗的人。美国财长贝森特在G20上当面施压植田和男“采取果断措施”。日元今年一度崩到160,日本当局砸了960亿美元干预汇市,照样没拦住。
但真正让华尔街后背发凉的,不是日本,是那5000亿美元。
过去几十年,全球对冲基金玩的是同一个套路:借零成本日元,换成美元,冲进美股、美债、加密货币。离岸非银机构的日元贷款规模约2500亿美元,宽口径统计直接翻倍到5000亿。这笔钱撑起了多少高估值资产?没人说得清。但每个人都记得2024年8月——日元一升值,比特币从64600美元砸到49000,日经单日暴跌12%,全球风险资产集体去杠杆。
这次会不会重演?
看两个信号。第一,日元在加息落地后反而贬值到157,短期套利逻辑还没断。第二,日本央行同时宣布2027年4月起停止缩表,每月继续买2万亿日元国债。这是典型的“一鹰一鸽”——利率升,流动性照喂。所以美股当天没崩,日经反而涨了1.9%。
但这是缓刑,不是赦免。日本10年期国债收益率已经站上3%附近,30年期一度飙到4.185%,全是30年新高。日本寿险和养老金发现,扣掉锁汇成本,买美债的净回报还不如买自家国债。日本持有1.117万亿美元美债,6月单月就减了264亿。这不是抛售,是到期不续——但对一个每年要发天量新债的美国政府来说,效果一样:长端利率下不来,科技股的估值天花板就压着
1.25%不是终点。市场押注2027年3月到1.5%,二季度到1.75%。每一次加息,都是对那5000亿美元杠杆的一次抽血。美股科技股、加密、新兴市场,全站在同一个抽血泵下面
1.25%。31年最高。 日本央行刚刚把全球最后一个廉价资金水龙头,拧紧了整整25个基点。
这不是一次普通的加息。2024年3月结束负利率,6月加到1%,9月直接干到1.25%——1990年以来最短加息间隔。投票比7:2,两名反对者全是首相高市早苗的人。美国财长贝森特在G20上当面施压植田和男“采取果断措施”。日元今年一度崩到160,日本当局砸了960亿美元干预汇市,照样没拦住。
但真正让华尔街后背发凉的,不是日本,是那5000亿美元。
过去几十年,全球对冲基金玩的是同一个套路:借零成本日元,换成美元,冲进美股、美债、加密货币。离岸非银机构的日元贷款规模约2500亿美元,宽口径统计直接翻倍到5000亿。这笔钱撑起了多少高估值资产?没人说得清。但每个人都记得2024年8月——日元一升值,比特币从64600美元砸到49000,日经单日暴跌12%,全球风险资产集体去杠杆。
这次会不会重演?
看两个信号。第一,日元在加息落地后反而贬值到157,短期套利逻辑还没断。第二,日本央行同时宣布2027年4月起停止缩表,每月继续买2万亿日元国债。这是典型的“一鹰一鸽”——利率升,流动性照喂。所以美股当天没崩,日经反而涨了1.9%。
但这是缓刑,不是赦免。日本10年期国债收益率已经站上3%附近,30年期一度飙到4.185%,全是30年新高。日本寿险和养老金发现,扣掉锁汇成本,买美债的净回报还不如买自家国债。日本持有1.117万亿美元美债,6月单月就减了264亿。这不是抛售,是到期不续——但对一个每年要发天量新债的美国政府来说,效果一样:长端利率下不来,科技股的估值天花板就压着
1.25%不是终点。市场押注2027年3月到1.5%,二季度到1.75%。每一次加息,都是对那5000亿美元杠杆的一次抽血。美股科技股、加密、新兴市场,全站在同一个抽血泵下面