米連邦準備制度が10月に追加利上げする確率が55%超え?
皆はリスク資産のしぶとさを過大評価し、米連邦準備制度のインフレ抑制に対する強硬さを過小評価したのか?
ちょうど終わった9月のFOMC(金融政策決定会合)で、FRBは25ベーシスポイントの利上げを決定し、政策金利を3.75%〜4.0%のレンジへ引き上げました。これは過去3年で初めての再利上げで、市場が抱いていた「利下げ夢」を直撃し、一気に打ち砕いた格好です。しかし利上げの“靴”が下りた後、CMEのデータがすぐさま示したのは、市場が年内にさらに25ベーシスポイントの利上げを再度織り込む確率がすでに55%を突破したということでした
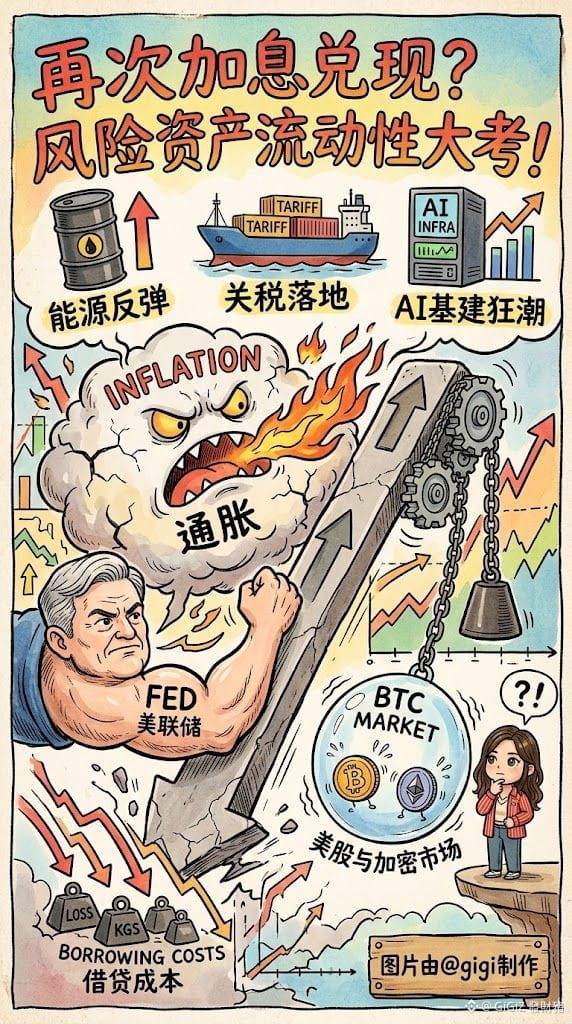
エネルギーの反発、関税の着地、そしてAI基盤整備の狂騒(ブーム)がインフレを押し上げているように見えますが、市場は心理戦をしているのでしょう。皆が共通して賭けているのは、「FRBは流動性をそこまで締められないはずだ」という点。そのため米株や暗号資産は高値圏で踏ん張り続けています
利上げを“限定的”にするような価格付けはとても危険です。10年米国債利回りが急騰し、30年固定の住宅ローン金利が7%に迫る中で、借入コストはまさに実体として市場から資金を吸い上げています。短期的にインフレの粘着性が後退せず、利上げが再び実現されれば、資産価格は大きな再構築を迫られ、バリュエーションのバブルが押しつぶされるのは避けられません
今後、金利の中心(利率の中枢)が過去の低水準に戻るのは難しいでしょう。長期の資金コストは、むしろさらに高くなるだけです。現時点での資産の底堅さは、退場前の楽観的な慣性のように見えます。流動性テストは、まだ始まったばかりです
今回の利上げは、市場の“健全なバブル除去”につながるのか、それとも直ちに一段と深い調整を引き起こすのか――あなたはどう見ていますか?
$BTC $ETH
DYOR
皆はリスク資産のしぶとさを過大評価し、米連邦準備制度のインフレ抑制に対する強硬さを過小評価したのか?
ちょうど終わった9月のFOMC(金融政策決定会合)で、FRBは25ベーシスポイントの利上げを決定し、政策金利を3.75%〜4.0%のレンジへ引き上げました。これは過去3年で初めての再利上げで、市場が抱いていた「利下げ夢」を直撃し、一気に打ち砕いた格好です。しかし利上げの“靴”が下りた後、CMEのデータがすぐさま示したのは、市場が年内にさらに25ベーシスポイントの利上げを再度織り込む確率がすでに55%を突破したということでした
エネルギーの反発、関税の着地、そしてAI基盤整備の狂騒(ブーム)がインフレを押し上げているように見えますが、市場は心理戦をしているのでしょう。皆が共通して賭けているのは、「FRBは流動性をそこまで締められないはずだ」という点。そのため米株や暗号資産は高値圏で踏ん張り続けています
利上げを“限定的”にするような価格付けはとても危険です。10年米国債利回りが急騰し、30年固定の住宅ローン金利が7%に迫る中で、借入コストはまさに実体として市場から資金を吸い上げています。短期的にインフレの粘着性が後退せず、利上げが再び実現されれば、資産価格は大きな再構築を迫られ、バリュエーションのバブルが押しつぶされるのは避けられません
今後、金利の中心(利率の中枢)が過去の低水準に戻るのは難しいでしょう。長期の資金コストは、むしろさらに高くなるだけです。現時点での資産の底堅さは、退場前の楽観的な慣性のように見えます。流動性テストは、まだ始まったばかりです
今回の利上げは、市場の“健全なバブル除去”につながるのか、それとも直ちに一段と深い調整を引き起こすのか――あなたはどう見ていますか?
$BTC $ETH
DYOR