🇯🇵 日本利上げ、着地。
多くの方が、日本の利上げが市場の大幅下落につながるのではとまだ心配しています。
実は、6月の時点でこのロジックについてすでに話していました:
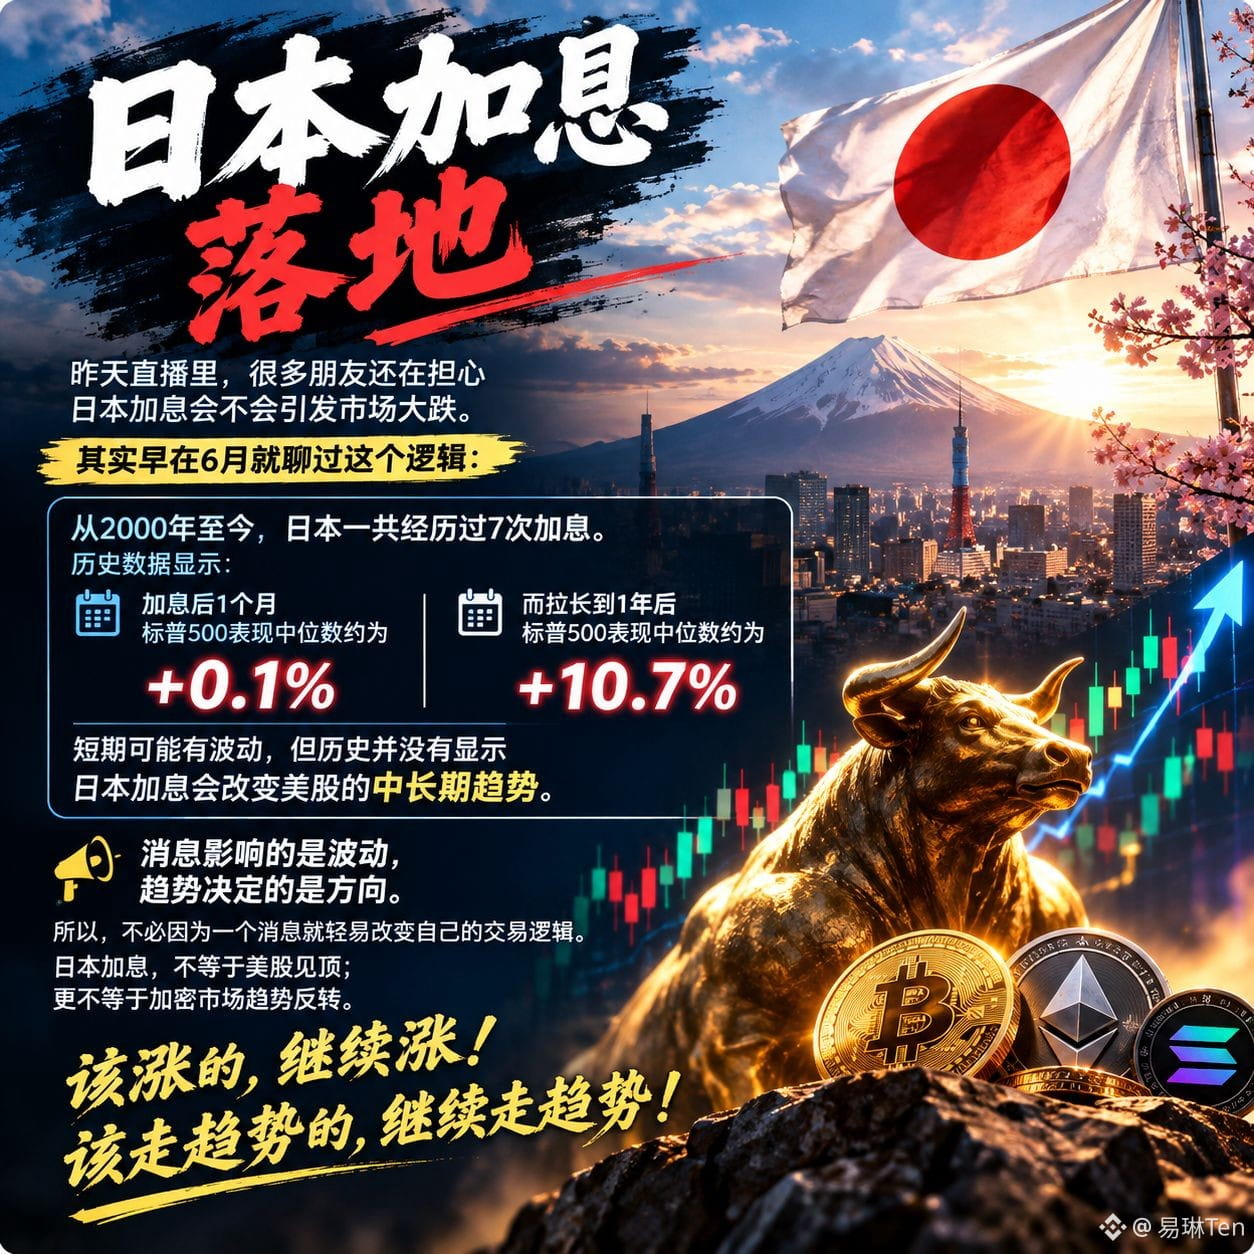
2000年以降、日本は合計7回の利上げを経験しています。過去のデータによると、利上げ後1か月のS&P500の中央値は約+0.1%で、1年後に延ばすと中央値は約+10.7%です。
短期的には変動が起こり得ますが、歴史は日本の利上げが米国株の中長期のトレンドを変えることを示していません。
ニュースの影響は「ボラティリティ(変動)」であり、「トレンドが方向を決める」ことが本質です。
だから、1つのニュースだけで、取引ロジックを簡単に変える必要はありません。
日本の利上げ=米国株が天井を打つことではありません;
ましてや=暗号資産市場のトレンド反転を意味するものでもありません。
上がるものは、引き続き上がります。
トレンドに沿って進むものは、引き続きトレンドに沿って進みます。
多くの方が、日本の利上げが市場の大幅下落につながるのではとまだ心配しています。
実は、6月の時点でこのロジックについてすでに話していました:
2000年以降、日本は合計7回の利上げを経験しています。過去のデータによると、利上げ後1か月のS&P500の中央値は約+0.1%で、1年後に延ばすと中央値は約+10.7%です。
短期的には変動が起こり得ますが、歴史は日本の利上げが米国株の中長期のトレンドを変えることを示していません。
ニュースの影響は「ボラティリティ(変動)」であり、「トレンドが方向を決める」ことが本質です。
だから、1つのニュースだけで、取引ロジックを簡単に変える必要はありません。
日本の利上げ=米国株が天井を打つことではありません;
ましてや=暗号資産市場のトレンド反転を意味するものでもありません。
上がるものは、引き続き上がります。
トレンドに沿って進むものは、引き続きトレンドに沿って進みます。