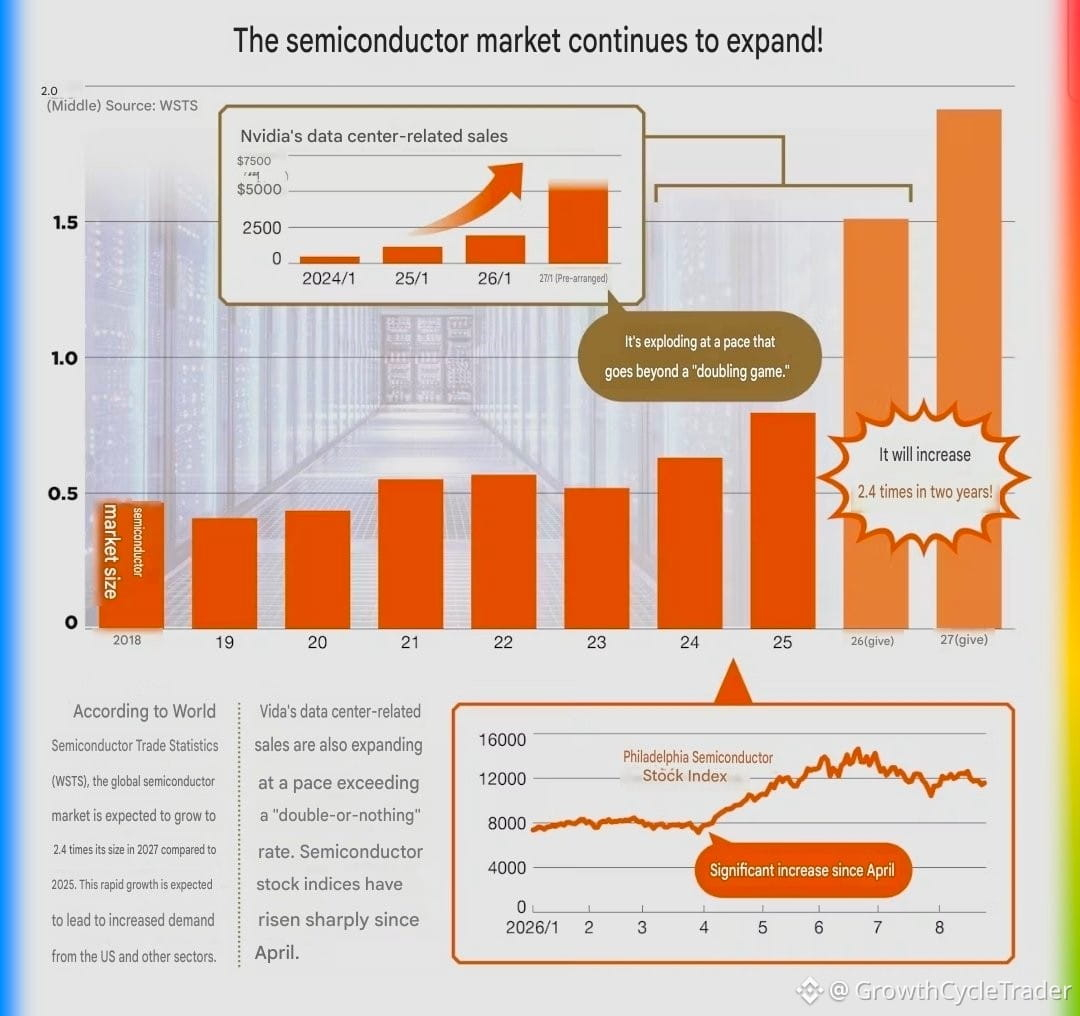
AIバブルなし。半導体バブルなし。
新しい負荷はエージェント——別のチャットボットの検索クエリではない。
Iwai Cosmoの齋藤一慶氏は、モデルが良くなるほどトークン使用量も、トークンあたりのビット数もともに増えると言う。そのプロダクトがあるからこそ、停滞は見えていない。CoreWeaveは設備投資(capex)として売上の約4倍を投じている。それでも彼はそれを「過剰投資(オーバービルド)」とは呼ばない。
楽天の今中義男氏は、今年データセンターのビル・オブ・マテリアル(BOM)が変わったと話す。
チャットボットはプロンプトごとに1回の推論を行う。エージェントは多くの推論に加えてリトリーバルも行う。つまり、1つのアクセラレータには、それを取り囲むように複数のCPUが必要になる。
DRAMは熱いままだ。NANDは長期メモリになる。$INTCは約200億ドルを引き上げようとしている。KioxiaとSamsungはNAND側にいる。
次のホール(建屋)では光学部品も追加される。インジウムリン系の基板がリンク(接続)を支える。スケールをまたいで、1,000km以上離れた拠点同士を結び、光学アンプ(光増幅器)を引き上げる。
住友電工、JXメタルズ、AXTがInPをリードしている。$MRVLはアンプで指名されている。ACからDCへの電源スワップでは、ボードとMLCCが入れ替わる。
齋藤氏は、世界のWFE(半導体製造装置)販売が2026年に約30%伸びると見ている。$TSMの新工場は2028年から立ち上がる。彼はそれを2030年までの“ゴールデン・ストレッチ(黄金の伸び)”と呼ぶ。
今中氏の一言はこうだ——$NVDAだけを買うのは昔のやり方。4月のSOX反発は、彼の見方では、このより広いセット一式(キット)によるもので、1つのGPUティッカーではない。
昔のサイクル規則は、エージェントの負荷にきれいに当てはまらない。需要は構造的であり得るのに、それでも四半期ごとに見えにくいことがある。
1つのエージェントのタスクが、何度も推論を使い、それにNANDも使うとしたら、次のcapexの1ドルはHBMに行くのか、それとも隣に置かれているCPUとフラッシュへ行くのか?
——それが巡り(ローテーション)だ。
新しい負荷はエージェント——別のチャットボットの検索クエリではない。
Iwai Cosmoの齋藤一慶氏は、モデルが良くなるほどトークン使用量も、トークンあたりのビット数もともに増えると言う。そのプロダクトがあるからこそ、停滞は見えていない。CoreWeaveは設備投資(capex)として売上の約4倍を投じている。それでも彼はそれを「過剰投資(オーバービルド)」とは呼ばない。
楽天の今中義男氏は、今年データセンターのビル・オブ・マテリアル(BOM)が変わったと話す。
チャットボットはプロンプトごとに1回の推論を行う。エージェントは多くの推論に加えてリトリーバルも行う。つまり、1つのアクセラレータには、それを取り囲むように複数のCPUが必要になる。
DRAMは熱いままだ。NANDは長期メモリになる。$INTCは約200億ドルを引き上げようとしている。KioxiaとSamsungはNAND側にいる。
次のホール(建屋)では光学部品も追加される。インジウムリン系の基板がリンク(接続)を支える。スケールをまたいで、1,000km以上離れた拠点同士を結び、光学アンプ(光増幅器)を引き上げる。
住友電工、JXメタルズ、AXTがInPをリードしている。$MRVLはアンプで指名されている。ACからDCへの電源スワップでは、ボードとMLCCが入れ替わる。
齋藤氏は、世界のWFE(半導体製造装置)販売が2026年に約30%伸びると見ている。$TSMの新工場は2028年から立ち上がる。彼はそれを2030年までの“ゴールデン・ストレッチ(黄金の伸び)”と呼ぶ。
今中氏の一言はこうだ——$NVDAだけを買うのは昔のやり方。4月のSOX反発は、彼の見方では、このより広いセット一式(キット)によるもので、1つのGPUティッカーではない。
昔のサイクル規則は、エージェントの負荷にきれいに当てはまらない。需要は構造的であり得るのに、それでも四半期ごとに見えにくいことがある。
1つのエージェントのタスクが、何度も推論を使い、それにNANDも使うとしたら、次のcapexの1ドルはHBMに行くのか、それとも隣に置かれているCPUとフラッシュへ行くのか?
——それが巡り(ローテーション)だ。