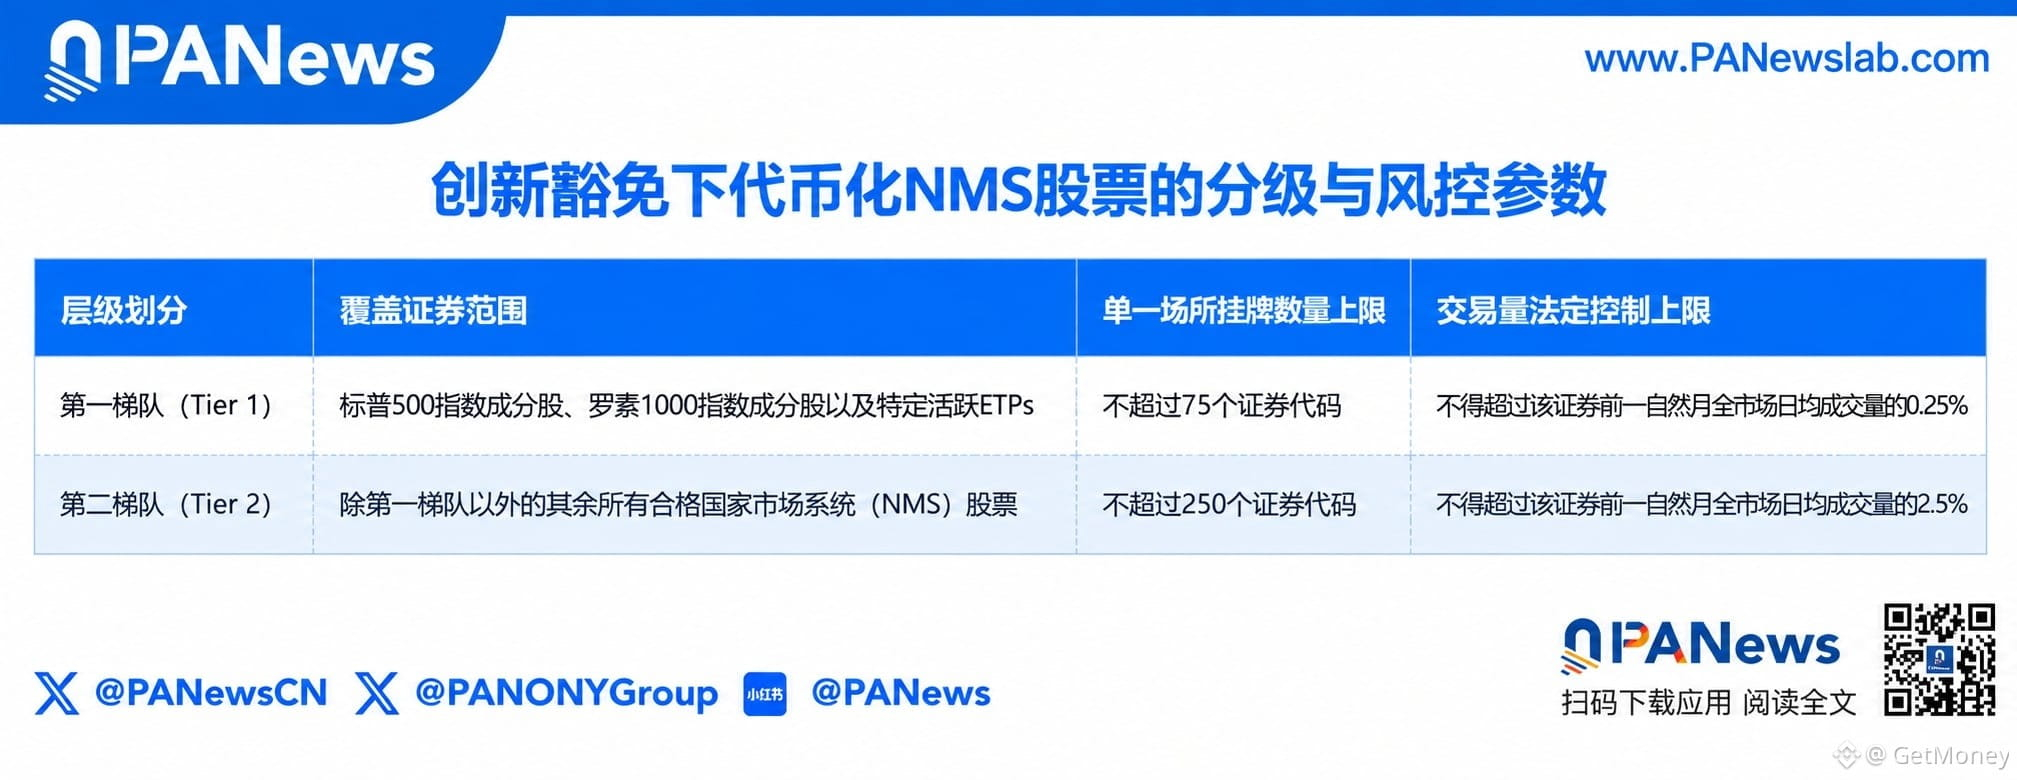
📰 米国SECは今回、オンチェーンで米国株を扱う道を“ほんの少し”開けました。条件を満たすトークン化証券の取引プラットフォームは、5年間の暫定免除期間の間に、許可制AMM(AMM)と流動性プール取引で、NMS(米国の主要市場システム)株の一部を取り扱えます。要するに、市場を先に動かして、実データで長期ルールを決めようということです。
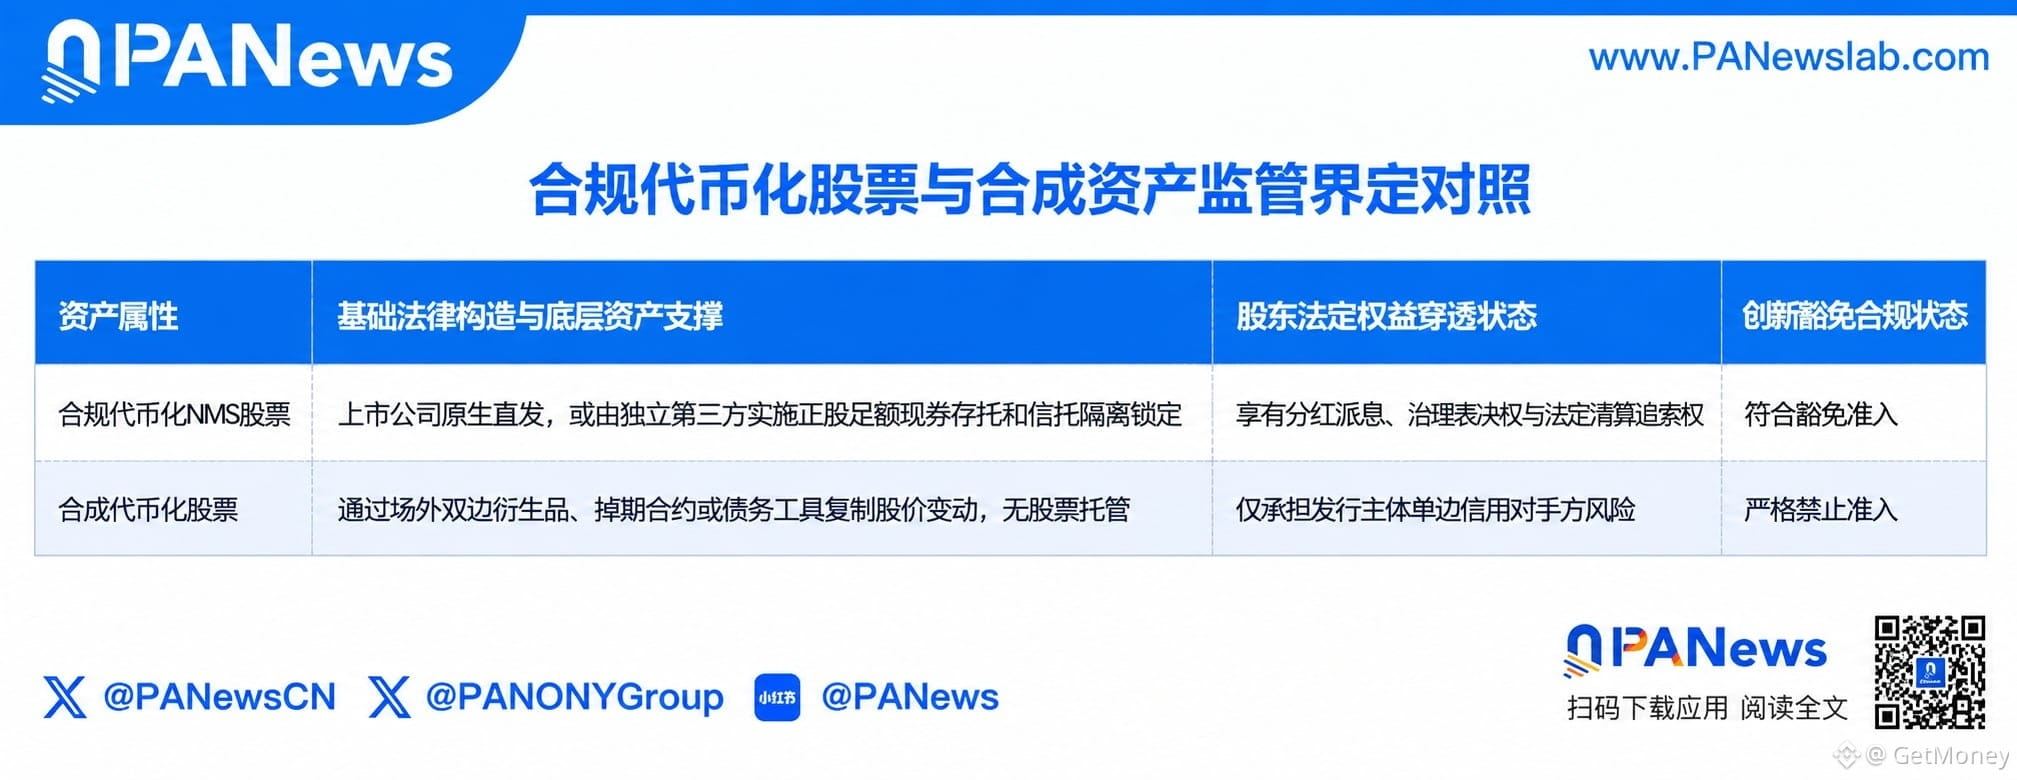
🔥 ただし全面解放ではありません。取引プラットフォームは米国の実体である必要があり、OFACの規定を遵守し、株数や取引量にも上限があります。トークン化株は、実在する証券の権利に対応している必要があり、配当や議決権が欠けていてはダメです。単に株価を追随するだけの合成トークンは対象外です。
第三者がある会社の株をトークン化したい場合、事前に発行人へ書面で通知し、相手が異議を申し立てられるようにする必要があります。従来の取引所が特定の銘柄の取引を停止したら、対応するオンチェーン版も同時に停止しなければなりません。つまり境界線はかなり明確です。取引のやり方は変えられるが、元の権利や責任をすり抜けることはできない。
💡 この免除は、すべてのDeFiプロジェクトに通行証を配るものではなく、主にオンチェーンの証券仲介を対象にしています。誰が参加できるのか、誰が取引を組成するのか、誰が流動性を提供するのか――責任を追えることが重要です。スマートコントラクトは公開され、監査可能で、無許可の分散台帳上にデプロイされる必要があり、取引活動や関連当事者の行動も開示されます。
👀 SECは同日、米国株の24時間取引も議論しました。トークン化は、リアルタイムで在庫を管理し、決済の失敗を減らす手段と見なされています。とはいえ、流動性、ネットワークセキュリティ、市場モニタリング、そして運営コストはいまだ解決されていません。正直、これは“境界付きの実証”に近く、オンチェーンで米国株が突然自由に通行できるようになったわけではありません。
🤔 もしトークン化株に実際の配当と議決権があるとしても、許可されたプール取引にしか入れないとしたら、あなたはそれを伝統的な証券会社の株の代わりに使いたいと思いますか?
#SEC #代币化股票 #链上证券 #AMM
🔥 ただし全面解放ではありません。取引プラットフォームは米国の実体である必要があり、OFACの規定を遵守し、株数や取引量にも上限があります。トークン化株は、実在する証券の権利に対応している必要があり、配当や議決権が欠けていてはダメです。単に株価を追随するだけの合成トークンは対象外です。
第三者がある会社の株をトークン化したい場合、事前に発行人へ書面で通知し、相手が異議を申し立てられるようにする必要があります。従来の取引所が特定の銘柄の取引を停止したら、対応するオンチェーン版も同時に停止しなければなりません。つまり境界線はかなり明確です。取引のやり方は変えられるが、元の権利や責任をすり抜けることはできない。
💡 この免除は、すべてのDeFiプロジェクトに通行証を配るものではなく、主にオンチェーンの証券仲介を対象にしています。誰が参加できるのか、誰が取引を組成するのか、誰が流動性を提供するのか――責任を追えることが重要です。スマートコントラクトは公開され、監査可能で、無許可の分散台帳上にデプロイされる必要があり、取引活動や関連当事者の行動も開示されます。
👀 SECは同日、米国株の24時間取引も議論しました。トークン化は、リアルタイムで在庫を管理し、決済の失敗を減らす手段と見なされています。とはいえ、流動性、ネットワークセキュリティ、市場モニタリング、そして運営コストはいまだ解決されていません。正直、これは“境界付きの実証”に近く、オンチェーンで米国株が突然自由に通行できるようになったわけではありません。
🤔 もしトークン化株に実際の配当と議決権があるとしても、許可されたプール取引にしか入れないとしたら、あなたはそれを伝統的な証券会社の株の代わりに使いたいと思いますか?
#SEC #代币化股票 #链上证券 #AMM