


9月17日、SECは正式に「Innovation Exemption(イノベーション免除命令)」を出しました。核心条項は2つです:
第一に、トークン化された株の取引を行うプラットフォームです。SECはそれらをTSV(Tokenized Securities Venues)と呼んでいます。AMMの流動性プールで取引をマッチングする限り、とりあえず「取引所」と認定されない可能性があり、その一連の取引所登録プロセスを踏まなくてもよい、という扱いです。
第二に、これらのAMMプールの中で、自分のお金で流動性を提供したり、顧客に見積もり(提示価格)を出したり、コミット資本契約(約束して資本を拠出する契約)に署名したりする人たちも、しばらくは「ディーラー(dealer)」と認定されなくてよい場合があります。通常、この種のマーケットメイク行為はディーラー登録が必要で、ハードルは高いです。
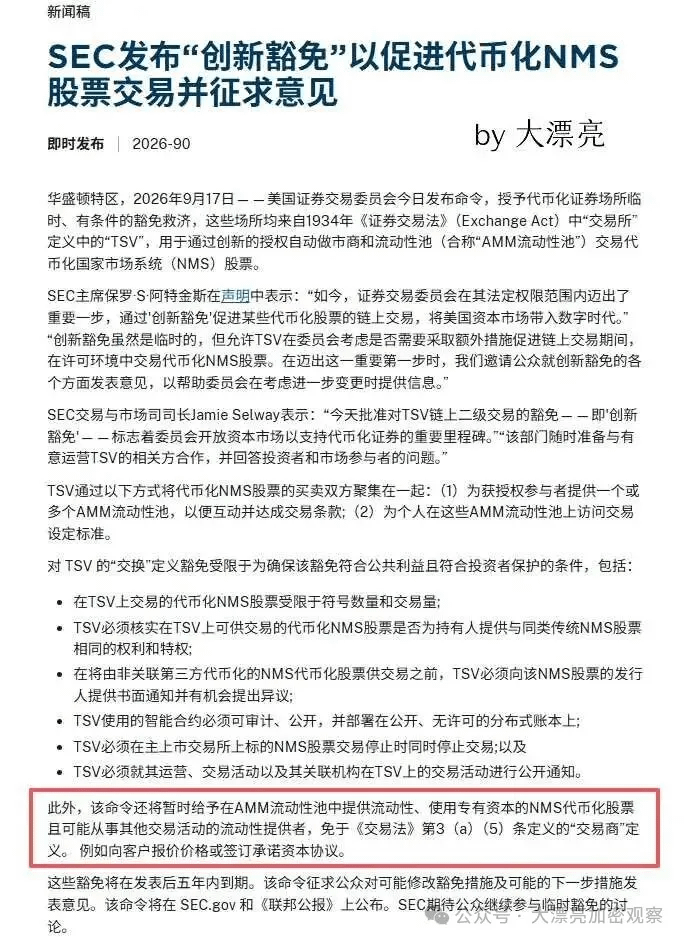
この2つの免除はいずれも5年の時限で、期限が来れば自動的に失効します。SECは同時に公衆の意見も収集中で、今後おそらく追加の細則も出てくるでしょう。
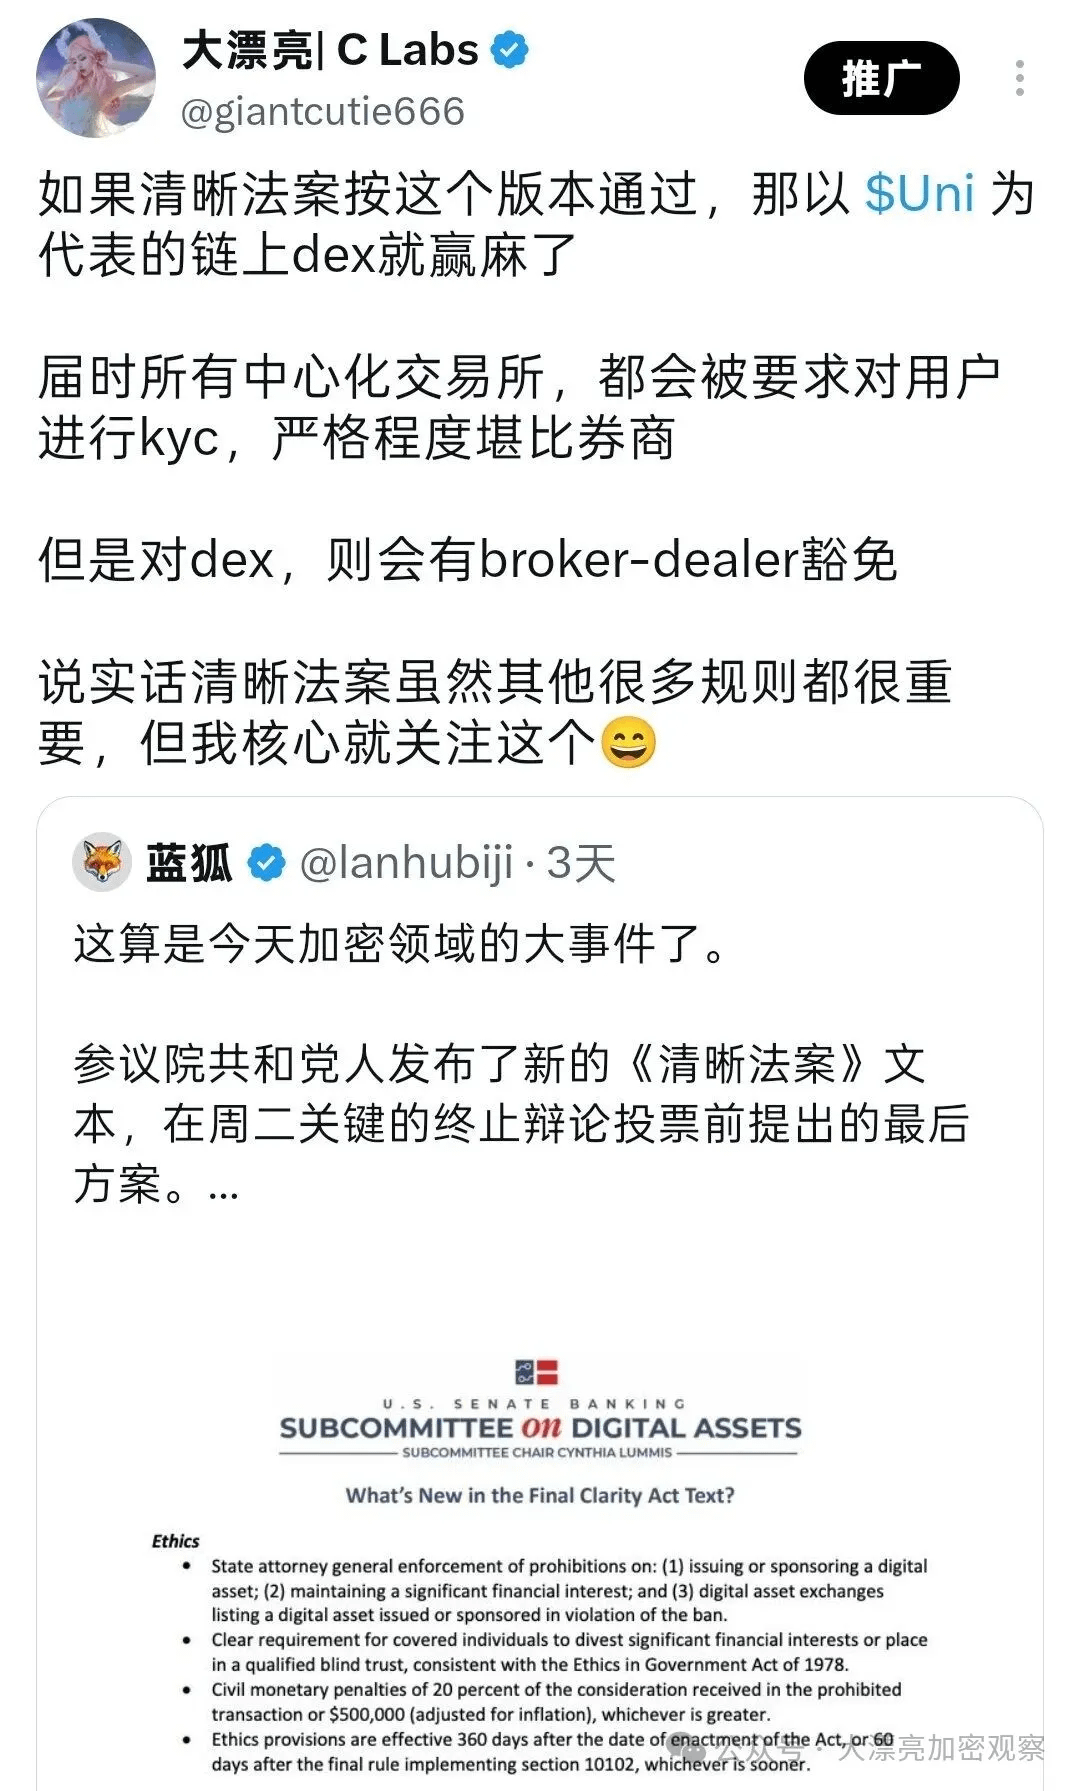
言い換えると、明確化法案が通らなかった核心条項を、SECが行政命令で実現したと考えられます。
SECはさらに、トークン化された資産にもいくつかの門槛を追加しました。投資家保護のための説明としても、次のようなものがあります:
トークンには、従来の株と同じ権利が必要です。配当を受ける権利や投票権など。純粋に価格だけを追跡し、実質的な所有権を表さない"合成エクスポージャー"型トークンは、直接除外されます。
第三者が株をトークン化するには、まず発行会社に対して書面で通知し、相手に異議を申し立てる機会を与える必要があります。会社は「やりません(say no)」と言えます。
取引対象の数量と取引量には上限があり、SECはこの免除について「設計上は制御可能だ」と述べています。
AMMは必ず許可制(permissioned)でなければならず、顧客の参入に門番(クライアントの受け入れ)となるハードルが必要です。誰でもウォレットをつなげば取引できるわけではありません。
TSVは、ドル建てで定期的に取引データを開示する必要があります――価格、出来高、タイムスタンプ、プール(取引先)アドレス、日次の総出来高など、すべて公開。
正直、このハードルはそれほど高くありません。とはいえ、DEXの事業展開にはかなり有利です。
一方で、中央集権型取引所は厳しめにKYCを要求しますが、オンチェーンDEXは不要です。もちろんそれは従来型の取引所の不満も引き起こします。
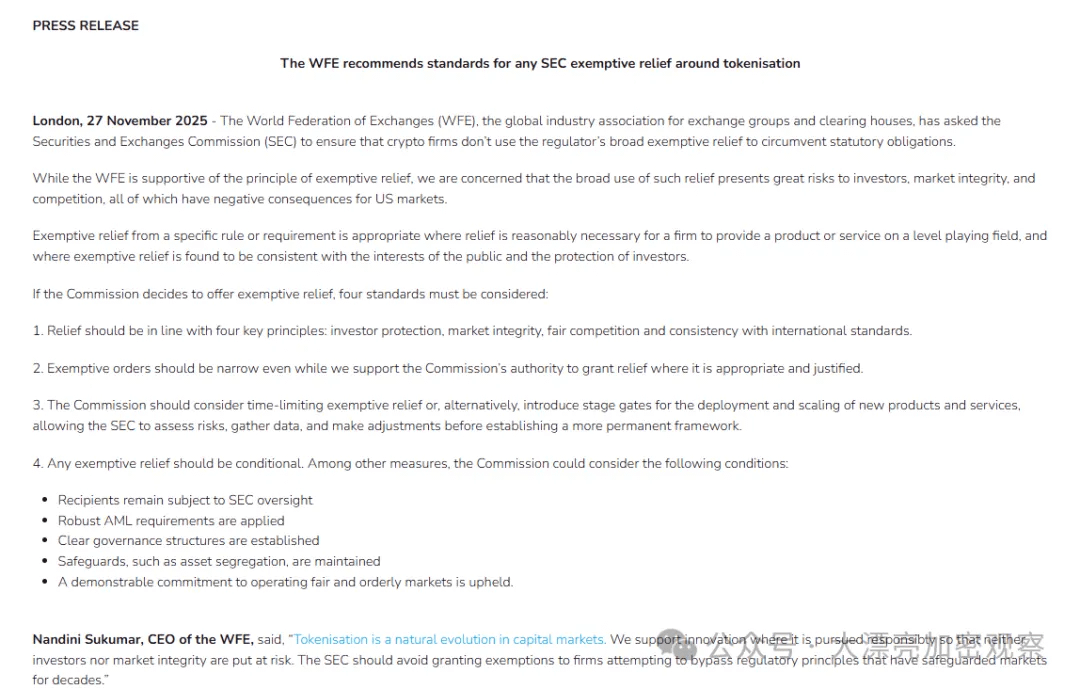
これに対して、世界取引所連合(ナスダック、Cboe、CMEの“親会社側”)はすでに公開書簡で反対しています。「このような免除は投資家保護を薄め、暗号資産プラットフォームに、従来の市場にはなかった規制の特急レーンを開くものだ」との主旨です。
しかし、資産のトークン化というトレンドはここでもあり、アメリカ人も米国債をこの方式で置き換えて、ドル回流の新しい通り道にしたいと考えています。
現時点で米国においてオンチェーンで米国株を扱うコンプライアンス機関は主に2社で、KrakenとRobinhoodです。
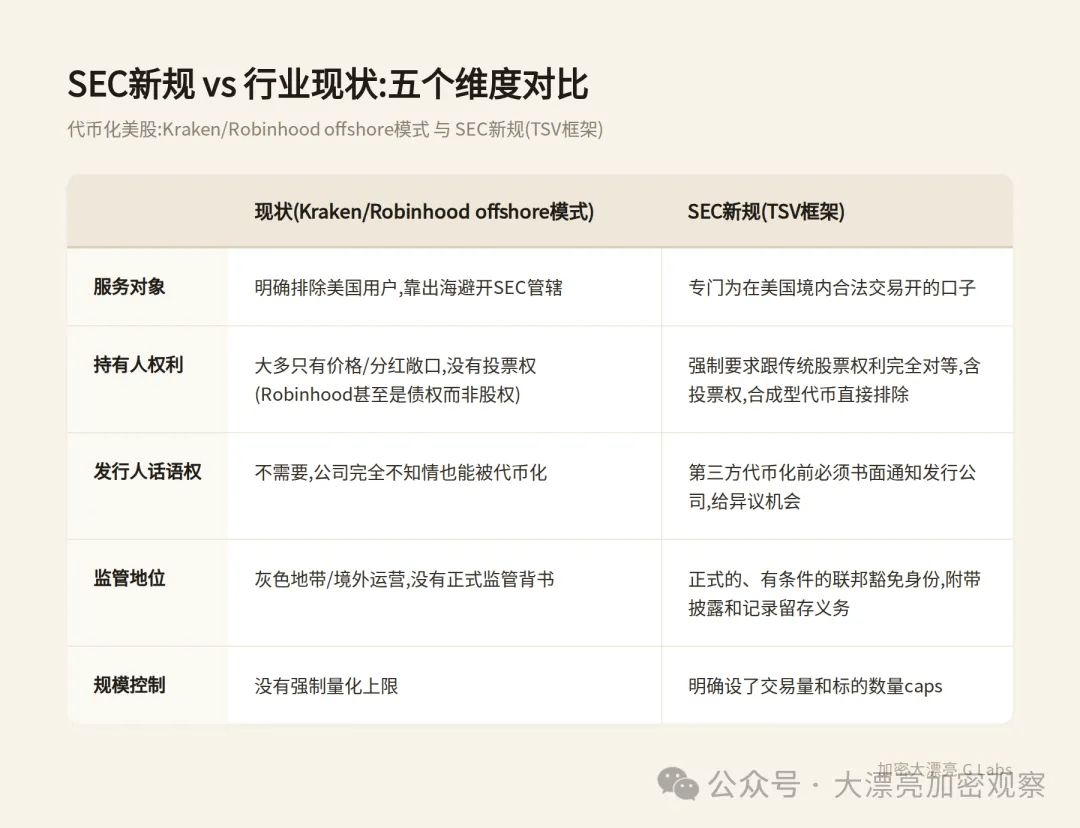
KrakenのxStocksは、Backed Financeが実際に真金白銀で株式のカストディを買い、1:1でトークンを鋳造しています。現在、取り扱い取引量はすでに2,500億ドル規模、オンチェーンの保有者は8万人超です。ただし保有者が受け取るのは通常、価格エクスポージャーと、配当に対応する経済的利益だけで、投票権はありません。
Robinhoodはさらに極端です。同社の最新のStock Tokensは、実際にはトークン化された負債証券です。ジャージー島の子会社が発行しており、株式ではありません。保有者には投票権も株主としての権利もなく、基礎となる株式に対する直接的な所有権の主張もできず、純粋に価格の連動(トラッキング)だけです。
SECの新規則の後は、投資家の権利がより確実に保護されます。
現在、各取引所は自社のパブリックチェーンに力を入れていて、どこが勝つかはまだ分かりません。
しかし、SEC新規則の最大の恩恵を受けるのはDEXの競争環境で、その見通しはかなりはっきりしています。
新規則ではAMMは許可制である必要があり、これは現在のオープン型のパブリックDEXとは別物です。現時点で「許可制DeFi」として実際に取り上げられる事例は、実は多くありません:
Aave Arcは2022年にローンチされました。これは、ちゃんとした許可制の借入プールとして最初のものです。今年はAave Horizonにアップグレードされ、ハイブリッド方式にしました。担保側は許可制、流動性側(ステーブルコインプール)はオープンです。
ただし本質的には貸借のプロトコルであり、厳密な意味でのAMMではありません。
JPモルガン・チェースのOnyxが、シンガポールの金融管理局と共同で手がけたProject Guardianでは、Polygon上で改造したUniswapを使って外為と政府債券の取引を行っています。参入レイヤーにW3Cの検証可能な証明(可検証なクレデンシャル)のハードルを追加し、許可された参加者だけがプールに接続して取引できるようにしています。
これは、「改造版Uniswap+許可制の参入」というルートが現実に稼働していることの証明で、単なる絵空事ではありません。
Uniswap v4のhooksアーキテクチャは、現時点でTSVが使う可能性が最も高い基盤となる方案です。hooksは、プールのロジック内に開発者が独自ルール(ホワイトリスト/KYCのハードルなど)を追加できる仕組みで、つまりUniswapのAMMエンジンに“かぶせて”コンプライアンス版を作ることができます。
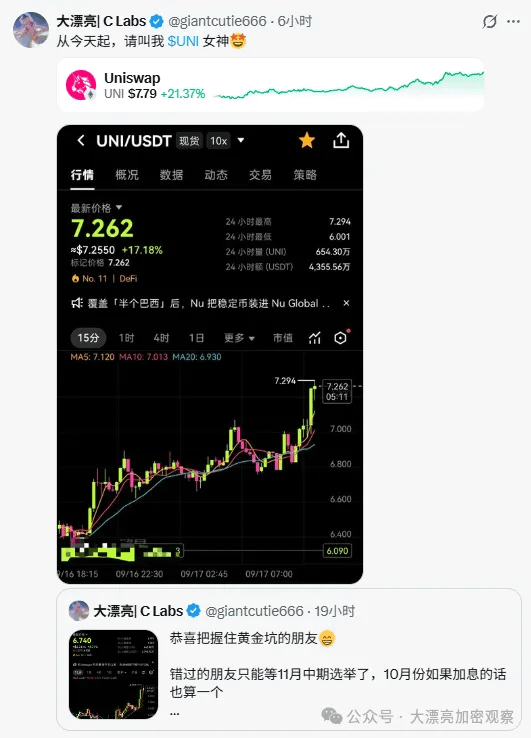
そのため $UNI は、今回のSEC新規則の最大の恩恵を受ける存在とみなせます。
昨年12月、Uniswapはすでにfee switchを開けました。プロトコルが手数料の一部を徴収し、保有者はUNIを焼却して同等の価値の資産に換えることで、総供給量を減らせます。
ひとまず業界がUniswap V4の方式を採用し、fee switchで買い戻し(トークンバーン)を実現するなら、この画面はちょっと美しすぎて想像できません。