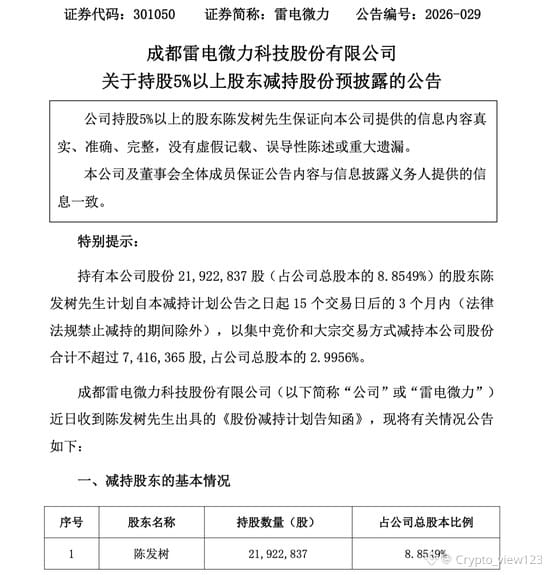
雷電微力と伊利――ひとつはミリ波を扱い、もうひとつは牛乳を売る。まったく同じリバランス(調整)の中で並べられてみると、まるで別物のように見える。
ニュースによれば、「中国のバフェット」と呼ばれるあの福建出身者が、雷電微力で初めて手放しに踏み切った。もう一方では、伊利が買い側に登場している。理由は会社からは説明されておらず、市場は各自で推測するしかない。しかしリバランスという行為自体がメッセージを含んでいる。資金には限りがあり、売るもの・買うものを同じ天秤に乗せるのと同じだからだ。
天秤のこちら側は想像の余地、向こう側は目に見えるキャッシュフロー。前者は伸びが速くて転びやすい。後者は歩みが遅いが、それでも毎年やって来る。手をこちらから向こうへ移すのは、多くの場合、特定の会社を悪いと見ているというより、両側の価格がそこにあるからだ――増速のために払うプレミアムは、安定のために払うプレミアムをすでに上回っている。
こうした勘定は個人投資家も算段している。ただ、遅れて計算してしまうことが多い。
一度のリバランスを号令のように捉える必要はない。2四半期を見れば十分だ。もし伊利のような会社が長期資金により引き続き買われ、高いバリュエーションの成長株が縮小(出来高減)し続けるなら、天秤は確かに裏返ったということになる。逆なら、私はそれを重く読みすぎた、ということだ。
次に誰かの保有変動を見るときは、売り買いの方向だけを記録せず、「成長のためにいくら払うか」と「確実性のためにいくら払うか」を並べて一度計算してみることだ。
#资本市场 #A股 #評価
ニュースによれば、「中国のバフェット」と呼ばれるあの福建出身者が、雷電微力で初めて手放しに踏み切った。もう一方では、伊利が買い側に登場している。理由は会社からは説明されておらず、市場は各自で推測するしかない。しかしリバランスという行為自体がメッセージを含んでいる。資金には限りがあり、売るもの・買うものを同じ天秤に乗せるのと同じだからだ。
天秤のこちら側は想像の余地、向こう側は目に見えるキャッシュフロー。前者は伸びが速くて転びやすい。後者は歩みが遅いが、それでも毎年やって来る。手をこちらから向こうへ移すのは、多くの場合、特定の会社を悪いと見ているというより、両側の価格がそこにあるからだ――増速のために払うプレミアムは、安定のために払うプレミアムをすでに上回っている。
こうした勘定は個人投資家も算段している。ただ、遅れて計算してしまうことが多い。
一度のリバランスを号令のように捉える必要はない。2四半期を見れば十分だ。もし伊利のような会社が長期資金により引き続き買われ、高いバリュエーションの成長株が縮小(出来高減)し続けるなら、天秤は確かに裏返ったということになる。逆なら、私はそれを重く読みすぎた、ということだ。
次に誰かの保有変動を見るときは、売り買いの方向だけを記録せず、「成長のためにいくら払うか」と「確実性のためにいくら払うか」を並べて一度計算してみることだ。
#资本市场 #A股 #評価