米連邦準備制度(FRB)は、今年あと1回は利上げするはずだ
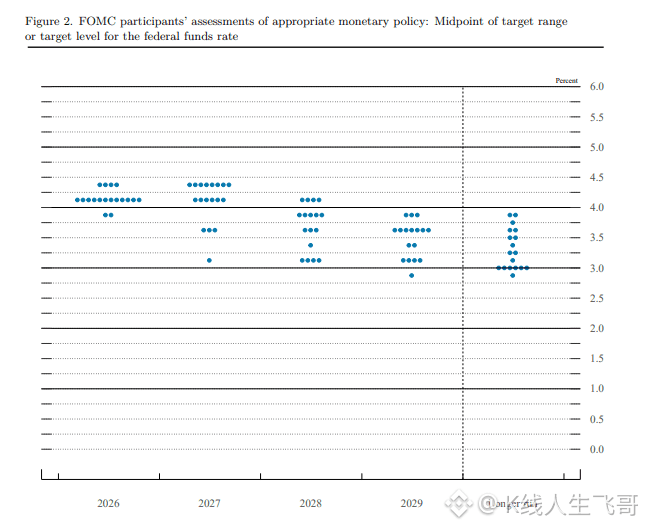
最新に公表された利率のドット・チャートを見ると、18人の委員のうち12人が、2026年末の利率水準は4〜4.25%になると投票している。これは、年末までにおそらくさらに0.25%の追加利上げがあることを意味し、時期は10月の可能性もあれば12月の可能性もあり、具体的にはインフレ指標次第だ。
2027年については、委員の半数が利率が4.5%に到達すると考えており(さらに0.25%上乗せ)、残り半数は据え置き、または利下げになると見ている。
さらに先の2028年、2029年については、大多数の委員が利率が継続して低下し、最終的に3〜3.5%の範囲でバランスすると考えている。
ただし注意してほしいのは、
FRBが継続的な利上げを始めると、市場がすぐに利下げへ転じるわけではない、ということだ。
ロジックは実はとてもシンプルだ。
利上げ政策それ自体が連続性を帯びており、まだ正式に利上げが行われていない段階では、市場はある程度「大丈夫だろう」という期待(楽観)を抱える。しかし、利上げが実際に実行されると、大口資金が徐々に撤退し始める。
なぜなら大口資金は、自社の建玉の取り方や撤退に時間が必要で、個人投資家のように気軽に売買を切り替えられないからだ。
もし頻繁に場当たり的に利上げや利下げを繰り返せば、大口資金は爆発してしまう。しかもそうした大口資金の多くは国際市場の資金であり、彼らにとって安定性が非常に重要だ。そのため、通常は周期(タイミング)を簡単には変えない。
ただし、大口資金が撤退するとしても、すぐに投げ売りして急落するわけではない。
理由は簡単で、
もしいきなり急速に売り崩せば、資金はそもそも「出貨(売り抜け)」を完了する機会がなく、逆にパニックを引き起こして、誰も売り切れない状況になってしまう。
だからこそ相場は、むしろこのように小幅な行ったり来たり(微調整を繰り返す)しながら上昇する展開を描きやすい。上昇を利用してゆっくりと売り(配分)を進める、つまり「高値で出貨」する形だ。
注意してほしいのは、
「高値で出貨」の本質は、みんなが儲かるようにすることではない、という点だ。上昇で個人投資家を引き込み、最後に買い手(受け皿)としてすべて受け止めさせるためだ。
そして、持ち株(チップス)がすべて配分し終わったところで、相場が本当に重くなって下方向へ圧力がかかる。
だから、皆さんが今得ている利益とは、実質的にはこの「高値で出貨」相場でのお金のことだ。
ゆえに、私は依然として、現状の相場は2023年を参考にすべきだと思う。つまり、弱気相場から強気相場への転換であり、その途中では変動が非常に大きく、相場は行ったり来たりで“洗う”(押し目や調整で揺さぶる)ことになる。調整があるか? 絶対にある。
最新に公表された利率のドット・チャートを見ると、18人の委員のうち12人が、2026年末の利率水準は4〜4.25%になると投票している。これは、年末までにおそらくさらに0.25%の追加利上げがあることを意味し、時期は10月の可能性もあれば12月の可能性もあり、具体的にはインフレ指標次第だ。
2027年については、委員の半数が利率が4.5%に到達すると考えており(さらに0.25%上乗せ)、残り半数は据え置き、または利下げになると見ている。
さらに先の2028年、2029年については、大多数の委員が利率が継続して低下し、最終的に3〜3.5%の範囲でバランスすると考えている。
ただし注意してほしいのは、
FRBが継続的な利上げを始めると、市場がすぐに利下げへ転じるわけではない、ということだ。
ロジックは実はとてもシンプルだ。
利上げ政策それ自体が連続性を帯びており、まだ正式に利上げが行われていない段階では、市場はある程度「大丈夫だろう」という期待(楽観)を抱える。しかし、利上げが実際に実行されると、大口資金が徐々に撤退し始める。
なぜなら大口資金は、自社の建玉の取り方や撤退に時間が必要で、個人投資家のように気軽に売買を切り替えられないからだ。
もし頻繁に場当たり的に利上げや利下げを繰り返せば、大口資金は爆発してしまう。しかもそうした大口資金の多くは国際市場の資金であり、彼らにとって安定性が非常に重要だ。そのため、通常は周期(タイミング)を簡単には変えない。
ただし、大口資金が撤退するとしても、すぐに投げ売りして急落するわけではない。
理由は簡単で、
もしいきなり急速に売り崩せば、資金はそもそも「出貨(売り抜け)」を完了する機会がなく、逆にパニックを引き起こして、誰も売り切れない状況になってしまう。
だからこそ相場は、むしろこのように小幅な行ったり来たり(微調整を繰り返す)しながら上昇する展開を描きやすい。上昇を利用してゆっくりと売り(配分)を進める、つまり「高値で出貨」する形だ。
注意してほしいのは、
「高値で出貨」の本質は、みんなが儲かるようにすることではない、という点だ。上昇で個人投資家を引き込み、最後に買い手(受け皿)としてすべて受け止めさせるためだ。
そして、持ち株(チップス)がすべて配分し終わったところで、相場が本当に重くなって下方向へ圧力がかかる。
だから、皆さんが今得ている利益とは、実質的にはこの「高値で出貨」相場でのお金のことだ。
ゆえに、私は依然として、現状の相場は2023年を参考にすべきだと思う。つまり、弱気相場から強気相場への転換であり、その途中では変動が非常に大きく、相場は行ったり来たりで“洗う”(押し目や調整で揺さぶる)ことになる。調整があるか? 絶対にある。