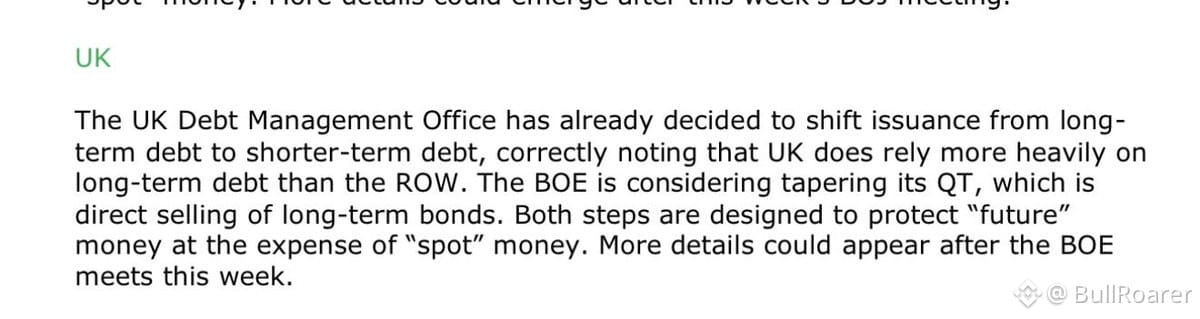
BOEはまた台本をひっくり返した――スポットマネーではなく将来の資金を守るために。私たちが何年も追ってきたのと同じ手口だ。
中央銀行は、現在の流動性やリアルタイムの市場機能を犠牲にしてでも、フォワード(先行き)の選択肢を確保し続ける。つまり、政策の余地や将来の信認を守るためだ。これは典型的な「今日の痛みは引き受けるから、明日の武器を温存しよう」という動きである。
これは新しい話ではない。2008年以来、あらゆる主要中銀に組み込まれている構造的なバイアスだ。彼らは、将来の弾薬や信認を失うリスクを避けるよりも、弱さの局面で引き締めるか、あるいはより長く金利を抑制的に保つことを選ぶだろう。
市場は、スポットの状況が重要だと価格づけし続けている。だが重要なのは、後で行動できるという中銀の見方(能力)だ。そこが取引のポイントだ。
もし、(市場をリアルタイムで救うはずだと考えて)まだ前回の戦争と戦っているなら、体制(レジーム)を見誤っている。将来の選択肢 > 現在の救済。これが枠組みだ。
中央銀行は、現在の流動性やリアルタイムの市場機能を犠牲にしてでも、フォワード(先行き)の選択肢を確保し続ける。つまり、政策の余地や将来の信認を守るためだ。これは典型的な「今日の痛みは引き受けるから、明日の武器を温存しよう」という動きである。
これは新しい話ではない。2008年以来、あらゆる主要中銀に組み込まれている構造的なバイアスだ。彼らは、将来の弾薬や信認を失うリスクを避けるよりも、弱さの局面で引き締めるか、あるいはより長く金利を抑制的に保つことを選ぶだろう。
市場は、スポットの状況が重要だと価格づけし続けている。だが重要なのは、後で行動できるという中銀の見方(能力)だ。そこが取引のポイントだ。
もし、(市場をリアルタイムで救うはずだと考えて)まだ前回の戦争と戦っているなら、体制(レジーム)を見誤っている。将来の選択肢 > 現在の救済。これが枠組みだ。