


今週、世界の金融市場は非常に珍しい「中枢銀行の連鎖反応」に直面しています。
米連邦準備制度(FRB)はたった今、利上げを25ベーシスポイント実施し、フェデラル・ファンドの誘導目標レンジを3.75%〜4.00%に引き上げました。注目は今すぐ日銀へ移っています。日銀は9月17日から18日にかけて金融政策決定会合を開き、 市場では政策金利を1.00%から1.25%へ引き上げることが広く予想されています。これはおよそ31年ぶりの高水準となります。
重要な疑問があります。FRBの利上げはすでにBTCにとって十分に痛みを伴うものなのに、なぜ日銀の利上げがさらに大きなリスクをもたらし得るのでしょうか?
答えは、多くの暗号資産投資家が聞き慣れていない用語にあるかもしれません――日本円キャリートレードです。
1. FRBの利上げは「ドルの流動性」を狙う
FRBの利上げのロジックは比較的シンプルです:
金利の上昇 → ドル建て資産の利回り上昇 → 現金や米国債がより魅力的に → 株式やBTCなどのリスク資産のバリュエーションが圧迫される。
さらに、市場はすでにこのFRBの利上げを概ね織り込んでいます。今本当に重要なのは、新FRB議長ウォラーが示すフォワードガイダンスです。
もし市場が、この利上げを“追加の上げ余地は限られた、単なる政策の正常化”の一種だと解釈するなら、悪影響は典型的な「噂を買って事実を売る(買い材料の後に売りが出る)」シナリオに変わり得ます。
ただし、市場がFRBが利上げを続ける可能性があると結論づければ、ドルと米国債利回りが上向きに動き、BTCへの圧力は大幅に強まります。
状況はさらに、原油価格をめぐる不確実性、地政学リスク、インフレの継続によって複雑化しています。一方で、主要な世界の中央銀行全体の金融政策環境は、依然として比較的タイトなままです。
2. 日銀利上げの本当の危険:グローバル資本を運ぶ「パイプ」に影響する可能性がある
何十年もの間、日本は非常に低い金利を維持してきました。これにより、世界の投資家は典型的な取引――いわゆる“古典的なトレード”を組みやすくなりました:
安い円を借りる → それをドルやその他の通貨に両替する → 米国株、国債、金、BTC、その他の利回りの高い資産に投資する。
これは日本円キャリートレードとして知られています。
円は、世界の金融市場にとっての「低コストの燃料」のように考えることができます。
そして今、日銀が利上げを始めることで、伝達メカニズムが変わります:
円の資金調達コスト上昇 → 強い円 → キャリートレードの収益低下 → 投資家はポジション解消 → 海外のリスク資産が売られる → 資金が日本へ戻る。
それは、単に「日銀が25ベーシスポイント引き上げた」と言うのとは、根本的に違います。
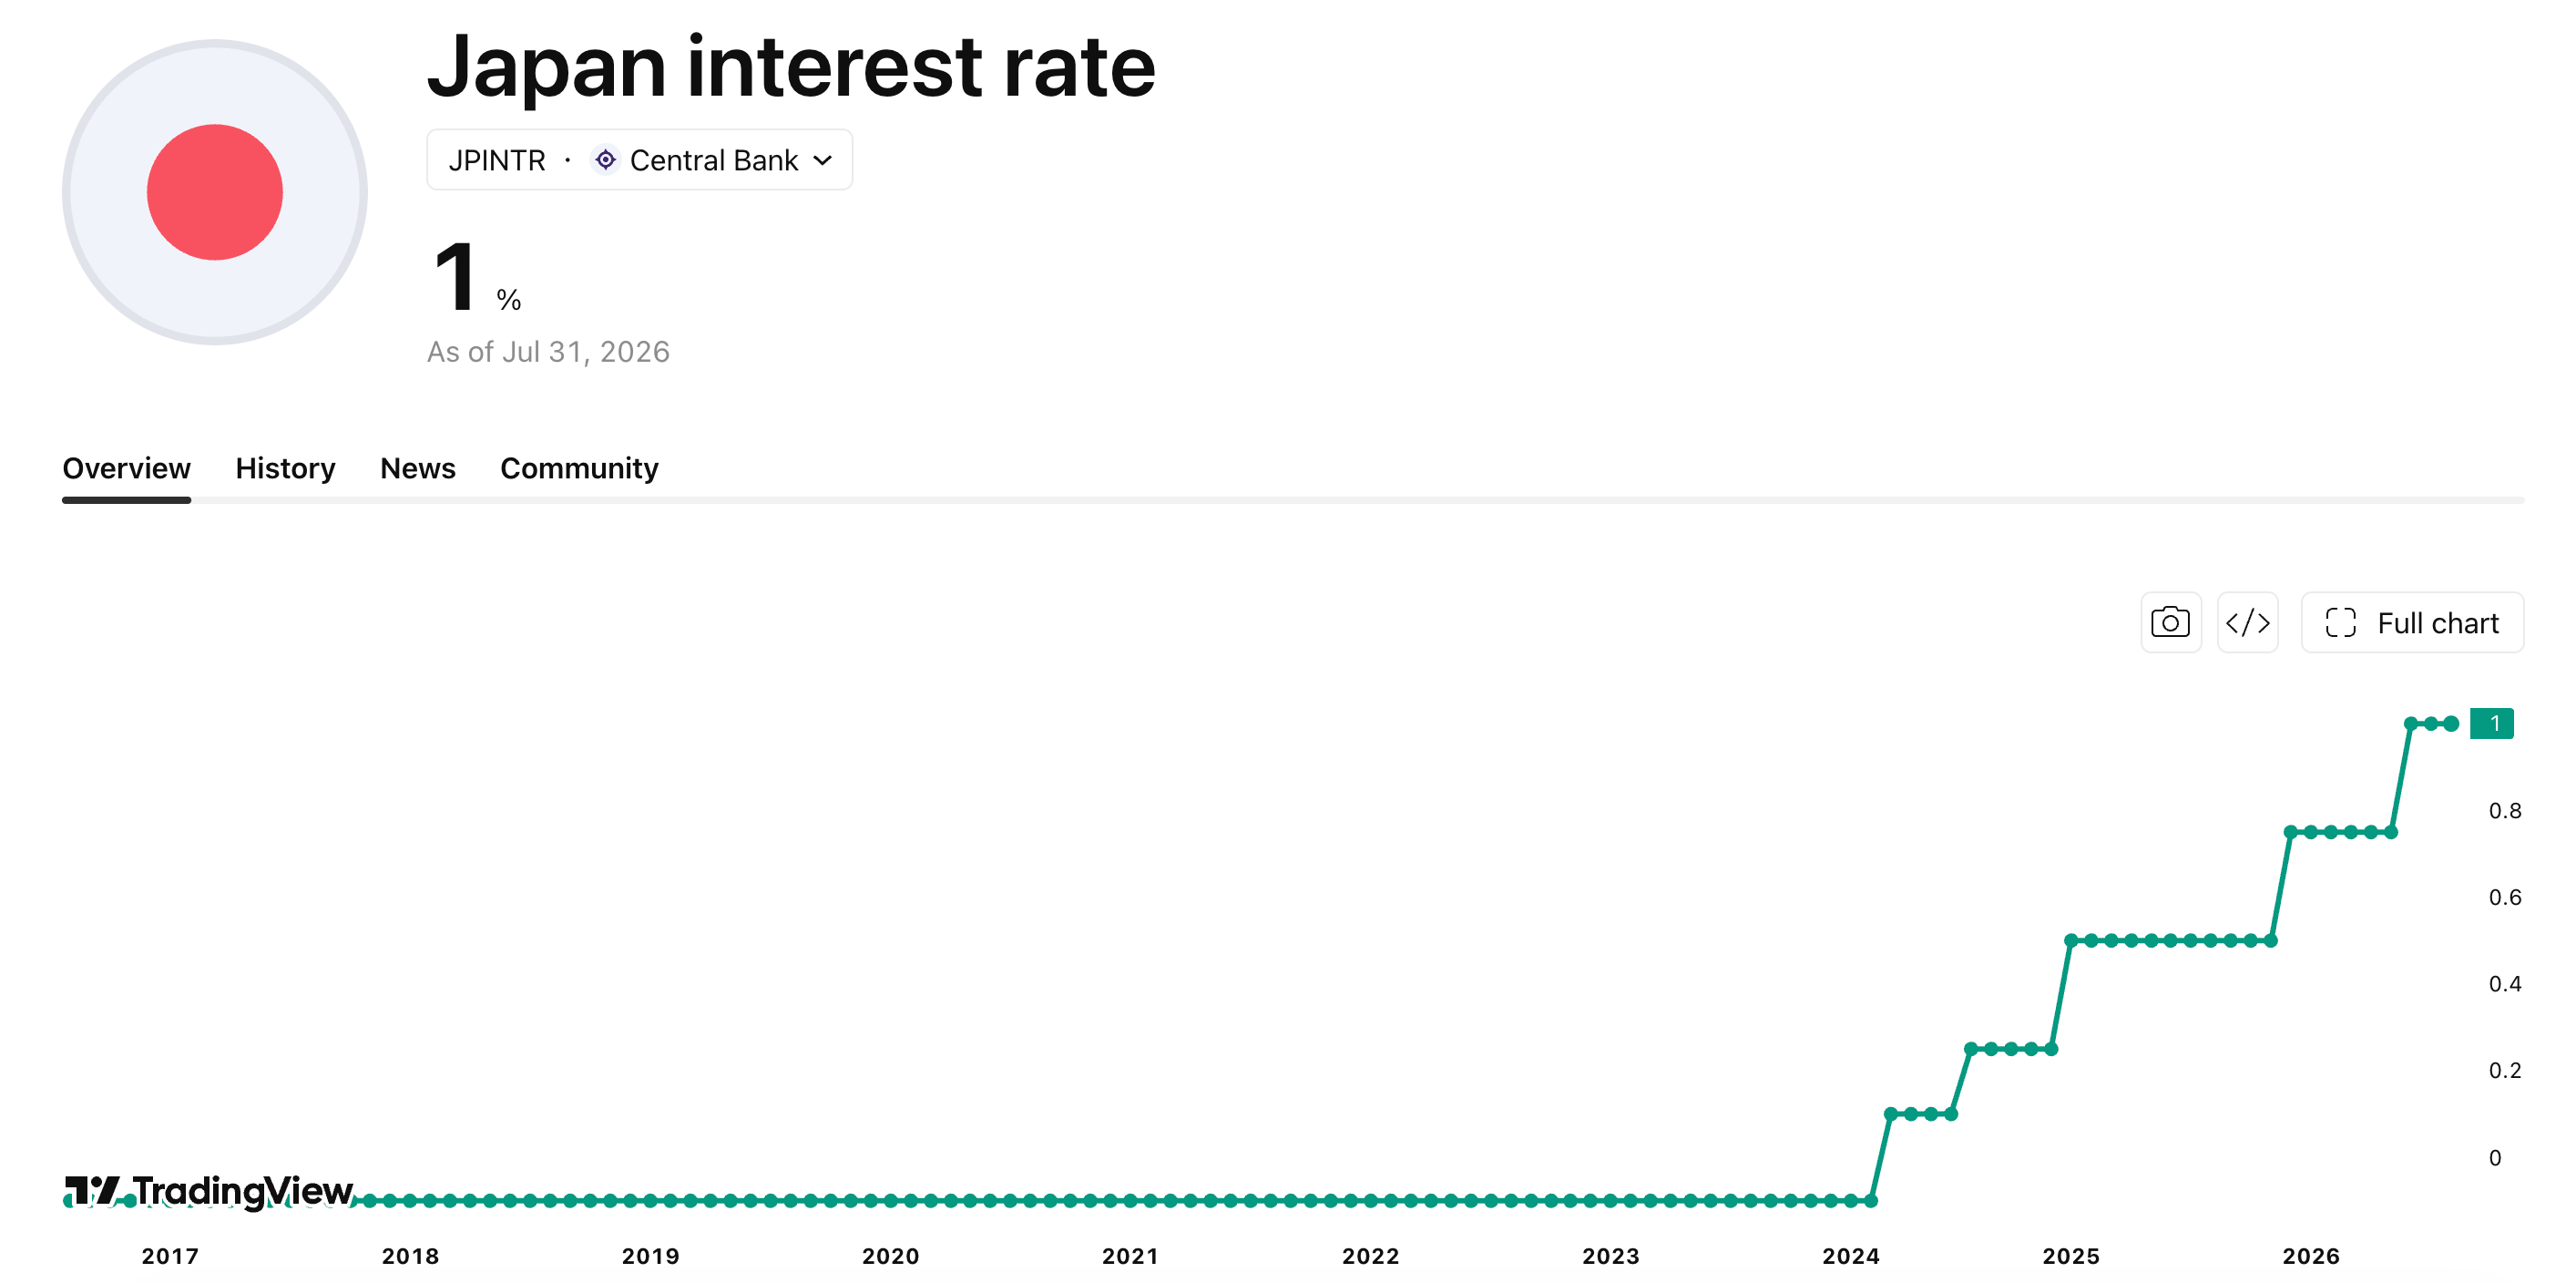
過去10年における日本の金利(出所:TradingView)
円は最近、大幅に上昇しています。9月上旬には、わずか1週間でおよそ4.5%上昇し、すでに市場ではキャリートレードの巻き戻しが始まる初期の兆しが見え始めていました。ロイターはアナリストの話として、今年3月時点で、円に関連するクロスボーダーの借り入れ規模が約360兆円に達し、過去30年で最も高い水準になったと報じています。
言い換えれば、日銀がもたらす本当の危険は単に「利上げをすること」ではなく、世界のレバレッジをかけた資本の再評価(リプライシング)を引き起こす可能性にあります。
3. 今回、特に注目に値するのはなぜ?
2026年の世界のマクロ経済環境が、すでに厳しいためです。
米国はただちに利上げを行いました。
日本は利上げの準備をしています。
欧州中央銀行(ECB)も、よりタカ派的な姿勢へと転じています。
同時に、中東での地政学的な緊張が原油価格を高止まりさせており、高エネルギーコストが世界のインフレへの追加圧力になっています。
つまり、世界の資本は同時に次のような事態に直面しうるということです:
ドルの資金調達コスト上昇+円の資金調達コスト上昇。
もしFRBが利上げを行うのが単独なら、主な影響はドル建て資産の再評価(リプライシング)です。しかし、日本も利上げして円を押し上げるなら、より広範な連鎖反応を引き起こす可能性があります:
キャリートレードの巻き戻し → グローバルなリスク資産のデレバレッジ → BTC下落 → アルトコインの損失が加速。
同様の、深刻な世界的な市場ボラティリティを伴う出来事は、2024年8月に日銀が利上げした後にも起きました。だからこそ市場は「歴史が繰り返される」ことを今、懸念しているのです。
ただし2024年と比べると、市場は今回、日本が利上げする可能性があることをすでに把握しています。したがって、深刻な清算(リキッドウェーブ)が起きるかどうかは、最終的には実際の政策判断と市場の予想のギャップに左右されます。
4. 9月18日に日銀が最も可能性の高い動きは?
市場の支配的な見方は、政策金利を1.00%から1.25%へ引き上げる、25ベーシスポイントの利上げです。
強気な50ベーシスポイントの動きと比べると、25ベーシスポイントのほうが現在の市場予想と整合的です。ロイターは以前、今回の会合で突然50ベーシスポイントの利上げを実施するための、日銀内部の強い支持があることを示す明確な兆候はなかったと報じています。
つまり、1.25%そのものは特に恐ろしいわけではないかもしれません。
本当に重要なのは、会合の後に植田和男氏が何を言うかです。
もし彼が次のようなことを言うなら:
「景気やインフレのデータは、今後も引き続き注視していきます。」
市場は、この決定を「織り込み済みの悪材料(ネガティブニュースが価格に織り込まれている)」というケースとして解釈するかもしれません。
しかし、もし彼が次のように明確にタカ派のシグナルを送るなら:
「さらに利上げの余地はまだある。」
すると市場はもはや1.25%周辺で取引することはなくなります。
代わりに、市場は次のように織り込み始めます:
1.50% → 1.75% → あるいはそれ以上。
それこそが、円キャリートレードの巻き戻しを加速させる引き金になり得ます。
5. BTCの短期:$75,000は注視すべき重要な水準
BTCはすでに約$82,000から$75,000〜$76,000のあたりまで下落しています。
同時に、米上院によるCLARITY法案の前回の不進展が、暗号資産市場にさらなる圧力を加えています。
したがって、BTCは同時に3つの圧力要因に直面しています:
米国の暗号資産規制に関する期待への失望
よりタカ派的な連邦準備制度(FRB)
日銀の利上げの可能性
日銀が単に標準的な25ベーシスポイントの利上げを実施し、植田氏の発言が比較的ハト派寄りなら、BTCはおなじみのパターンをたどる可能性があります:
最初の下落 → 悪材料が織り込まれる → リバウンド。
しかし、もし日銀がかなり一段とタカ派的になり、かつ円が急速に上昇するなら、BTCは次の点について注意深く見守る必要があります:
$75,000を下抜け → 約$72,000 → $70,000エリアのテストの可能性。
これらはあらかじめ決まった目標ではありません。いまの状況下で、市場が注視すべき重要な価格帯にすぎません。
6. 中期〜長期:BTCは弱気にならないかもしれないが、アルトコインはより慎重に
今後数カ月で次の組み合わせがもたらされるなら:
利上げが終わりに近づく局面+日銀の引き締めが徐々に織り込まれる+円高の鈍化+世界の流動性の改善、
BTCは、レンジ形成と底固めの局面に入る可能性があり、あるいは上昇トレンドを再開することもあり得ます。
BTCが安定した後は、資金は通常段階を踏む形でローテーションします:
BTC → ETH → 大型アルトコイン → 中小型アルトコイン → ミームコイン。
逆に、日本が長期の引き締めサイクルに入れば、円は上昇を続け、キャリートレードは縮小し続けるため、市場の構造は反対方向へ動く可能性があります:
BTCは比較的底堅い → ETHへの圧力がより強くなる → アルトコイン全体での弱さが広がる → 小型株のアルトとミームコインにリスクが最も集中する。
理由は単純です:
BTCは流動性が最も深く、機関投資家の参加も最大です。
一方、多くのアルトコインは、センチメント、レバレッジ、短期資金に大きく依存します。市場がリスクオフの局面に入ると、資金はこれらの資産から、よりはるかに速く流出し得ます。
7. 本当に重要なのは、BTCの価格だけではない
暗号資産投資家は、ろうそく足チャートだけに注目してはいけません。注視すべき重要な指標が4つあります。
まず:USD/JPY
もしUSD/JPYが急速に下落すれば、それは円が素早く上昇していることを意味し、キャリートレードが縮小している可能性を示唆します。
2つ目:米国10年物国債利回り
米国債利回りが上昇し続ければ、グローバルなリスク資産の資本コストも上がっていきます。
3つ目:BTCのスポットETFのフロー
BTCが下落しているにもかかわらず、スポットETFが資金流入を記録し続けるなら、それはスポットBTCに対する需要が依然として比較的強いことを示します。
4つ目:BTCが重要なサポート水準を維持できるかどうか
マクロ経済の逆風が積み重なり続ける一方でBTCが重要なサポート水準を維持できるなら、市場がポジションと流動性のローテーションを進めている可能性を示すかもしれません。
逆に、円が急騰すれば、米国債利回りは上昇し、ETFフローはマイナスに転じ、BTCが重要なサポートを下回るはずです。その場合は、リスクがさらにアルトコインへ波及する可能性に対して警戒が必要です。
結論:日銀の本当の“爆弾”は1.25%ではない
つまり、9月18日で最も重要なのは、単に次のことではありません:
「日銀は25ベーシスポイント利上げするのか?」
より重要な問いは:
「日銀は、安い円の時代が本当に終わりを迎えることを、グローバル市場に伝えているのだろうか?」
FRBの利上げは主にドルの流動性に影響します。
一方で、日銀の利上げはグローバルなキャリートレードに影響を与えうるものです。
そのため、現在の状況下では、一見すると小さく見える25ベーシスポイントのBOJ利上げが、市場に与える影響は、その数字そのものが示唆する以上に大きくなり得るということです。
BTCにとって最大の短期リスクは、円高によって引き起こされる世界的なデレバレッジです。
アルトコインにとってのより大きな危険は、BTCの下落後に流動性主導の売りが第2波として来ることです。
そのため、9月18日以降は、市場の重要な問いは「どのコインが急騰するか」ではなくなるべきです。
それはもっと本質的なことでしょう:
円は今後も上昇を続けるのか?
円高が止まり、キャリートレードが安定し、FRBが引き締めサイクルの終盤へと徐々に近づくなら、BTCはリバウンドの新たな局面に入る可能性があります。
しかし、円が上昇し続け、世界の金利が高止まりするなら、現在のBTCのもみ合い局面はまだ終わっていないかもしれません。
今回、投資家が最も注意して見守るべき資産は、BTCそのものではなく、日本銀行――そして日本円かもしれません。