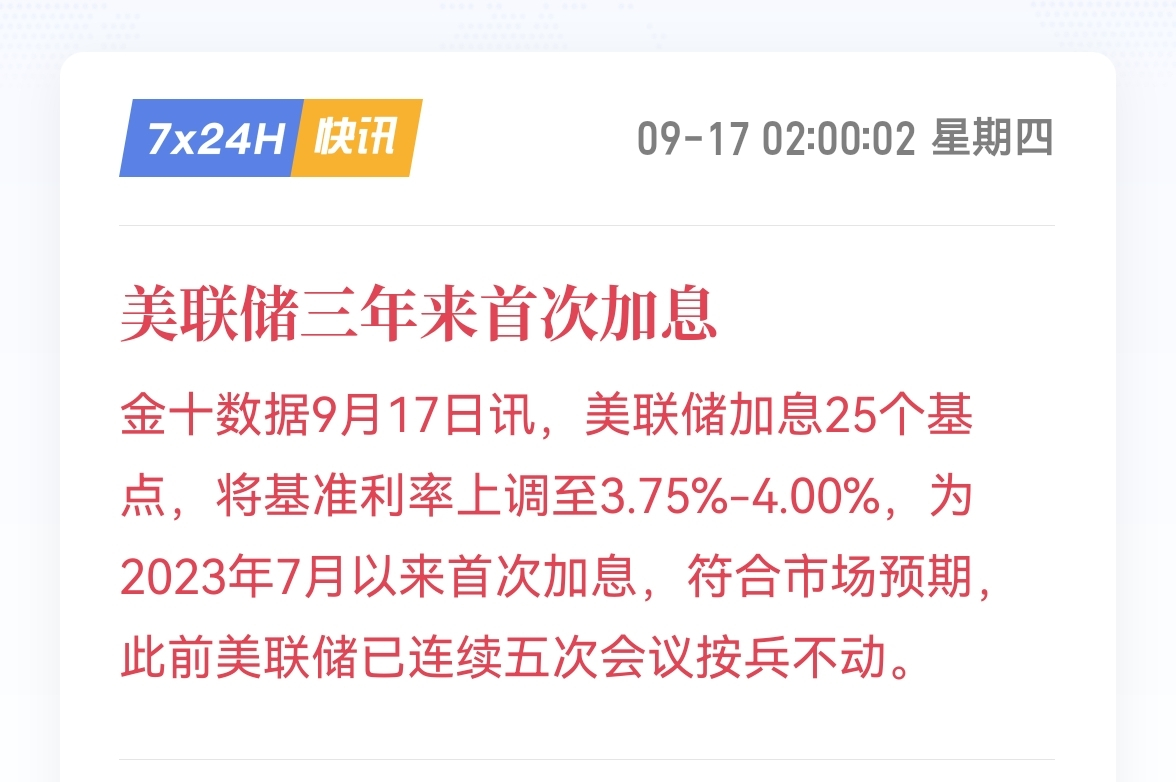

ウォッシュは利上げで威厳を示し、オールド・ト(老特)なら内心で万馬奔腾だろう!
ウォッシュはジャクソンホールでの発言で、利上げを「議論しない」からテーブルに引き戻した。「インフレが明確に、かつ十分な速さで2%まで戻っていくことを確信する必要がある。さもないと私たちは仕事がある。」
トレンドを見て、単発のデータは見ない。彼が注目したのはインフレの広がり度——PCEの199の内訳のうち、過去12カ月で値上がりが3%超の割合だ。いま54%、6カ月は49%。パンデミック後の77%のピークよりは低いが、パンデミック前の20年平均32%を大きく上回る。さらに重要なのは、12カ月の広がり度が2025年2月の37%という底から一貫して上昇し、値上がりの広い範囲が拡大していることだ。これは2022年のようなエネルギーの単点ドライバーではなく、広範型のインフレ。
失業率は4.2%〜4.4%、コアPCEはまだ3.3%。実質金利はすでに地面に張り付き、むしろマイナス圏だ。こうした局面での利上げは、インフレを抑えるというより「信認」を再構築すること、あわせて資源のミスアロケーションや資産バブルの回避が主眼だと言える。
市場の今後の利上げ見通しは50〜75bpに集中しており、「スパイラル型の利上げ」についてのコンセンサスはない。性格としては「緊急対応の利上げ」に近い——1、2回、明確に動いて威厳を示すのであって、新たな引き締めサイクルを開始するものではない。
米国債のリスクは、投げ売りされることではなく、買い急がれることだ。76.8%は国内保有で、年金やマネー・マーケット・ファンドが安定装置となっている。海外比率は残り23.2%にすぎない。もし信用イベントが本当に起きれば、資金は企業債から利率(国債などの利率商品)へより流れやすい。縮小(バランスシート縮小)の道筋はおそらく「受動的な縮小、長期の利回り商品を優先して更新しない」だ。デュレーション・リスクはプライベート市場へと返し、短期側は逆にMMF(マネー・ファンド)が配置を増やす余地を生む。
AIの計算能力は、物語(ナラティブ)から業績の検証へ移行している。第2四半期のクラウド事業者データは強い。グーグル・クラウドの増速は81.8%、AWSは36.8%、マイクロソフトのインテリジェント・クラウドは29.6%。上位5社のCSPの来年のCAPEXは約3000億ドルで、成長率は50%。2000年のバブルとの違いは、今回が商業化の着地が明確なこと——クラウド収益、計算能力のレンタルは「純粋なコンセプト」ではなく、実収益につながっている。
一言で:利上げは緊急対応で威厳を示すものであって、景気サイクルの開始ではない。真のリスクは、米国債が投げ売りになることではなく、高金利による利息負担と信用の階層化にある。#点阵图预示2026年再加息一次 #美众院推进比特币储备法案
ウォッシュはジャクソンホールでの発言で、利上げを「議論しない」からテーブルに引き戻した。「インフレが明確に、かつ十分な速さで2%まで戻っていくことを確信する必要がある。さもないと私たちは仕事がある。」
トレンドを見て、単発のデータは見ない。彼が注目したのはインフレの広がり度——PCEの199の内訳のうち、過去12カ月で値上がりが3%超の割合だ。いま54%、6カ月は49%。パンデミック後の77%のピークよりは低いが、パンデミック前の20年平均32%を大きく上回る。さらに重要なのは、12カ月の広がり度が2025年2月の37%という底から一貫して上昇し、値上がりの広い範囲が拡大していることだ。これは2022年のようなエネルギーの単点ドライバーではなく、広範型のインフレ。
失業率は4.2%〜4.4%、コアPCEはまだ3.3%。実質金利はすでに地面に張り付き、むしろマイナス圏だ。こうした局面での利上げは、インフレを抑えるというより「信認」を再構築すること、あわせて資源のミスアロケーションや資産バブルの回避が主眼だと言える。
市場の今後の利上げ見通しは50〜75bpに集中しており、「スパイラル型の利上げ」についてのコンセンサスはない。性格としては「緊急対応の利上げ」に近い——1、2回、明確に動いて威厳を示すのであって、新たな引き締めサイクルを開始するものではない。
米国債のリスクは、投げ売りされることではなく、買い急がれることだ。76.8%は国内保有で、年金やマネー・マーケット・ファンドが安定装置となっている。海外比率は残り23.2%にすぎない。もし信用イベントが本当に起きれば、資金は企業債から利率(国債などの利率商品)へより流れやすい。縮小(バランスシート縮小)の道筋はおそらく「受動的な縮小、長期の利回り商品を優先して更新しない」だ。デュレーション・リスクはプライベート市場へと返し、短期側は逆にMMF(マネー・ファンド)が配置を増やす余地を生む。
AIの計算能力は、物語(ナラティブ)から業績の検証へ移行している。第2四半期のクラウド事業者データは強い。グーグル・クラウドの増速は81.8%、AWSは36.8%、マイクロソフトのインテリジェント・クラウドは29.6%。上位5社のCSPの来年のCAPEXは約3000億ドルで、成長率は50%。2000年のバブルとの違いは、今回が商業化の着地が明確なこと——クラウド収益、計算能力のレンタルは「純粋なコンセプト」ではなく、実収益につながっている。
一言で:利上げは緊急対応で威厳を示すものであって、景気サイクルの開始ではない。真のリスクは、米国債が投げ売りになることではなく、高金利による利息負担と信用の階層化にある。#点阵图预示2026年再加息一次 #美众院推进比特币储备法案