#美联储sep预计2026利率4.1%
FRB(米联储)の一言が、2026年の利下げ“脚本”を真っ向から粉砕!
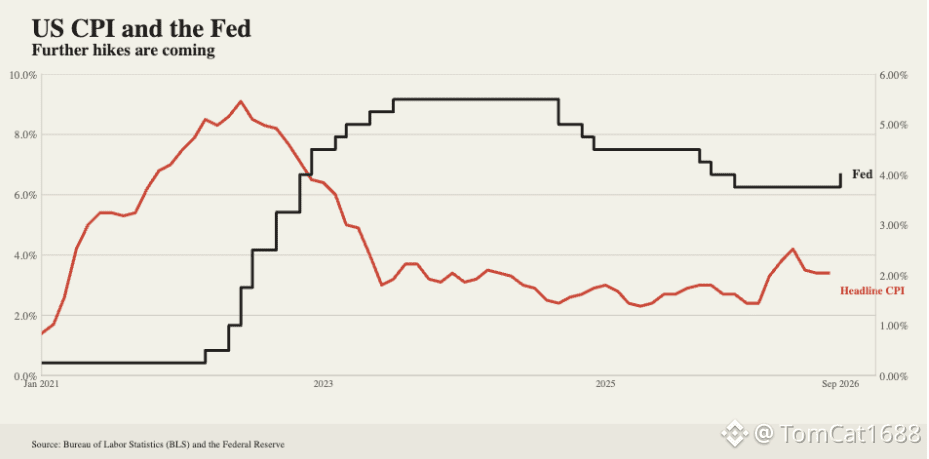
2026年末のフェデラルファンド金利の中央値が6月の3.8%から4.1%へ急騰し、18人の当局者のうち12人が「今年さらにもう一度利上げが必要」と考えている。ドットチャート(政策金利見通し図)は、もはや「利下げのロードマップ」ではなく、“利上げの合図”――市場の利下げ期待は、完全に裏切られた。
米国株にとってこれは、バリュエーションの天井に釘を打ち込むのと同じ。金利の到達点が高いほど、リスク資産の評価上限は低くなる。高金利は企業の資金調達コストを直接押し上げ、AIやテック分野の高いバリュエーションには再評価(見直し)の圧力がかかる。S&P500の調整リスクは、じわじわと積み上がっている。
暗号資産市場には、この一撃はさらに厳しい。より高い金利は現金と債券の魅力度を急上昇させ、ドル高を招き、流動性が吸い上げられる。$BTC は決議前に《CLARITY Act》の影響で下落し、すでに約4%下げて7.6万ドルとなっていた。利上げが実際に織り込まれた後、第二波の急落は起きなかったものの、2027年末の金利見通し中央値が3.6%から4.1%へ直接引き上げられ、BTCの中期バリュエーションの“錨”が、システム的に再評価されつつある。
本当の切り札は、今回の利上げそのものではない。利率の到達点が再び引き上げられたこと――それが致命傷になる。
FRB(米联储)の一言が、2026年の利下げ“脚本”を真っ向から粉砕!
2026年末のフェデラルファンド金利の中央値が6月の3.8%から4.1%へ急騰し、18人の当局者のうち12人が「今年さらにもう一度利上げが必要」と考えている。ドットチャート(政策金利見通し図)は、もはや「利下げのロードマップ」ではなく、“利上げの合図”――市場の利下げ期待は、完全に裏切られた。
米国株にとってこれは、バリュエーションの天井に釘を打ち込むのと同じ。金利の到達点が高いほど、リスク資産の評価上限は低くなる。高金利は企業の資金調達コストを直接押し上げ、AIやテック分野の高いバリュエーションには再評価(見直し)の圧力がかかる。S&P500の調整リスクは、じわじわと積み上がっている。
暗号資産市場には、この一撃はさらに厳しい。より高い金利は現金と債券の魅力度を急上昇させ、ドル高を招き、流動性が吸い上げられる。$BTC は決議前に《CLARITY Act》の影響で下落し、すでに約4%下げて7.6万ドルとなっていた。利上げが実際に織り込まれた後、第二波の急落は起きなかったものの、2027年末の金利見通し中央値が3.6%から4.1%へ直接引き上げられ、BTCの中期バリュエーションの“錨”が、システム的に再評価されつつある。
本当の切り札は、今回の利上げそのものではない。利率の到達点が再び引き上げられたこと――それが致命傷になる。