
#美联储加息25基点美股收跌
昨晩のこのK線で私が重視しているのは、「米国株がどれだけ下がったか」ではありません。市場がようやく次の事実を確認した、という点です——高金利がまだ終わっていない可能性がある、ということです。
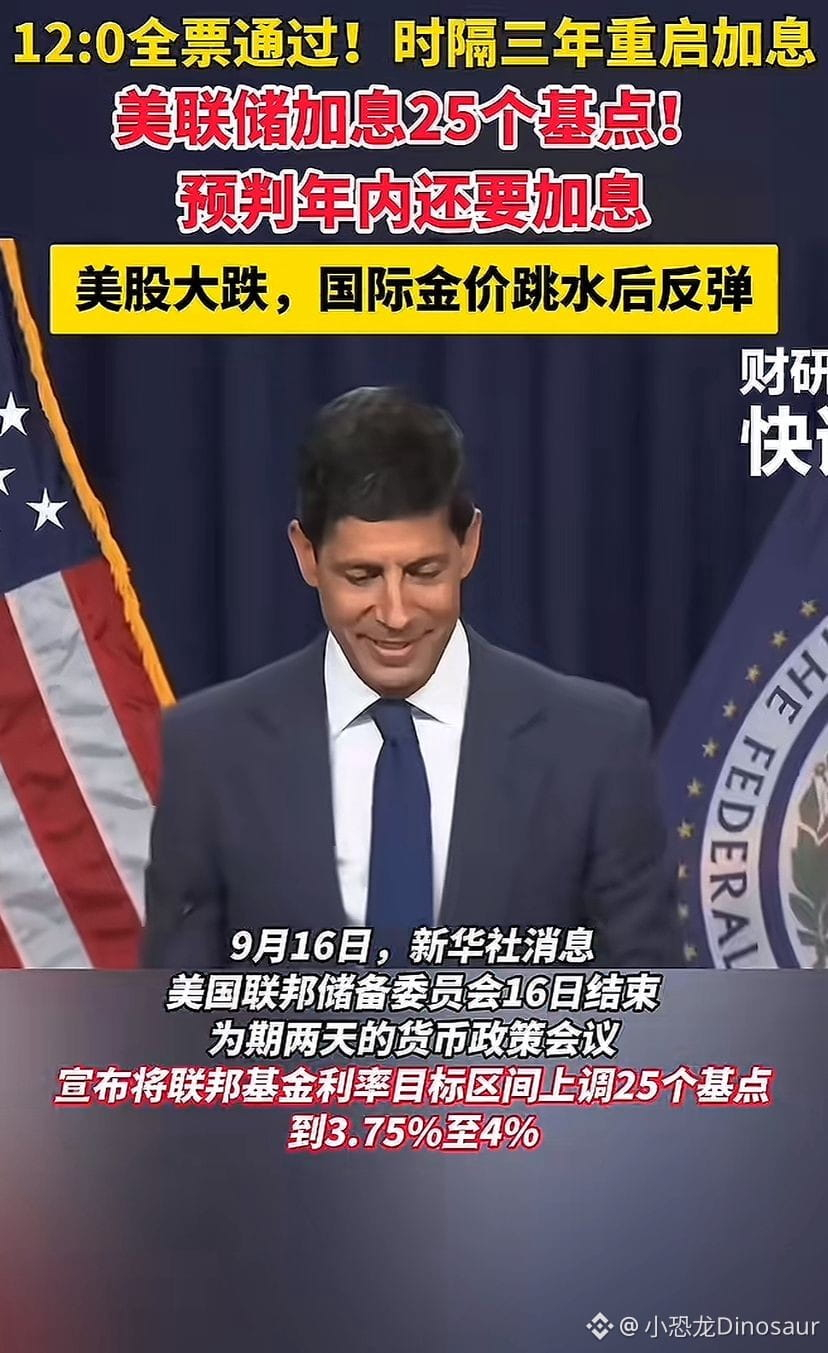
FRBは9月16日に25ベーシスポイント(0.25%)の利上げを行い、フェデラルファンド金利の目標レンジを3.75%〜4.00%へ引き上げました。これは2023年以来初めての利上げです。さらに市場が居心地悪く感じたのは、今回が単に「一度利上げして終わり」ではないこと。ドットチャートでは、多くの当局者が年内にもう一度利上げがある可能性を見込んでいることが示されました。
ニュースが出た後、ダウ平均は約1.2%下落し、S&P500は約0.4%〜0.5%下落、ナスダックはほぼ横ばいでした。同時に2年債利回りは約4.7%まで上昇し、10年債利回りは一時5%に到達。
この背景のロジックは実にシンプルです。FRBが直面しているのは、かなり厄介な組み合わせです。経済はまだ弱いと言い切れない一方で、インフレは本当に沈静化したわけでもない。そこに原油価格や地政学リスクまで重なると、利下げ余地は改めて圧縮されます。
株式市場にとっては、今後のキャッシュフローの割引率がより高くなることを意味します。特に小型株、不動産、負債が多い企業では、大型テックよりも圧力がはっきり出やすいでしょう。市場が恐れているのは、単に今回の25ベーシスポイントそのものではありません。利率が再び上昇局面に入ることを恐れているのです。
そして、さらに注目すべきなのは、今回「株」と「債券」が同時に圧迫されたことです。これまで多くの人は、債券を避難先(安全資産)と見なしていました。しかし、利上げ観測が再び強まると、債券価格も利回り上昇に抑え込まれます。この環境では資金はより選別的になります——「成長ストーリーがあるかどうか」ではなく、「そのストーリーに、より高い資金コストを払うだけの価値があるのか」という点です。
だから私は、次に見るべき本当のポイントは、「次のFRBの利上げが続くかどうか」だけではないと思います。市場がいつまた信じるようになるか——インフレはコントロールできていて、利率はここで止められる、という考えを取り戻すのはいつなのか、ということです。
この答えが出るまでの間は、米国株はおそらく「業績の底堅さ」と「高金利による圧力」の間で、しばらく綱引きが続くでしょう。
25ベーシスポイントは大きく見えないかもしれませんが、未来に対する市場の値付けを変えてしまうのです。$BTC
昨晩のこのK線で私が重視しているのは、「米国株がどれだけ下がったか」ではありません。市場がようやく次の事実を確認した、という点です——高金利がまだ終わっていない可能性がある、ということです。
FRBは9月16日に25ベーシスポイント(0.25%)の利上げを行い、フェデラルファンド金利の目標レンジを3.75%〜4.00%へ引き上げました。これは2023年以来初めての利上げです。さらに市場が居心地悪く感じたのは、今回が単に「一度利上げして終わり」ではないこと。ドットチャートでは、多くの当局者が年内にもう一度利上げがある可能性を見込んでいることが示されました。
ニュースが出た後、ダウ平均は約1.2%下落し、S&P500は約0.4%〜0.5%下落、ナスダックはほぼ横ばいでした。同時に2年債利回りは約4.7%まで上昇し、10年債利回りは一時5%に到達。
この背景のロジックは実にシンプルです。FRBが直面しているのは、かなり厄介な組み合わせです。経済はまだ弱いと言い切れない一方で、インフレは本当に沈静化したわけでもない。そこに原油価格や地政学リスクまで重なると、利下げ余地は改めて圧縮されます。
株式市場にとっては、今後のキャッシュフローの割引率がより高くなることを意味します。特に小型株、不動産、負債が多い企業では、大型テックよりも圧力がはっきり出やすいでしょう。市場が恐れているのは、単に今回の25ベーシスポイントそのものではありません。利率が再び上昇局面に入ることを恐れているのです。
そして、さらに注目すべきなのは、今回「株」と「債券」が同時に圧迫されたことです。これまで多くの人は、債券を避難先(安全資産)と見なしていました。しかし、利上げ観測が再び強まると、債券価格も利回り上昇に抑え込まれます。この環境では資金はより選別的になります——「成長ストーリーがあるかどうか」ではなく、「そのストーリーに、より高い資金コストを払うだけの価値があるのか」という点です。
だから私は、次に見るべき本当のポイントは、「次のFRBの利上げが続くかどうか」だけではないと思います。市場がいつまた信じるようになるか——インフレはコントロールできていて、利率はここで止められる、という考えを取り戻すのはいつなのか、ということです。
この答えが出るまでの間は、米国株はおそらく「業績の底堅さ」と「高金利による圧力」の間で、しばらく綱引きが続くでしょう。
25ベーシスポイントは大きく見えないかもしれませんが、未来に対する市場の値付けを変えてしまうのです。$BTC