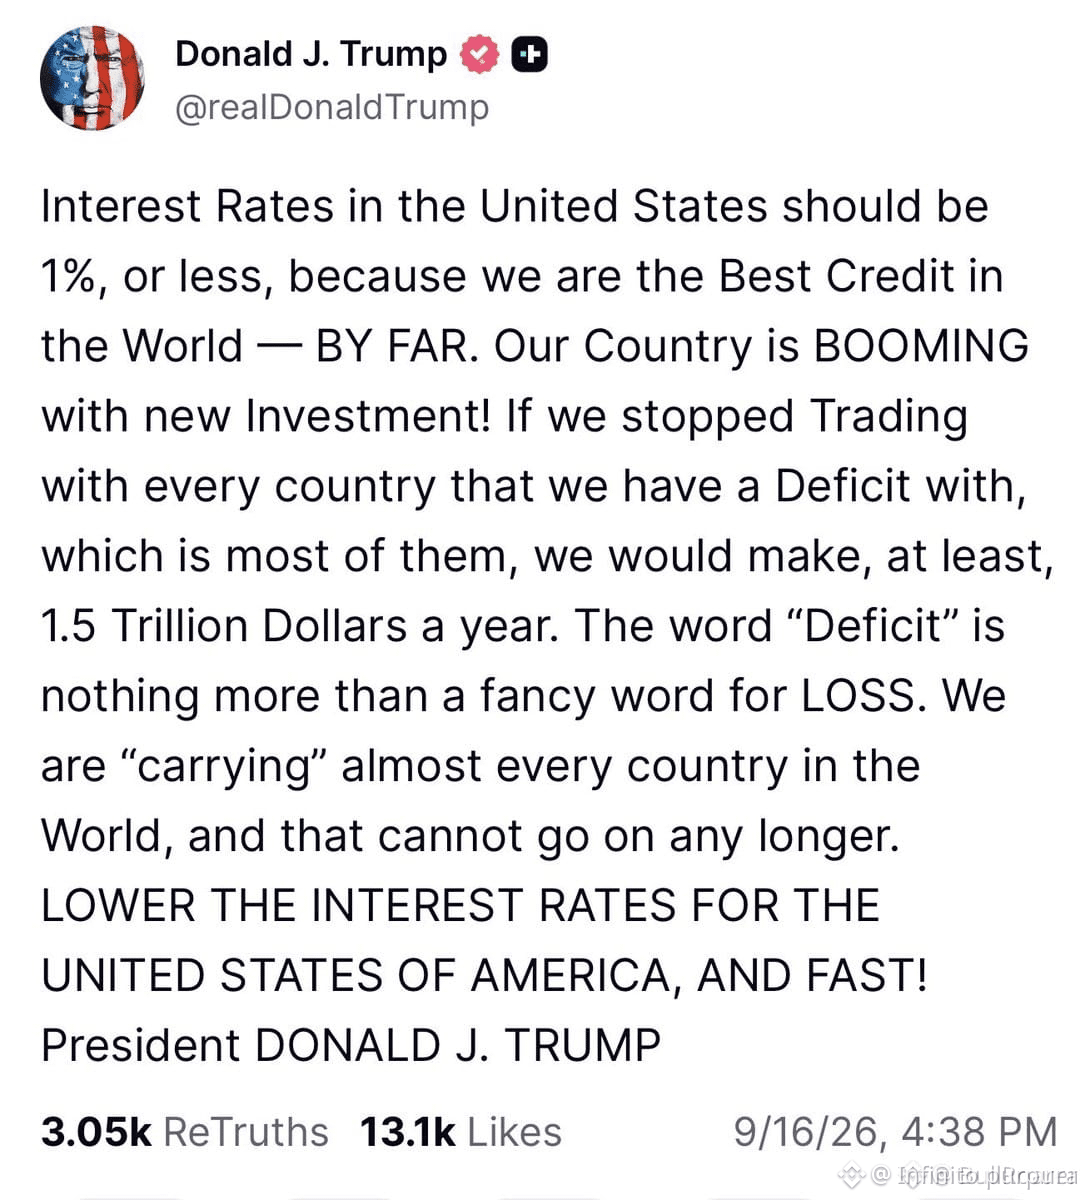
トランプは投資の観点で正しい。信用(クレジット)の角度でも正しいが、それは自国通貨で負債の100%を発行するどの主権国家にも当てはまる。家計のバランスシートと、主権者(ソブリン)のバランスシートがごちゃまぜになっているのが典型的な混乱だ。
しかしここに欠陥がある。実質成長がより強い経済ほど、インフレ調整後の金利が高い。これは誤りではなく、特徴だ。資本の流れは成長へ向かう。実質金利は、実際の機会費用を反映している。
彼は開発者のように考えている:てこの効いた賭け、短期のキャッシュフロー、借り換えリスク。その枠組みは、あなたが基軸通貨の発行者であるときには崩れる。政府部門の債務のダイナミクスは、本質的に別物だ。商業用不動産の論理をそのままマクロ政策に持ち込んで、うまくいくと期待することはできない。$ENA $SOL $BTC
しかしここに欠陥がある。実質成長がより強い経済ほど、インフレ調整後の金利が高い。これは誤りではなく、特徴だ。資本の流れは成長へ向かう。実質金利は、実際の機会費用を反映している。
彼は開発者のように考えている:てこの効いた賭け、短期のキャッシュフロー、借り換えリスク。その枠組みは、あなたが基軸通貨の発行者であるときには崩れる。政府部門の債務のダイナミクスは、本質的に別物だ。商業用不動産の論理をそのままマクロ政策に持ち込んで、うまくいくと期待することはできない。$ENA $SOL $BTC