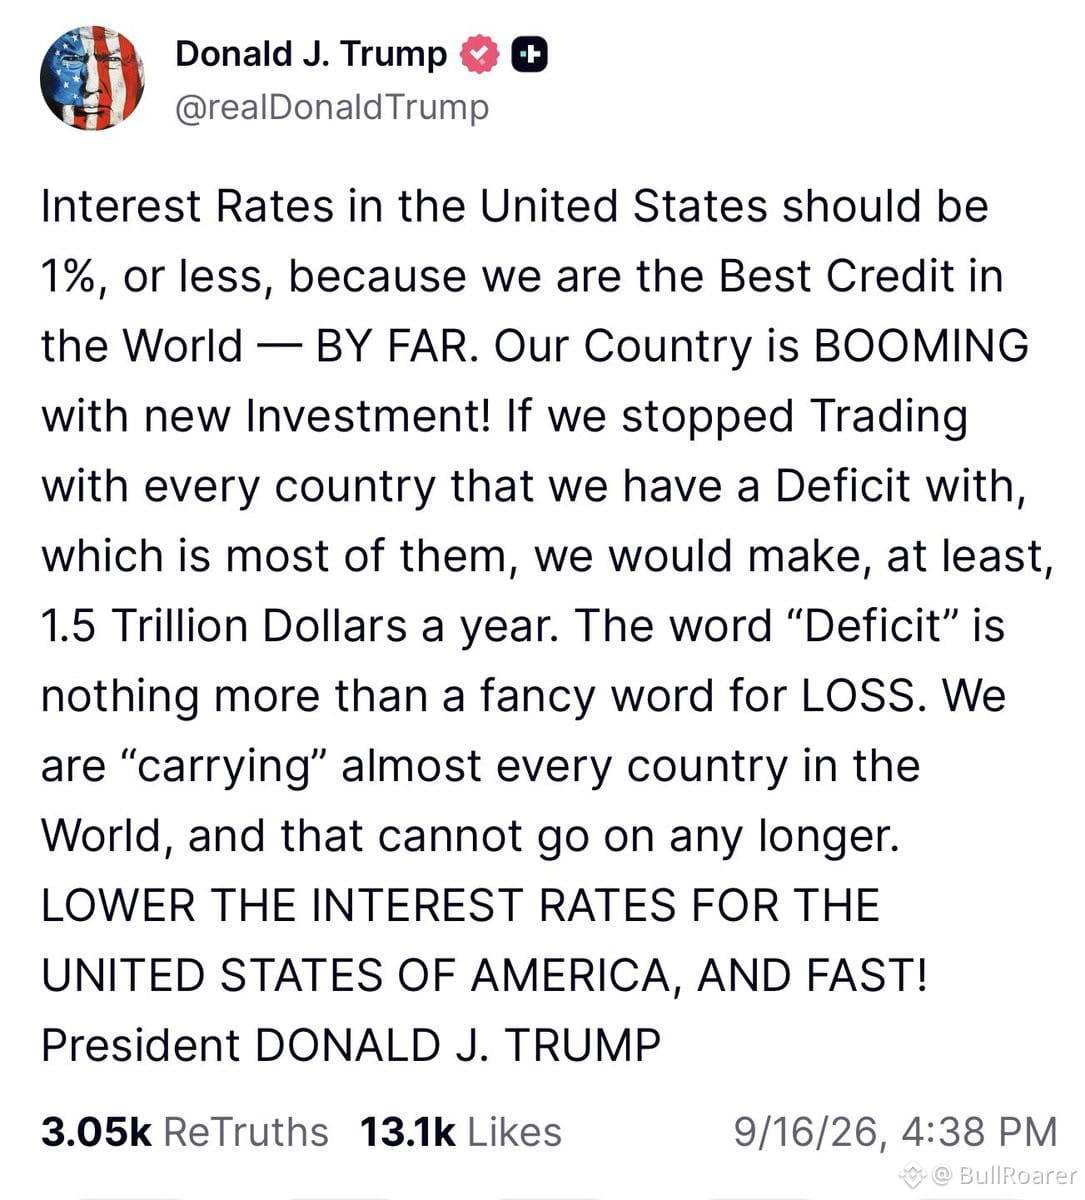
トランプは投資の論点で正しい。信用の論点でも正しい――ただし、それは自国通貨で100%の債務を発行するソブリンであればどれも当てはまることだ。家計のバランスシートとソブリンのそれを混同する、典型的な混乱だ。
しかし、見落としている点がある。実質成長が強い経済ほど、実質調整後の金利はより高くなる。これは不具合ではなく特徴だ。資本は成長へ流れる。実質金利は、真の機会費用を反映している。
彼は開発者のように考えている――レバレッジの効いた取引、短期のキャッシュフロー、借り換えリスク。ところが、あなたが準備通貨の発行者である場合、その枠組みは崩れる。公的部門の債務の力学は、本質的に別物だ。商業用不動産のロジックを、そのままマクロ政策に持ち込んでうまくいくと期待することはできない。
しかし、見落としている点がある。実質成長が強い経済ほど、実質調整後の金利はより高くなる。これは不具合ではなく特徴だ。資本は成長へ流れる。実質金利は、真の機会費用を反映している。
彼は開発者のように考えている――レバレッジの効いた取引、短期のキャッシュフロー、借り換えリスク。ところが、あなたが準備通貨の発行者である場合、その枠組みは崩れる。公的部門の債務の力学は、本質的に別物だ。商業用不動産のロジックを、そのままマクロ政策に持ち込んでうまくいくと期待することはできない。